
Jak działa konto oszczędnościowe: oprocentowanie, limity wypłat i kiedy lepsza jest lokata
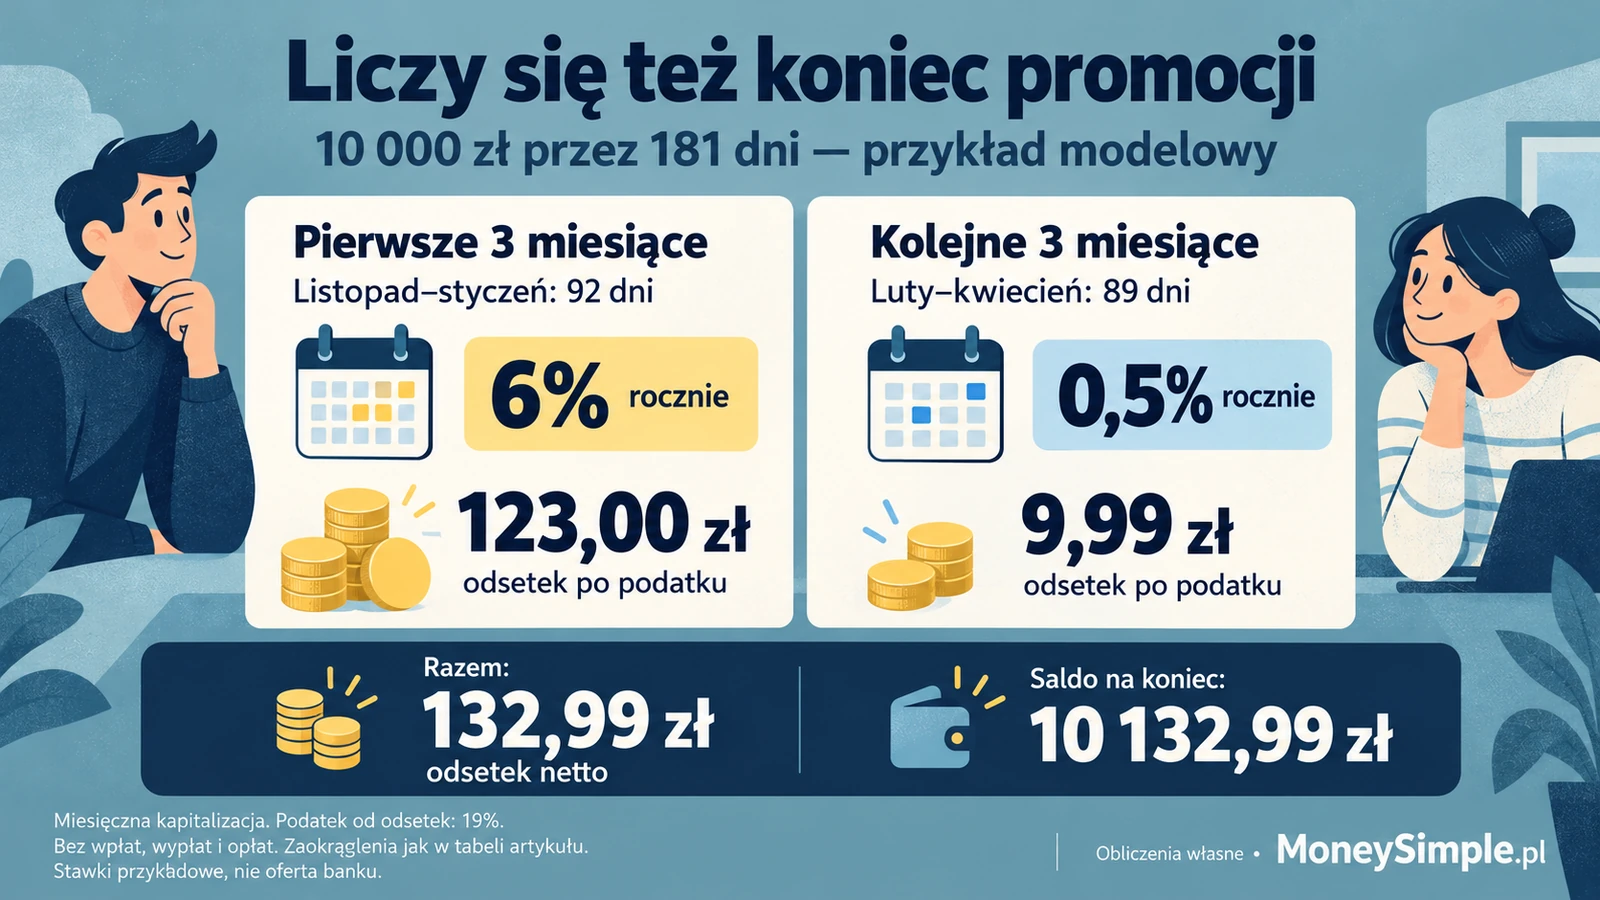
Wydawać by się mogło, że 10 tys. zł na koncie oszczędnościowym oprocentowanym na 6% da po pół roku około 240 zł odsetek na rękę. W przykładzie, który rozpisuję w tym rozdziale, wyszło około 133 zł. Promocyjne 6% obowiązywało bowiem tylko przez trzy miesiące, a potem bank naliczał 0,5% w skali roku. Takie promocje są dziś na rynku częste, dlatego sama liczba z reklamy niewiele mówi o tym, ile odsetek dostaniesz.
W rozdziale o poduszce finansowej dla początkujących konto oszczędnościowe pojawiło się jako miejsce na fundusz awaryjny, czyli pieniądze potrzebne od ręki. Razem z lokatą zaliczam je do instrumentów higienicznych, czyli takich, które służą do bezpiecznego przechowania pieniędzy przy jak najmniejszej utracie wartości. Od lokaty różni się tym, że pieniądze nie są zamrożone na określony czas. Za tę wygodę płacisz zmiennym oprocentowaniem i tym, że trzeba pilnować, kiedy kończy się promocja.
Warunki promocji kont oszczędnościowych sprawdziłem na stronach czterech banków 3 października 2026 roku. Promocyjne stawki wynosiły od 4,0% do 6,5% w skali roku i obowiązywały przez 90–100 dni, a stawki standardowe, które banki podawały na stronach, mieściły się między 0,01% a 0,50%. Nazw banków nie podaję, bo promocje zmieniają się co kilka tygodni, a sposób liczenia odsetek zostaje ten sam.
Co to jest konto oszczędnościowe?
Konto oszczędnościowe to rachunek bankowy na oszczędności, od których bank płaci odsetki. Prawo bankowe wymienia rachunki oszczędnościowe jako osobny rodzaj rachunku, obok rachunków oszczędnościowo-rozliczeniowych (czyli zwykłych kont osobistych) i rachunków terminowych lokat oszczędnościowych. Wszystkie trzy bank może prowadzić tylko dla osób fizycznych, szkolnych kas oszczędnościowych, kas zapomogowo-pożyczkowych i rad rodziców. Dla firm przewidziano rachunki rozliczeniowe i rachunki lokat terminowych, a konto oszczędnościowe w tym rozumieniu jest produktem dla Ciebie jako osoby prywatnej.
Najczęściej zakłada się je jako dodatek do konta osobistego w tym samym banku. Konto osobiste działa jak portfel, z którego płacisz kartą i robisz przelewy, a oszczędnościowe przypomina szufladę w tym samym biurku. Pieniądze leżą tuż obok i w kilka sekund przeniesiesz je z powrotem, ale nie wydasz ich przypadkiem przy kasie, bo do konta oszczędnościowego z reguły nie ma karty. Wszystkie cztery promocje, które sprawdzałem, były powiązane z kontem osobistym w tym samym banku. Wymagały karty, wpływu wynagrodzenia albo płatności z tego konta, a w jednym banku wyższą stawkę dostawali posiadacze określonego konta osobistego.
| Cecha | Konto osobiste | Konto oszczędnościowe | Lokata |
|---|---|---|---|
| Do czego służy | codzienne płatności i wpływ wynagrodzenia | odkładanie pieniędzy z dostępem w każdej chwili | odłożenie pieniędzy na ustalony czas |
| Dostęp do pieniędzy | w każdej chwili, kartą, BLIK-iem i przelewem | w każdej chwili, zwykle przelewem na konto osobiste | po zakończeniu okresu, wcześniej tylko przez zerwanie |
| Oprocentowanie | zwykle zerowe albo symboliczne | zmienne, w promocjach 4,0–6,5%, poza nimi 0,01–0,50% | najczęściej stałe przez cały okres |
| Dopłacanie | bez ograniczeń | bez ograniczeń | przeważnie niemożliwe, potrzebna nowa lokata |
| Wcześniejsza wypłata | nie wpływa na odsetki | naliczone odsetki zostają | zwykle utrata całości albo części odsetek |
| Podatek od odsetek | 19%, pobiera bank | 19%, pobiera bank | 19%, pobiera bank |
| Gwarancja BFG | wspólny limit 100 tys. euro na bank | ten sam wspólny limit | ten sam wspólny limit |
Konto oszczędnościowe leży więc pomiędzy kontem osobistym a lokatą. Daje odsetki, których na koncie osobistym prawie nie ma, a przy tym nie zamraża pieniędzy tak jak lokata. Ceną za tę elastyczność jest stawka, którą bank może zmieniać, i to, że najwyższe oprocentowanie trwa krótko. Podatek od odsetek i gwarancja Bankowego Funduszu Gwarancyjnego obowiązują za to przy wszystkich trzech produktach na tych samych zasadach.
Zamierzasz wziąć kredyt hipoteczny?
Przejdźmy przez to razem. Pomogę Ci porównać oferty banków i wybrać kredyt dopasowany do Twojej sytuacji. Kliknij poniżej, aby dowiedzieć się więcej.

Jak działa oprocentowanie konta oszczędnościowego
Oprocentowanie konta oszczędnościowego podaje się w skali roku, a bank przelicza je na odsetki za każdy dzień, w którym pieniądze leżą na koncie. Jeżeli w reklamie widzisz 6%, to po miesiącu dostaniesz mniej więcej jedną dwunastą tej stawki, czyli około 0,5% wpłaconej kwoty przed podatkiem. Prawo bankowe przyjmuje do liczenia odsetek rok o długości 365 dni, chyba że umowa stanowi inaczej. Wystarczy znać saldo, stawkę i liczbę dni, żeby policzyć odsetki za każdy okres.
Odsetki liczą się od pieniędzy, które w danym dniu leżą na koncie. Jeżeli w połowie miesiąca dopłacisz 2 tys. zł, bank od tego dnia liczy odsetki od wyższego salda, a jeżeli wypłacisz część pieniędzy, od dnia wypłaty liczy je od niższego. Odsetki za dni, w których pieniądze leżały na koncie, zostają przy tym naliczone i bank ich nie cofa. Na tym polega podstawowa różnica wobec lokaty, której zerwanie przed terminem kosztuje zazwyczaj odsetki z całego okresu.
Od odsetek bank pobiera 19% podatku od dochodów kapitałowych, potocznie nazywanego podatkiem Belki. Robi to sam jako płatnik w momencie, gdy wypłaca odsetki albo dopisuje je do salda, więc na koncie widzisz już kwotę po podatku. Takich odsetek nie łączy się z dochodami z pracy i nie wykazuje w rocznym zeznaniu PIT. Z każdych 100 zł odsetek brutto zostaje Ci 81 zł, niezależnie od tego, ile zarabiasz.
Kiedy bank może zmienić oprocentowanie?
Bank może zmienić oprocentowanie konta oszczędnościowego, ale tylko na zasadach zapisanych w umowie. Prawo bankowe wymaga, żeby umowa rachunku określała wysokość oprocentowania i przesłanki, po spełnieniu których bank może je zmienić, a także terminy wypłaty albo kapitalizacji odsetek. W regulaminie znajdziesz listę sytuacji, w których stawka może pójść w dół albo w górę, a wśród nich najczęściej zmiany stóp procentowych NBP. Te zasady dotyczą stawki standardowej, a stawkę promocyjną i czas jej obowiązywania określa osobno regulamin promocji.
Gdy konto oszczędnościowe jest jednocześnie rachunkiem płatniczym (czyli rachunkiem używanym do wykonywania płatności), zasady zmian określa ustawa o usługach płatniczych. Bank informuje wtedy o proponowanych zmianach umowy co najmniej dwa miesiące przed ich wejściem w życie, a jeżeli się na nie nie zgadzasz, możesz do tego dnia wypowiedzieć umowę bez opłat. Zmianę oprocentowania bank może jednak wprowadzić od razu, gdy jest korzystniejsza dla klienta albo gdy wynika ze zmiany stopy bazowej, na którą powołuje się umowa. Koniec promocji nie jest z reguły zmianą umowy, bo jego datę regulamin podaje z góry. Stawka spada wtedy sama, bez żadnego zlecenia z Twojej strony.
Stopa referencyjna NBP wynosiła na początku października 2026 roku 3,75% i nie zmieniała się od 5 marca. Banki na ogół dostosowują oprocentowanie kont oszczędnościowych do kierunku zmian stóp NBP, choć często z opóźnieniem i nie o tę samą wartość. Stawki standardowe, które sprawdzałem (0,01–0,50%), leżały przy tym daleko poniżej stopy referencyjnej, przez co bez promocji konto oszczędnościowe daje niewiele. Kolejne terminy posiedzeń Rady Polityki Pieniężnej i jej ostatnie decyzje możesz sprawdzić w artykule o stopach procentowych NBP i posiedzeniach RPP.
Promocje na nowe środki
Najwyższe oprocentowanie kont oszczędnościowych banki dają na ogół w promocjach ograniczonych w czasie i co do kwoty. W czterech bankach, których warunki sprawdziłem 3 października 2026 roku, promocyjna stawka wynosiła od 4,0% do 6,5% w skali roku i obowiązywała przez 90–100 dni. Najwyższa stawka obejmowała kwoty od 25 tys. zł do 500 tys. zł, a w jednym banku oprocentowanie malało progami (6,1% do 25 tys. zł, 5,1% od nadwyżki do 200 tys. zł i 2% od 200 do 400 tys. zł). Od pieniędzy ponad limit bank nalicza zwykle stawkę standardową, przez co przy większej kwocie średnie oprocentowanie całości może być wyraźnie niższe niż to z reklamy.
W październiku 2026 roku jeden bank dawał najwyższe oprocentowanie tylko osobom, które nie miały w nim konta od początku 2025 roku, wyraziły zgody marketingowe i miały kartę. Drugi wymagał co miesiąc wpływu co najmniej 2000 zł albo aktywności na koncie osobistym, a trzeci pięciu płatności kartą lub BLIK-iem w miesiącu. W tym trzecim banku bez spełnienia warunku stawka wynosiła 1,5% zamiast 5,25%. Przy wyborze konta warto patrzeć przede wszystkim na warunki, które i tak spełniasz przy codziennych płatnościach.
Najwięcej pytań budzi chyba warunek nowych środków. Bank daje wtedy promocyjną stawkę tylko od pieniędzy, o które wzrosło Twoje saldo w banku, a nie od wszystkiego, co leży na koncie oszczędnościowym. Przelew z konta osobistego w tym samym banku nie tworzy więc z reguły nowych środków. Promocyjna stawka obejmie tylko pieniądze, które przelejesz z innego banku albo dostaniesz z zewnątrz, na przykład wynagrodzenie.
Załóżmy, że w dniu bazowym na Twoim koncie osobistym w banku leżało 12 tys. zł i nie było tam innych pieniędzy. Po starcie promocji przelewasz 10 tys. zł z konta osobistego na konto oszczędnościowe i dokładasz 5 tys. zł z innego banku. Na koncie oszczędnościowym widzisz 15 tys. zł, ale nowymi środkami jest tylko 5 tys. zł, bo o tyle wzrosły wszystkie Twoje pieniądze w tym banku. Przy promocji 6% na nowe środki i stawce 0,5% dla reszty dostaniesz przez 90 dni około 70 zł odsetek po podatku zamiast około 180 zł, które dałoby 6% od całych 15 tys. zł.
Po zakończeniu promocji oprocentowanie spada do stawki standardowej automatycznie, bez Twojego udziału. W trzech bankach, które podawały ją na stronie, wynosiła od 0,01% do 0,50% w skali roku, a jeden bank dawał po promocji jeszcze 2% do końca marca 2027 roku. Część osób przenosi wtedy pieniądze do promocji w kolejnym banku, co wymaga zakładania nowych kont, spełniania kolejnych warunków i pilnowania dat. Z promocji dla nowych klientów da się zazwyczaj skorzystać w danym banku tylko raz, a banków, w których można to powtórzyć, z czasem ubywa.
Ile odsetek da konto oszczędnościowe w pół roku?
Policzmy to na przykładzie 10 tys. zł wpłaconych 1 listopada 2026 roku na konto z promocyjnym oprocentowaniem 6% przez pierwsze trzy miesiące i stawką 0,5% po promocji. Bank nalicza odsetki codziennie, a na koniec każdego miesiąca dopisuje je do salda i pobiera od nich 19% podatku. Od kolejnego miesiąca liczy odsetki także od odsetek dopisanych wcześniej. Wyliczenie wygląda następująco.
| Miesiąc (liczba dni) | Stawka | Odsetki brutto | Podatek 19% | Dopisane do salda | Saldo po kapitalizacji |
|---|---|---|---|---|---|
| listopad (30) | 6,0% | 49,32 zł | 9,37 zł | 39,95 zł | 10 039,95 zł |
| grudzień (31) | 6,0% | 51,16 zł | 9,72 zł | 41,44 zł | 10 081,39 zł |
| styczeń (31) | 6,0% | 51,37 zł | 9,76 zł | 41,61 zł | 10 123,00 zł |
| luty (28) | 0,5% | 3,88 zł | 0,74 zł | 3,14 zł | 10 126,14 zł |
| marzec (31) | 0,5% | 4,30 zł | 0,82 zł | 3,48 zł | 10 129,62 zł |
| kwiecień (30) | 0,5% | 4,16 zł | 0,79 zł | 3,37 zł | 10 132,99 zł |
| Razem (181 dni) | — | 164,19 zł | 31,20 zł | 132,99 zł | 10 132,99 zł |
Promocyjne trzy miesiące dały 123 zł ze 133 zł odsetek po podatku, a kolejne trzy miesiące tylko około 10 zł. Gdyby te same pieniądze leżały przez pół roku na koncie bez promocji, oprocentowanym na 0,5%, odsetki po podatku wyniosłyby około 20 zł. Comiesięczne dopisywanie odsetek dało w tym przykładzie około 60 groszy więcej niż jednorazowe naliczenie na koniec okresu. Przy kilku miesiącach i kilkunastu tysiącach złotych o wyniku decyduje wysokość stawki i to, jak długo obowiązuje, a kapitalizacja ma znaczenie drugorzędne.
Konto oszczędnościowe jako instrument higieniczny ma przede wszystkim chronić pieniądze przed utratą wartości, dlatego wynik warto porównać z inflacją. We wrześniu 2026 roku ceny były według szybkiego szacunku GUS o 4,0% wyższe niż rok wcześniej. Gdyby przez kolejne pół roku rosły w podobnym tempie, 10 tys. zł straciłoby w tym czasie około 196 zł siły nabywczej, czyli więcej niż 133 zł odsetek z przykładu. Przy samej stawce standardowej strata byłaby dużo większa. Dobrze jest więc pilnować, żeby konto dawało oprocentowanie choćby na poziomie około 80% inflacji (przy 4,0% to około 3,2% w skali roku). Gdy stawka spada wyraźnie niżej, możesz przenieść część pieniędzy na lokatę albo do kolejnej promocji.
Limity wypłat z konta oszczędnościowego
Ustawowego limitu wypłat z konta oszczędnościowego nie ma. Prawo bankowe stanowi, że posiadacz rachunku dysponuje swobodnie zgromadzonymi na nim pieniędzmi, ale pozwala ograniczyć tę swobodę w umowie z bankiem. Limit wypłat to więc liczba bezpłatnych przelewów w miesiącu, a za kolejne bank może pobierać opłatę z tabeli opłat i prowizji. Pieniądze wypłaca się najczęściej przelewem na konto osobiste, bo karty do konta oszczędnościowego banki z reguły nie wydają.
W dwóch z czterech banków, których warunki sprawdzałem, bezpłatny był jeden przelew z konta oszczędnościowego w miesiącu, a w jednym z nich kolejny kosztował 9,90 zł. Trzeci bank nie pobierał opłat za przelewy między kontem oszczędnościowym a kontem osobistym. Przy jednej wypłacie miesięcznie takie zasady raczej nie przeszkadzają, ale przy częstszych opłaty mogą zjeść odsetki z kilku miesięcy. W przykładzie z tabeli wyżej jeden płatny przelew za 9,90 zł kosztowałby prawie tyle, ile wyniosły odsetki z trzech miesięcy po promocji.
Wypłata nie odbiera odsetek już naliczonych, ale w promocji może zmniejszyć kwotę, od której bank liczy wyższą stawkę. Jeżeli nowe środki liczy się jako nadwyżkę ponad saldo bazowe, każda wypłata tę nadwyżkę obniża. Niektóre promocje wymagają też utrzymania określonego salda do końca okresu, dlatego przed większą wypłatą lepiej zajrzeć do regulaminu. Pieniądze na nagłe wydatki najlepiej trzymać na koncie, na którym wypłata nie obniża oprocentowania.
Czy pieniądze na koncie oszczędnościowym są bezpieczne?
Pieniądze na koncie oszczędnościowym w polskim banku obejmuje obowiązkowy system gwarantowania depozytów prowadzony przez Bankowy Fundusz Gwarancyjny. Gwarancja dotyczy środków na rachunkach razem z odsetkami naliczonymi do dnia spełnienia warunku gwarancji (w przypadku banku to między innymi decyzja KNF o zawieszeniu jego działalności połączona z wnioskiem o ogłoszenie upadłości). Limit wynosi równowartość 100 tys. euro na jednego deponenta w jednym banku, a euro przelicza się po średnim kursie NBP z tego dnia. Przy kursie z 2 października 2026 roku (4,3745 zł) to około 437 tys. zł.
Limit dotyczy łącznie wszystkich Twoich pieniędzy w danym banku. Konto osobiste, konto oszczędnościowe i lokata w tym samym banku mieszczą się w jednym limicie. Liczy się przy tym bank, który jest stroną umowy, toteż dwie marki tego samego banku mają limit wspólny. Pieniądze ze sprzedaży mieszkania albo domu, ze spadku czy z odprawy emerytalnej obejmuje przez trzy miesiące od wpływu na rachunek wyższy limit. Gwarancja sięga wtedy łącznie z pozostałymi pieniędzmi w banku do równowartości 200 tys. euro, o ile udokumentujesz pochodzenie tych pieniędzy. Przy oddziale banku zagranicznego dobrze jest przed wpłatą sprawdzić, który kraj gwarantuje depozyty, bo zasady mogą się wtedy różnić.
Co sprawdzić w regulaminie przed założeniem konta
Najważniejsze informacje o koncie oszczędnościowym bank zapisuje w umowie, regulaminie promocji oraz tabeli oprocentowania i tabeli opłat, a w reklamie widać zwykle tylko najwyższą stawkę. Prawo bankowe wymaga, żeby umowa określała między innymi oprocentowanie, przesłanki jego zmiany, terminy kapitalizacji odsetek oraz wysokość prowizji i opłat razem z zasadami ich zmiany. Wszystkie te dokumenty znajdziesz na stronie banku przy opisie konta, najczęściej w sekcji z dokumentami do pobrania. Przed założeniem konta warto przeczytać zwłaszcza regulamin promocji, bo to w nim bank zapisuje limit, okres promocji i stawkę po jej zakończeniu.
Regulaminy promocji zmieniają się co kilka tygodni, a kolejne edycje tej samej promocji mogą się różnić stawką, limitem i dniem bazowym. Odpowiedzi na te pytania warto więc sprawdzić w dniu zakładania konta i od razu zapisać w kalendarzu datę końca promocji. Tego dnia oprocentowanie spadnie, a o tym, co dalej z pieniędzmi, decydujesz już Ty. Możesz je zostawić na koncie, przenieść do kolejnej promocji albo założyć lokatę.
A może znasz kogoś, kto myśli o kredycie hipotecznym?
Poleć mnie tej osobie i przekaż jej kontakt do mnie. Jeśli się odezwie i sprawa zakończy się kredytem, podzielę się z Tobą wynagrodzeniem.

Konto oszczędnościowe jako skarbonka na cel
Konto oszczędnościowe dobrze sprawdza się jako miejsce na pieniądze odkładane na konkretny cel, bo oddziela je od pieniędzy na bieżące wydatki. Część banków pozwala w aplikacji tworzyć cele albo subkonta, czyli wydzielone kwoty z własną nazwą i kwotą docelową (na przykład wakacje albo wymiana samochodu). Najwygodniej ustawić stały przelew na konto oszczędnościowe w dniu wypłaty, dzięki czemu odkładasz, zanim zaczniesz wydawać. Jeżeli wolisz rozdzielić pieniądze na kilka kont, możesz przeczytać, jak ułożyć system kilku kont bankowych na codzienne wydatki i oszczędności.
Pierwszym celem jest zazwyczaj fundusz awaryjny, czyli część poduszki finansowej potrzebna od ręki na nagłą naprawę czy leczenie. Konto oszczędnościowe pasuje do niego najlepiej, bo wypłata w dowolnym dniu nie kosztuje odsetek. Część poduszki, której prawdopodobnie nie ruszysz przez dwa–trzy miesiące, możesz trzymać na lokacie, przeważnie oprocentowanej wyżej niż konto bez promocji. Jeżeli dopiero zaczynasz odkładać i trudno znaleźć na to miejsce w budżecie, możesz przeczytać, jak znaleźć 300 zł miesięcznie bez wielkich wyrzeczeń.
Osobnym celem jest wkład własny do kredytu hipotecznego. Przy kredytach, w których pośredniczę jako ekspert kredytowy, wkład własny trzeba zwykle wpłacić sprzedającemu przed uruchomieniem kredytu albo przy podpisaniu umowy u notariusza, a te daty zależą od decyzji banku i potrafią się przesunąć o kilka tygodni. Konto oszczędnościowe daje tu swobodę, bo pieniądze wypłacisz w dniu, w którym będą potrzebne, bez utraty odsetek. Ile wkładu własnego potrzeba na mieszkanie i jak go uzbierać, to temat osobnego rozdziału Elementarza.
Kiedy lepsza jest lokata?
Lokata ma przewagę, gdy wiesz, kiedy wydasz pieniądze, i do tego dnia możesz się bez nich obejść. Jej oprocentowanie jest najczęściej stałe przez cały okres, dzięki czemu od pierwszego dnia wiesz, ile odsetek dostaniesz, a stawka nie spadnie po kilku tygodniach. W przykładzie z tabeli wyżej lokata oprocentowana na 4,2% dałaby za te same 181 dni około 169 zł odsetek po podatku, czyli o około 36 zł więcej niż konto z trzymiesięczną promocją. Taką stawkę miały we wrześniu 2026 roku najlepsze lokaty bez dodatkowych warunków w moim zestawieniu 25 ofert.
Lokata lepiej sprawdzi się przy pieniądzach na wydatek z pewną datą za pół roku albo rok i przy kwocie wyraźnie wyższej niż limit promocji na koncie. Ma też sens, gdy spodziewasz się obniżek stóp procentowych, bo przy stałej stawce obecne oprocentowanie obowiązuje do końca okresu. Przydaje się także wtedy, gdy nie chcesz co trzy miesiące szukać nowej promocji i spełniać kolejnych warunków. Konto oszczędnościowe zostaje natomiast lepszym miejscem na fundusz awaryjny, na pieniądze o niepewnym terminie i na oszczędności, które co miesiąc uzupełniasz z wypłaty.
Pełny wzór porównania lokaty z kontem oszczędnościowym, z wyliczeniami dla kwot od 10 do 100 tys. zł i okresów od trzech miesięcy do roku, opisuję w Podręczniku Finansów Osobistych na planowanie-finansowe.pl. Przy porównaniu liczy się dla obu produktów odsetki po podatku w złotych, dla tej samej kwoty i tego samego okresu. Samo zestawienie stawek z reklamy łatwo prowadzi do błędnego wniosku, bo najwyższe oprocentowanie konta trwa przeważnie krócej i obejmuje mniejszą kwotę niż oprocentowanie lokaty. Od wyniku warto jeszcze odjąć koszty, które bank wiąże z promocją, na przykład opłatę za konto osobiste albo kartę.
Najczęściej zadawane pytania
Czy z konta oszczędnościowego można wypłacić pieniądze w każdej chwili?
Tak, bo Prawo bankowe pozwala posiadaczowi rachunku swobodnie dysponować zgromadzonymi na nim pieniędzmi. Umowa może tę swobodę ograniczyć, dlatego limit dotyczy w praktyce liczby bezpłatnych przelewów w miesiącu, a za kolejne bank może pobrać opłatę. W moim październikowym pomiarze dwa z czterech banków dawały jeden bezpłatny przelew miesięcznie, a jeden z nich za kolejny pobierał 9,90 zł. Wypłata nie odbiera odsetek naliczonych do dnia wypłaty, ale w promocji może zmniejszyć kwotę nowych środków objętych wyższą stawką.
Ile odsetek miesięcznie daje 10 tys. zł na koncie oszczędnościowym?
Przy oprocentowaniu 6% w skali roku 10 tys. zł daje za 30-dniowy miesiąc około 49 zł odsetek brutto, czyli około 40 zł po podatku. Przy stawce 0,5%, zbliżonej do stawek standardowych po zakończeniu promocji, będzie to około 4 zł brutto i nieco ponad 3 zł na rękę. Odsetki za dowolny okres policzysz wzorem saldo × oprocentowanie × liczba dni / 365, a od wyniku trzeba odjąć 19% podatku. Przy inflacji na poziomie 4% oprocentowanie 0,5% oznacza jednak, że pieniądze na koncie tracą na wartości.
Czy od odsetek na koncie oszczędnościowym trzeba płacić podatek?
Tak, odsetki z konta oszczędnościowego są objęte 19-procentowym zryczałtowanym podatkiem, potocznie nazywanym podatkiem Belki. Rozliczenie leży po stronie banku, który jako płatnik potrąca podatek przy każdym dopisaniu albo wypłacie odsetek. Ty nie musisz niczego zgłaszać, bo tych odsetek nie wpisuje się do rocznego PIT i nie dolicza do dochodów z pracy. Podatek dotyczy także najmniejszych kwot odsetek, więc przy niskiej stawce i kilkuset złotych na koncie po jego odjęciu zostają grosze.
Co się dzieje z kontem oszczędnościowym po zakończeniu promocji?
Konto działa dalej, tylko bank zaczyna naliczać stawkę standardową z tabeli oprocentowania. W bankach, których warunki sprawdzałem 3 października 2026 roku, wynosiła ona od 0,01% do 0,50% w skali roku, a jeden bank przez kilka miesięcy po promocji dawał jeszcze 2%. Zmiana następuje w dniu wskazanym w regulaminie promocji i nie trzeba niczego zlecać. Pieniądze możesz wtedy zostawić, przenieść do promocji w innym banku albo założyć lokatę, a przy stawce wyraźnie niższej niż inflacja dłuższe trzymanie ich na koncie oznacza utratę wartości.
Lokata czy konto oszczędnościowe na poduszkę finansową?
Na poduszkę finansową najlepiej sprawdzają się zwykle oba produkty, bo każdy pasuje do innej jej części. Pieniądze, po które możesz sięgnąć z dnia na dzień (fundusz awaryjny), lepiej trzymać na koncie oszczędnościowym, gdzie wcześniejsza wypłata nie zabiera odsetek. Na lokatę możesz odłożyć tę część, której raczej nie będziesz potrzebować przez dwa–trzy miesiące, bo lokata ma zazwyczaj wyższe oprocentowanie niż konto bez promocji. Gdyby mimo to trzeba było ją zerwać, stracisz całość albo część odsetek, ale kapitał wróci w całości.
Kiedy konto oszczędnościowe się opłaca?
Konto oszczędnościowe opłaca się przede wszystkim wtedy, gdy jego oprocentowanie przynajmniej zbliża się do inflacji, a warunki promocji spełniasz przy codziennych płatnościach. W promocjach z października 2026 roku stawki wynosiły 4,0–6,5% przez 90–100 dni, czyli brutto dorównywały inflacji z września (4,0%) albo ją przekraczały. Po promocji stawki standardowe 0,01–0,50% oznaczają, że pieniądze tracą na wartości, dlatego konto najlepiej sprawdza się jako miejsce na fundusz awaryjny i krótkoterminowe oszczędności. Przy pieniądzach odkładanych na dłużej warto porównać je z lokatą, a przy horyzoncie kilku lat także z obligacjami skarbowymi.
Ważne pojęcia
Konto oszczędnościowe (rachunek oszczędnościowy), konto osobiste (rachunek oszczędnościowo-rozliczeniowy), lokata terminowa, oprocentowanie w skali roku, odsetki brutto i netto, kapitalizacja odsetek, procent składany, stawka promocyjna i stawka standardowa, nowe środki i saldo bazowe, próg kwotowy, podatek od dochodów kapitałowych (podatek Belki), bank jako płatnik, rachunek płatniczy, Bankowy Fundusz Gwarancyjny i limit 100 tys. euro, fundusz awaryjny, instrumenty higieniczne.
Czytaj dalej
- Wartość pieniądza w czasie: procent składany w praktyce
- Dlaczego wartość pieniądza spada?
- Konto bankowe dla dziecka: od skarbonki do karty
Dane wg stanu na
Autor: Tomek Musiałowski — ekonomista i specjalista od finansów osobistych, agent pośrednika kredytu hipotecznego (wpis KNF: RHA0018910). Oprocentowanie i warunki promocji podane według stanu na 3 października 2026 roku. Tekst ma charakter edukacyjny, nie jest indywidualną poradą finansową.