
W domowych budżetach samochód najczęściej kryje się pod jedną pozycją, czyli paliwem. Tankowanie natomiast odczuwa się co tydzień, więc łatwo uznać, że utrzymanie auta kosztuje tyle, ile pokazuje dystrybutor. Potem przychodzi przegląd, wymiana opon, składka OC, i tak budżet kilka razy puchnie do granic możliwości. Wrzesień 2026 to miesiąc szczególny, jeżeli chodzi o koszt utrzymania auta, bo 31 sierpnia wygasł pakiet CPN z obniżonym VAT-em i cenami maksymalnymi na paliwo, więc ceny na stacjach podrożały o około złotówkę na litrze.
Według badania budżetów gospodarstw domowych GUS transport to 9,8% wydatków, czyli około 200 zł miesięcznie na osobę. Ale to jest średnia, czyli uwzględnia wszystkich, także osoby bez auta. W gospodarstwie z samochodem ta pozycja jest kilka razy większa. Do tego dochodzi wiek polskich aut, bo według IBRM Samar średnia wieku samochodów osobowych w Polsce na koniec 2025 roku to ponad 16 lat, a w takim wieku serwis kosztuje więcej niż paliwo w niejednym miesiącu.
Policzę więc wszystkie pozycje, także te, które pojawiają się raz w roku. Wyliczenia są modelowe, z jawnymi założeniami, żebyś miał(a) możliwość podstawić własne liczby.
Ile kosztuje utrzymanie samochodu miesięcznie? Tabela czterech profili
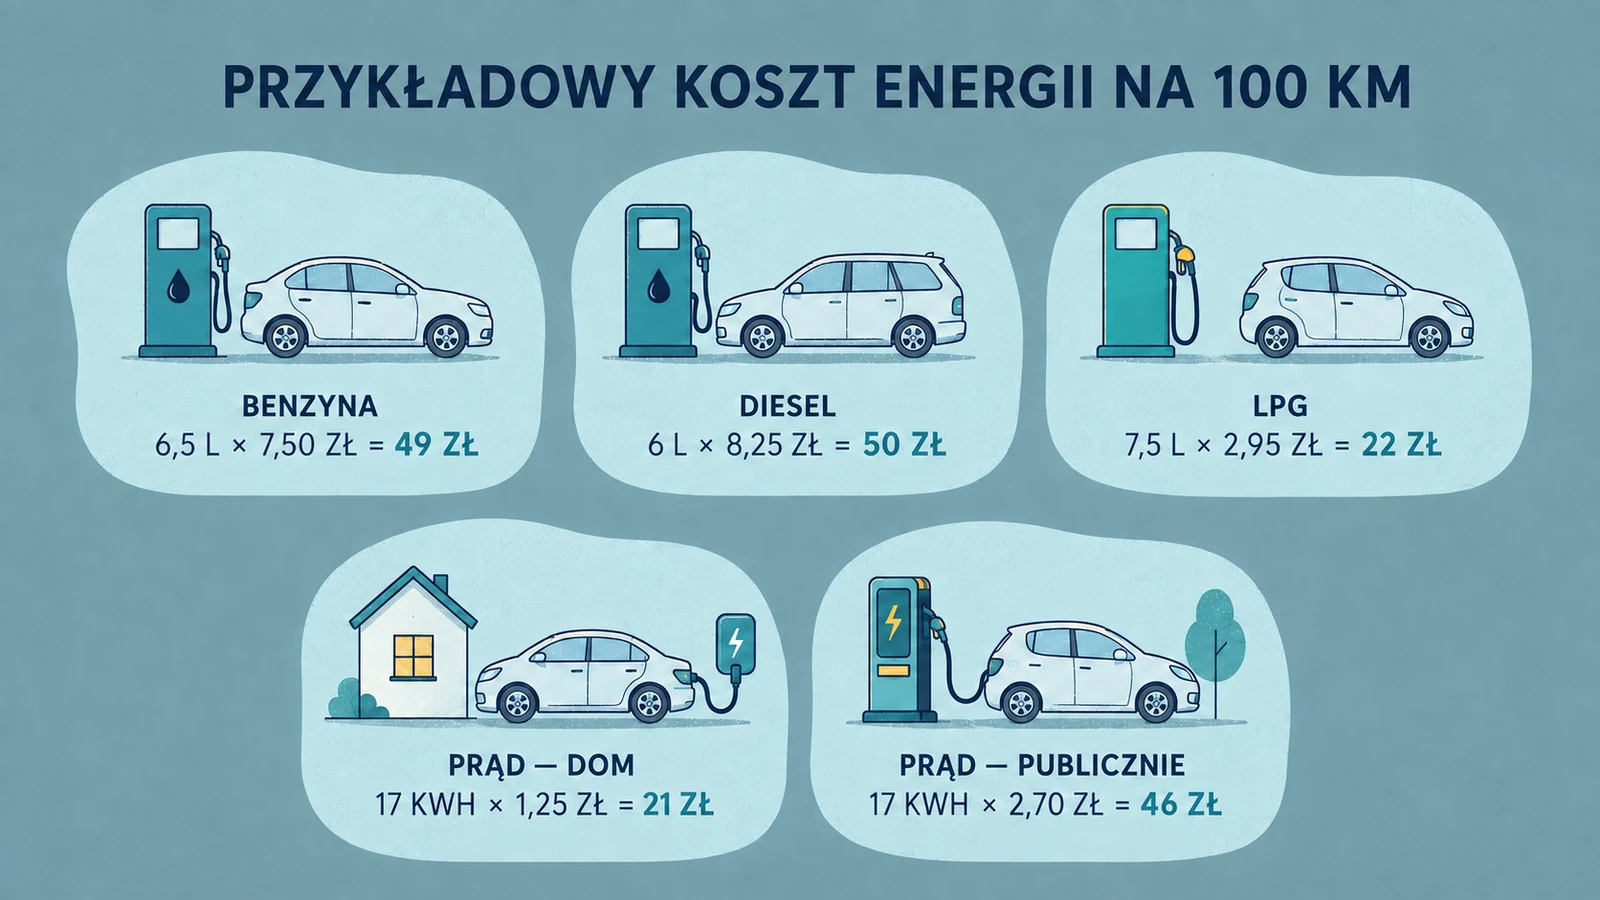
Cztery profile w tabeli odpowiadają typowym sytuacjom, które widuję w budżetach: 10-letnie auto miejskie kupione za około 30 tys. zł, kilkuletni kompakt za 60–80 tys. zł, rodzinny SUV wart ponad 120 tys. zł i kompaktowy elektryk. Założenia dla wszystkich profili są takie same: 10 tys. km rocznie (czyli około 830 km miesięcznie), serwis poza ASO po gwarancji, OC na poziomie średniej rynkowej i bez AC, bez raty, bez płatnego parkingu i bez utraty wartości (to uwzględnię w osobnej tabeli). Ceny paliw przyjąłem ze środka wrześniowych notowań po wygaśnięciu pakietu CPN, czyli benzyna 7,50 zł, olej napędowy 8,25 zł, autogaz 2,95 zł za litr; prąd w domu 1,25 zł za kWh, a na ładowarce publicznej 2,70 zł.
| Profil auta | Paliwo lub prąd | OC i badanie | Serwis (rezerwa) | Opony i eksploatacja | Razem |
|---|---|---|---|---|---|
| 10-letnie miejskie, benzyna 5,8 l/100 km | ok. 360 zł | ok. 60 zł | 220 zł | 90 zł | ok. 730 zł |
| Kompakt 5-letni, benzyna 6,5 l/100 km | ok. 405 zł | ok. 60 zł | 180 zł | 110 zł | ok. 755 zł |
| Rodzinny SUV 3-letni, benzyna 8,5 l/100 km | ok. 530 zł | ok. 65 zł | 200 zł | 150 zł | ok. 945 zł |
| Kompaktowy elektryk 3-letni, 17 kWh/100 km (80% ładowania w domu) | ok. 215 zł | ok. 65 zł | 120 zł | 150 zł | ok. 550 zł |
Z tabeli wynika, że stare auto miejskie i kilkuletni kompakt kosztują w bieżącej eksploatacji niemal tyle samo, bo niższe spalanie kompaktu równoważy jego droższe części i opony. Elektryk wygląda tutaj najtaniej, ale to przy założeniu ładowania w domu; sytuacja jednak lekko się zmieni, gdy weźmiemy pod uwagę utratę wartości. Kolumna serwisu to rezerwa odkładana co miesiąc; przez pół roku faktyczny wydatek może wynosić zero, a potem jeden przegląd z wymianą hamulców może zjeść całoroczne oszczędności.
Przebieg – porównanie 10 tys. i 20 tys. km rocznie
Przebieg wpływa na koszt bardziej niż typ auta. Przy 20 tys. km rocznie zapotrzebowanie na paliwo się podwaja, a serwis i koszt wymiany opon rosną o kilkadziesiąt procent. Bez zmian pozostają za to OC i coroczne badania. Do tej tabeli dołożyłem też utratę wartości, bo bez niej porównanie starego auta z nowszym jest zafałszowane.
| Profil auta | Koszt bieżący, 10 tys. km/rok | Koszt bieżący, 20 tys. km/rok | Utrata wartości (orientacyjnie) | Pełny koszt przy 10 tys. km |
|---|---|---|---|---|
| 10-letnie miejskie (30 tys. zł) | ok. 730 zł | ok. 1200 zł | ok. 200 zł | ok. 930 zł |
| Kompakt 5-letni (70 tys. zł) | ok. 755 zł | ok. 1265 zł | ok. 700 zł | ok. 1455 zł |
| Rodzinny SUV 3-letni (130 tys. zł) | ok. 945 zł | ok. 1620 zł | ok. 1300 zł | ok. 2245 zł |
| Kompaktowy elektryk 3-letni (120 tys. zł) | ok. 550 zł | ok. 860 zł | ok. 1500 zł | ok. 2050 zł |
Utrata wartości w tabeli wynika z kilku założeń. Dziesięcioletnie auto za 30 tys. zł traci około 8% rocznie, czyli 2400 zł, co daje 200 zł miesięcznie; kompakt za 70 tys. zł traci około 12% rocznie, czyli 700 zł miesięcznie; SUV za 130 tys. zł przy tym samym tempie traci 1300 zł miesięcznie. Dla elektryka przyjąłem 15%, bo rynek używanych aut elektrycznych wycenia je ostrożniej, ale to założenie obarczone największą niepewnością. Wszystkie te procenty to przykładowe założenia do porównań; ceny konkretnych modeli za trzy lata poznamy przecież dopiero za trzy lata, ale jakieś założenia do szacowania musimy przyjąć.
Zamierzasz wziąć kredyt hipoteczny?
Przejdźmy przez to razem. Pomogę Ci porównać oferty banków i wybrać kredyt dopasowany do Twojej sytuacji. Kliknij poniżej, aby dowiedzieć się więcej.

Wniosek może być zaskakujący. Dziesięcioletnie auto spalające 5,8 l/100 km kosztuje po uwzględnieniu wszystkich wydatków około 930 zł miesięcznie, podczas gdy nowszy i oszczędniejszy kompakt — około 1455 zł. Powód jest prosty: wyższa utrata wartości nowszego samochodu z nawiązką pochłania oszczędności na paliwie i serwisie.
Równie nieintuicyjnie wygląda koszt jednego kilometra. Miejskie auto przy przebiegu 10 tys. km rocznie kosztuje około 0,88 zł za kilometr, ale przy 20 tys. km już tylko 0,72 zł. Stałe wydatki, takie jak ubezpieczenie czy badanie techniczne, rozkładają się wtedy na większą liczbę kilometrów. Dlatego wraz ze wzrostem przebiegu koszt każdego kolejnego kilometra spada, choć całkowite roczne wydatki na samochód oczywiście rosną.
Paliwo i prąd
Koszt paliwa można policzyć następującym wzorem:
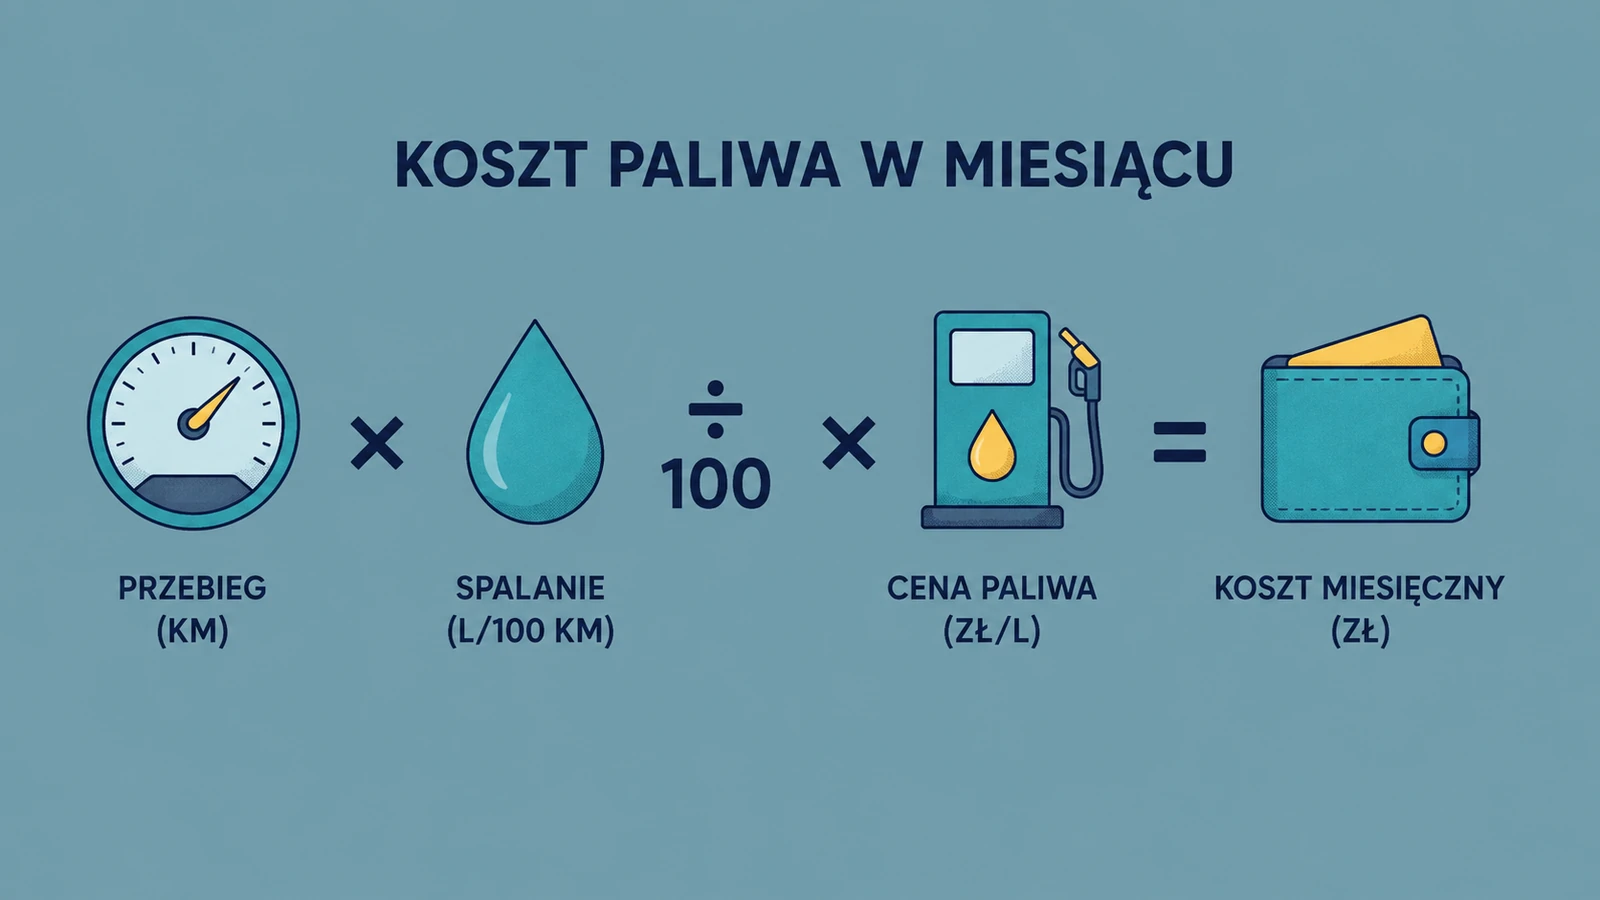
Dla kompaktu z tabeli rachunek wygląda następująco: 830 km × 6,5 l/100 km × 7,50 zł daje około 405 zł miesięcznie. Przy przebiegu 1670 km miesięcznie koszt paliwa rośnie do około 815 zł. Do takich wyliczeń najlepiej przyjmować cenę z ostatniego tankowania, a nie starsze średnie. We wrześniu 2026 oparcie kalkulacji na sierpniowych cenach z pakietu CPN może zaniżyć roczny koszt paliwa o kilkaset złotych przy przebiegu 10 tys. km i o ponad 1000 zł przy 20 tys. km.
Do 31 sierpnia litr benzyny kosztował maksymalnie 6,64 zł, a oleju napędowego 7,31 zł. Od 1 września, po powrocie 23-procentowej stawki VAT, ceny wzrosły do około 7,40–7,60 zł za litr benzyny i 8,20–8,40 zł za litr diesla. Przy większych przebiegach nawet kilkadziesiąt groszy różnicy na litrze wyraźnie zmienia więc końcowy koszt utrzymania samochodu.
Olej napędowy jest dziś droższy od benzyny o około 80 groszy na litrze. W efekcie rodzinne auto z dieslem spalającym 6 l/100 km może kosztować w paliwie niemal tyle samo co benzynowe zużywające niespełna 7 l/100 km. Przewaga diesla dodatkowo maleje, jeśli uwzględnimy potencjalnie wyższe koszty serwisu, zwłaszcza wtryskiwaczy czy filtra cząstek stałych.
Wyraźnie tańszym paliwem pozostaje LPG. Litr autogazu kosztuje niecałe 3 zł, choć samochód zużywa go zwykle o około 15–20% więcej niż benzyny. Do rachunku trzeba jednak doliczyć koszty obsługi instalacji oraz wyższą opłatę za coroczne badanie techniczne — o 96 zł.
W przypadku samochodu elektrycznego kluczowe znaczenie ma miejsce ładowania. W domu, przy taryfie całodobowej, 1 kWh kosztuje około 1,20–1,30 zł. Przy zużyciu 17 kWh/100 km oznacza to wydatek rzędu 21 zł na 100 km, a w tańszej taryfie nocnej jeszcze mniej. Na publicznych ładowarkach różnica jest już wyraźna. Przy stawkach największych operatorów na poziomie około 2,10–3,00 zł za kWh przejechanie 100 km kosztuje mniej więcej 40–50 zł, czyli podobnie jak w oszczędnym samochodzie spalinowym. Dlatego w tabeli przyjąłem wariant, w którym 80% energii pochodzi z ładowania domowego, a 20% z publicznych stacji. Osoba, która nie ma możliwości regularnego ładowania auta w domu lub garażu, powinna przyjmować koszt bliższy górnej granicy tego przedziału.
OC, AC i badanie techniczne: roczne opłaty w rytmie miesięcznym
Składkę OC opłaca się zwykle raz w roku, ale w domowym budżecie warto przeliczyć ją na koszt miesięczny. Według danych Polskiej Izby Ubezpieczeń po drugim kwartale 2026 roku średnia roczna składka OC wynosiła 548 zł, czyli około 46 zł miesięcznie. Pozostała więc na poziomie zbliżonym do ubiegłorocznego, mimo że średnia wartość szkody wzrosła o niemal 5% i sięgnęła 12,2 tys. zł.
Konkretny kierowca może zapłacić znacznie więcej albo mniej od tej średniej. Na wysokość składki wpływają m.in. wiek, historia szkód, miejsce zamieszkania i parametry samochodu. Młody kierowca, mieszkaniec dużego miasta albo właściciel auta z mocnym silnikiem może zapłacić wielokrotność średniej, podczas gdy wieloletnia bezszkodowa jazda pozwala zejść wyraźnie poniżej niej.
Na OC nie da się oszczędzić przez czasowe przerwanie ochrony, nawet jeśli samochód przez kilka tygodni stoi nieużywany pod domem. W 2026 roku Ubezpieczeniowy Fundusz Gwarancyjny nalicza za brak obowiązkowego OC samochodu osobowego 1920 zł przy przerwie do 3 dni, 4810 zł przy przerwie od 4 do 14 dni oraz 9610 zł, gdy przerwa przekracza 14 dni. Wysokość tych kar jest powiązana z płacą minimalną, dlatego wraz z jej wzrostem rosną również opłaty za brak polisy. Co ważne, do wykrycia przerwy nie jest potrzebna kontrola drogowa — ciągłość ubezpieczenia może zostać sprawdzona automatycznie na podstawie danych w systemie. Oszczędności warto więc szukać przede wszystkim w porównywaniu ofert przed każdym odnowieniem polisy. Dla tego samego samochodu i tego samego kierowcy różnice między ubezpieczycielami mogą wynosić kilkaset złotych rocznie.
Jeżeli masz nowsze auto, to warto się zaopatrzyć w AC (czyli AutoCasco). Jego koszt zależy od wartości pojazdu, zakresu i udziału własnego w szkodach. OC to ubezpieczenie obowiązkowe, które chroni Cię przed ogromnymi odszkodowaniami, jakie musiał(a)byś zapłacić innym w przypadku spowodowania wypadku. AC natomiast to ubezpieczenie Twojego samochodu. O tym od czego dokładnie zależy jego cena i jak ją obniżyć, możesz przeczytać na Pieniądzopedii w tekście o tym, ile kosztuje AC, więc tutaj tylko przypominam, że składkę AC też warto dzielić przez dwanaście i odkładać co miesiąc.
Badanie techniczne od 19 września 2025 roku kosztuje 149 zł, a właściciel auta z instalacją gazową dopłaci do niego 96 zł, czyli razem 245 zł; stawki ustaliło rozporządzenie Ministra Infrastruktury. Nowe auto osobowe na pierwsze badanie trzeba zabrać po 3 latach od rejestracji, na kolejne po 2 latach, a potem co rok; auta z gazem badane są co rok niezależnie od wieku, co wynika z art. 81 Prawa o ruchu drogowym. W przeliczeniu to 6–20 zł miesięcznie, więc w tabeli uwzględniłem je w jednej kolumnie ze składką OC.
Serwis, opony i drobiazgi: rezerwa zamiast niespodzianek
Serwis to pozycja, którą w domowych budżetach pomija się najczęściej. Powód jest prosty: przez kilka miesięcy wydatek wynosi zero, a potem jedna wizyta z wymianą rozrządu albo sprzęgła może kosztować 2000–3000 zł. Zamiast zgadywać, lepiej co miesiąc odkładać rezerwę serwisową i traktować ją jak rachunek, który jeszcze nie przyszedł.
Poniższe kwoty to moje szacunki dla samochodów serwisowanych poza ASO przy przebiegu 10–15 tys. km rocznie, oparte na typowych cennikach warsztatów. Przy większym przebiegu, w ASO albo w aucie klasy premium warto podnieść je mniej więcej o jedną trzecią.
| Wiek i typ auta | Miesięczna rezerwa |
|---|---|
| Nowe lub kilkuletnie, w gwarancji | ok. 100–150 zł |
| Popularny samochód 5–10 lat | ok. 170–250 zł |
| Samochód 10–15 lat | ok. 250–400 zł |
| Stare auto premium albo skomplikowany diesel | 350–600 zł i więcej |
| Elektryk kilkuletni | ok. 100–170 zł |
Z oponami jest podobnie. Komplet zużywa się przez kilka sezonów, ale zapłacić za niego trzeba jednorazowo. Sezonowa wymiana z wyważeniem kosztuje zwykle 150–300 zł za wizytę, a przy dużych kołach SUV-a odpowiednio więcej. Co kilka lat dochodzi jeszcze zakup nowego ogumienia za 1500–3000 zł.
Rozsądna rezerwa to około 50–70 zł miesięcznie przy małym aucie, 70–100 zł przy kompakcie i 100–150 zł przy większych. Do tego dochodzą drobiazgi, które w skali roku mogą kosztować kilkaset złotych: myjnia, płyn do spryskiwaczy, żarówki, wycieraczki czy opłaty za autostrady. W tabeli uwzględniłem je razem z oponami, w kolumnie eksploatacji.
Takie fundusze należy oddzielić od codziennych wydatków i trzymać na osobnym koncie. Takie konto może być miejscem przechowywania różnych funduszów, ale najważniejsze jest to, by było to inne konto niż Twoje główne konto z którego na co dzień płacisz. Ten model opisałem w artykule o kilku kontach bankowych.
Parking, rata i utrata wartości
Koszt parkingu trzeba policzyć indywidualnie, bo rozstrzał sięga tu od zera do kilkuset złotych miesięcznie. Właściciel domu z podjazdem nie płaci za postój nic. Mieszkaniec centrum dużego miasta zapłaci za abonament w strefie płatnego parkowania od kilkudziesięciu do około dwustu złotych rocznie, a wynajęte miejsce w garażu podziemnym może kosztować kilkaset złotych miesięcznie. Do tego dochodzą parkingi przy pracy i przy centrach handlowych. W budżecie wyglądają na drobne wydatki, ale w skali roku potrafią uzbierać się do kwoty drugiej składki OC.
Rata kredytu albo leasingu obciąża domowy przepływ w całości, dlatego w budżecie wpisuje się ją w pełnej wysokości. Ekonomicznie warto ją jednak rozdzielić na dwie części. Spłata kapitału buduje Twój udział w wartości samochodu, a odsetki wraz z prowizją są czystym kosztem finansowania.
Pamiętaj też, że rata za auto rzędu 1000 zł miesięcznie obniża zdolność kredytową na mieszkanie zwykle o około 100–150 tys. zł. Zanim więc kupisz samochód na kredyt, warto sprawdzić w kalkulatorze zdolności kredytowej, jak taka rata wpłynie na Twoje plany mieszkaniowe.
Utrata wartości to koszt największy, a jednocześnie najmniej widoczny, bo nie pojawia się ani na koncie, ani na żadnej fakturze. Odczujesz go dopiero przy sprzedaży samochodu. Auto kupione za 60 tys. zł i sprzedane po trzech latach za 48 tys. zł kosztowało dodatkowo około 333 zł miesięcznie. Przy nowszym samochodzie za 130 tys. zł, wartym po trzech latach 90 tys. zł, ta sama pozycja to już około 1110 zł miesięcznie. Właśnie dlatego w drugiej tabeli nowszy i oszczędniejszy samochód wypada drożej od starszego, który spala więcej paliwa.
Dla porządku dodam, że w Polsce nie ma corocznego podatku od posiadania zwykłej osobówki. Podatek od środków transportowych dotyczy samochodów ciężarowych powyżej 3,5 tony, ciągników siodłowych i autobusów.
Samochód czy komunikacja miejska?
Zamiast ideologii proponuję zwykłe wyliczenie na kartce. Auto z pierwszego wiersza tabeli kosztuje w mieście około 730 zł miesięcznie. Jeżeli doliczymy do tego abonament parkingowy w strefie i dodatkowe opłaty za parkowanie poza domem, powiedzmy 100 zł, wychodzi około 830 zł — i to jeszcze bez utraty wartości.
A może znasz kogoś, kto myśli o kredycie hipotecznym?
Poleć mnie tej osobie i przekaż jej kontakt do mnie. Jeśli się odezwie i sprawa zakończy się kredytem, podzielę się z Tobą wynagrodzeniem.

Alternatywą dla samochodu jest bilet miesięczny za około 100 zł (albo mniej, jeżeli kupisz na dłuższy okres – ja, kupując 90-dniowy, płacę we Wrocławiu 240 zł, czyli 80 zł miesięcznie), cztery przejazdy taksówką po 40 zł każdy oraz jeden weekendowy wynajem auta za około 250 zł. Razem daje to 510–560 zł miesięcznie, czyli mniej więcej o 300 zł mniej.
Musisz więc przede wszystkim zastanowić się, ile dni w tygodniu samochód po prostu stoi. Jeżeli służy głównie w weekendy i raz w tygodniu na większe zakupy, alternatywa wychodzi taniej. Jeżeli natomiast codziennie dojeżdżasz 30 km poza miasto, wozisz dzieci na zajęcia albo pracujesz w terenie, żadna kombinacja taksówek i wynajmu nie będzie tańsza od własnego auta. Policzony koszt przyda Ci się wtedy do czegoś innego — do wyboru rozsądnego egzemplarza.
Jakie koszty utrzymania samochodu można obniżyć?
Oszczędności w utrzymaniu auta to efekt podjętych decyzji. Porównanie ofert OC przed odnowieniem polisy to potencjalne kilkaset złotych oszczędności. Serwis poza ASO po zakończeniu gwarancji może obniżyć koszt tej samej wymiany oleju czy klocków o jedną trzecią, a czasem i więcej.
Jeżeli jeździsz niewiele i przede wszystkim po mieście, to opony całoroczne pozwolą Ci uniknąć dwóch wizyt w warsztacie rocznie i zakupu drugiego kompletu. W górach albo przy częstych trasach zimą lepiej jednak zostać przy oponach sezonowych. Dochodzi do tego spokojna jazda, która potrafi obniżyć spalanie o 10–15% bez żadnych nakładów, oraz wspólne dojazdy do pracy — przy dwóch osobach podzielicie koszt paliwa na pół.
Są jednak trzy pozycje, na których lepiej nie oszczędzać. Pierwsza to opony i hamulce. Odkładanie ich wymiany może i oszczędza kilkaset złotych, ale w razie kolizji może kosztować dziesiątki tysięcy.
Druga to przeglądy i wymiany oleju. Robione rzadziej, niż zaleca producent, odbiją się i na cenie przy sprzedaży, i na koszcie ewentualnej naprawy silnika. Trzecia to ubezpieczenia. OC jest obowiązkowe, ale AC nie; rezygnacja z niego to oszczędność wyłącznie na papierze, która kończy się przy pierwszej większej szkodzie.
Przykład: wyliczenie dla używanego kompaktu z ratą i parkingiem
Koszty utrzymania samochodu możesz traktować jako koszty stałe, podobnie jak subskrypcje. Pojedyncze kwoty wyglądają niewinnie, a razem potrafią dać drugi czynsz. Dlatego przy zakupie auta lepiej zacząć od pytania, czy stać Cię na jego utrzymanie przez kilka najbliższych lat, a dopiero potem sprawdzać, czy stać Cię na cenę z ogłoszenia.
Najczęściej zadawane pytania
Ile kosztuje utrzymanie samochodu miesięcznie w 2026 roku?
Dla używanego auta przy przebiegu 10 tys. km rocznie koszty bieżące wynoszą około 730 zł miesięcznie w przypadku dziesięcioletniego auta miejskiego, 755 zł przy kilkuletnim kompakcie i 945 zł przy rodzinnym SUV-ie. Liczę w tym paliwo po wrześniowych cenach, OC, badanie techniczne, rezerwę serwisową i opony. Kompaktowy elektryk ładowany głównie w domu to około 550 zł. Przy 20 tys. km rocznie kwoty te rosną do 860–1620 zł. Po doliczeniu utraty wartości pełny koszt posiadania nowszego samochodu może przekroczyć 2000 zł miesięcznie, a parking i rata kredytu dokładają do tego swoje.
Czy w Polsce płaci się coroczny podatek od posiadania samochodu osobowego?
Nie ma takiego podatku dla zwykłej osobówki. Podatek od środków transportowych obejmuje samochody ciężarowe o masie całkowitej powyżej 3,5 tony, ciągniki siodłowe, część przyczep i autobusy, więc właściciela auta osobowego nie dotyczy. Podatki związane z autem płaci się pośrednio, przede wszystkim w cenie paliwa, w której siedzi akcyza, opłata paliwowa i VAT. Przy zakupie dochodzą jeszcze opłaty rejestracyjne i ewentualnie akcyza od sprowadzonego auta, ale są jednorazowe, więc do miesięcznego utrzymania ich nie wliczamy.
Ile kosztuje OC i co grozi za przerwę w ubezpieczeniu?
Średnia składka OC po drugim kwartale 2026 roku to według Polskiej Izby Ubezpieczeń 548 zł rocznie, czyli około 46 zł miesięcznie, ale młody kierowca z krótką historią zapłaci kilkukrotnie więcej. Za przerwę w OC samochodu osobowego UFG nalicza w 2026 roku 1920 zł przy przerwie do 3 dni, 4810 zł do 14 dni i 9610 zł powyżej 14 dni. Kontrola odbywa się automatycznie w bazie polis, więc wezwanie dostanie także właściciel auta, które bez OC stoi pod domem. Ubezpieczenie musi być ciągłe, a oszczędza się przede wszystkim przez porównanie ofert przed odnowieniem.
Czy samochód elektryczny jest tańszy w utrzymaniu?
W kosztach bieżących tak, ale pod warunkiem ładowania w domu. Przejechanie 100 km kosztuje wtedy około 21 zł zamiast 40–50 zł w aucie spalinowym, a serwis jest tańszy, bo odpada olej, rozrząd czy sprzęgło. Na publicznych ładowarkach ta przewaga znika, ponieważ przy stawce 2,10–3,00 zł za kWh koszt 100 km zbliża się do benzyny. Dochodzi też szybsza utrata wartości, którą w tabeli przyjąłem na 15% rocznie. Przy aucie za 120 tys. zł oznacza to około 1500 zł miesięcznie, więc w pełnym koszcie posiadania elektryk może wypaść drożej niż dziesięcioletnie auto spalinowe.
Jak policzyć koszt utrzymania własnego samochodu?
Zacznij od paliwa: przebieg razy spalanie, podzielone przez 100, razy cena litra z ostatniego tankowania. Potem dolicz składki OC i AC oraz badanie techniczne podzielone przez dwanaście, rezerwę serwisową i oponową dobraną do wieku auta, a na końcu parking i drobiazgi w rodzaju myjni czy płynów. Dla pełnego kosztu posiadania dochodzą jeszcze odsetki od kredytu i utrata wartości, czyli różnica między ceną zakupu a ceną sprzedaży podzielona przez liczbę miesięcy. Najpewniejszy wynik da Ci przejrzenie własnych wydatków z ostatnich 12–24 miesięcy, bo faktury z warsztatu rzadko zgadzają się z tabelami.
Czy diesel jest tańszy w utrzymaniu od benzyny?
Przy wrześniowych cenach paliw, po wygaśnięciu pakietu CPN, olej napędowy jest droższy od benzyny o około 80 groszy na litrze. W efekcie diesel spalający 6 l/100 km może kosztować w paliwie niemal tyle samo co auto benzynowe zużywające niespełna 7 l/100 km. Przewaga diesla pojawia się dopiero przy dużych przebiegach na trasie, gdzie różnica w spalaniu jest większa niż w mieście. Serwis diesla bywa przy tym droższy ze względu na wtryskiwacze, filtr cząstek stałych i turbosprężarkę, co przy starszym egzemplarzu może zjeść całą oszczędność na paliwie. Wyraźnie tańszym paliwem pozostaje dziś LPG, a przy ładowaniu w domu także prąd.
Dane wg stanu na
Autor: Tomek Musiałowski — ekonomista i specjalista od finansów osobistych, agent pośrednika kredytu hipotecznego (wpis KNF: RHA0018910). Ceny paliw, składki i opłaty podane według stanu na początek września 2026; rezerwy serwisowe i utrata wartości to szacunki z jawnymi założeniami. Tekst ma charakter edukacyjny, nie jest indywidualną poradą finansową.

