
Kredyt gotówkowy na remont, raty za sprzęt i karta kredytowa, która od dawna nie schodzi do zera, to dość częsty zestaw w domowym budżecie. Każde z tych zobowiązań ma inny termin płatności i inne oprocentowanie, a ich łączna rata potrafi stanowić sporą część pensji. Reklamy kredytów konsolidacyjnych obiecują wtedy jedną ratę zamiast kilku i to zwykle niższą od ich sumy. Ta obietnica jest często prawdziwa, tylko że niższa rata i niższy koszt to dwie różne rzeczy. Można płacić mniej co miesiąc i jednocześnie oddać bankom więcej pieniędzy do końca spłaty.
Poniżej wyjaśniam, jak działa kredyt konsolidacyjny i od czego zależy to, czy się opłaca. Policzyłem to na przykładzie trzech kredytów i różnego tempa spłaty, także po uwzględnieniu inflacji, a do tego pokazuję, jak na to wszystko wpływa zwrot kosztów ze starych umów. Opisuję też konsolidację kart i limitów w koncie, konsolidację z hipoteką i to, co warto wiedzieć, jeśli w spłacie są już opóźnienia.
Co to jest kredyt konsolidacyjny?
Kredyt konsolidacyjny to kredyt, którego głównym celem jest spłata innych zobowiązań. Najczęściej nowy bank przelewa pieniądze bezpośrednio do Twoich dotychczasowych wierzycieli, a Ty od tej chwili spłacasz już tylko jeden kredyt, w jednym banku i w jednym terminie. Dług przy tym nie znika ani nie maleje. Jeżeli do spłaty zostało Ci łącznie 50 tys. zł, nowy kredyt musi pokryć co najmniej te 50 tys. zł i od tej kwoty bank zaczyna naliczać swoje odsetki. Konsolidacja jest więc przeniesieniem zadłużenia na nowe warunki, czyli jego refinansowaniem.
Konsolidacji podlegają zwykle kredyty i pożyczki gotówkowe, ratalne i samochodowe, karty kredytowe oraz limity w koncie z innych banków. Kwestia pożyczek z firm pozabankowych jest dużo bardziej skomplikowana. Mimo że to drogie zadłużenie, to duża część banków nie chce się podjąć ich konsolidacji. Da się jednak znaleźć też banki, które zgodzą się je skonsolidować. Ja sam niejednokrotnie tworzyłem plany konsolidacji, które obejmowały też pożyczki pozabankowe; zazwyczaj potrzeba było do tego więcej niż jednego kredytu, ale finalnie w większości wypadków udawało się pomóc klientom.
Inną sprawą jest kredyt hipoteczny; tego nie skonsolidujemy zwykłym kredytem konsolidacyjnym, bo zresztą nie miałoby to sensu. Kredyt hipoteczny jest z pewnością tańszy niż konsolidacyjny. Jeżeli chcesz spróbować obniżyć oprocentowanie na swoim kredycie hipotecznym, to do tego raczej wykorzystamy inny mechanizm: refinansowanie kredytu hipotecznego. Różnie jest natomiast z kredytami w banku, który ma przeprowadzić konsolidację. Z dziesięciu banków, których procedury znam dogłębnie, mniej więcej połowa zgadza się konsolidować własne kredyty, a pozostałe przyjmują tylko zobowiązania z innych banków. Prawie wszędzie można dobrać dodatkową gotówkę, ale wtedy konsolidacja przestaje być samym refinansowaniem, bo zwiększa kwotę Twojego długu. Jest to jednak jeden z mechanizmów, które wykorzystuje się do spłaty sektora pozabankowego. Dobraną gotówką (tak zwaną kwotą wolną) spłaca się wtedy po prostu pożyczki pozabankowe. Można też najpierw wziąć kredyt gotówkowy, spłacić nim pożyczki pozabankowe, a potem wnioskować w docelowym banku o konsolidację.
Skąd się bierze niższa rata po konsolidacji?
Rata po konsolidacji może spaść dzięki niższemu oprocentowaniu, bo stare kredyty bywają drogie (zwłaszcza karty kredytowe, limity w koncie i małe kredyty gotówkowe), a nowy bank może zaproponować wyraźnie lepsze warunki. Spada też wtedy, gdy wydłużasz okres spłaty, bo ten sam dług rozłożony na więcej miesięcy daje mniejszą ratę. Odsetki są jednak wtedy naliczane dłużej. Niższe oprocentowanie potrafi obniżyć zarówno ratę, jak i łączny koszt kredytu, natomiast samo wydłużenie spłaty obniża ratę kosztem wyższej sumy odsetek.
Ważne jest tu jednak rozdzielenie oficjalnego okresu kredytowania i oficjalnej raty, która z niego wynika, od Twoich rzeczywistych planów. Wzięcie bowiem kredytu na dłuższy okres i regularne nadpłacanie go jest strategią obniżania ryzyka finansowego gospodarstwa domowego. Polega na tym, że dłuższy oficjalny okres kredytowania wiąże się z niższą wymagalną ratą, którą trzeba zapłacić w każdym miesiącu. Rzeczywista rata, jaką będziesz płacić co miesiąc, może natomiast być inna. Klienci, korzystając z mojej pomocy, często proszą o przygotowanie właśnie takiego planu, gdzie wymagalna rata jest niska, ale plan do realizacji zakłada całkiem inne płatności.
Zamierzasz wziąć kredyt hipoteczny?
Przejdźmy przez to razem. Pomogę Ci porównać oferty banków i wybrać kredyt dopasowany do Twojej sytuacji. Kliknij poniżej, aby dowiedzieć się więcej.

Wyliczenie na przykładzie trzech kredytów
Policzmy to na przykładzie osoby, która spłaca trzy kredyty z łącznym saldem 50 tys. zł. Największy jest kredyt gotówkowy na remont, do tego dochodzi kredyt ratalny na sprzęt i mniejsza pożyczka gotówkowa. Każdy ma inne oprocentowanie i inny termin końca, a razem dają 2310,59 zł rat miesięcznie. To tylko przykład, a parametry dobrałem tak, żeby przypominały kredyty zaciągane w latach wyższych stóp procentowych.
| Zobowiązanie | Saldo do spłaty | Oprocentowanie | Zostało rat | Rata |
|---|---|---|---|---|
| Kredyt gotówkowy | 25 000 zł | 13,5% | 30 | 986,49 zł |
| Kredyt ratalny | 15 000 zł | 11,5% | 24 | 702,60 zł |
| Pożyczka gotówkowa | 10 000 zł | 14,5% | 18 | 621,50 zł |
| Razem | 50 000 zł | — | — | 2310,59 zł |
Bez żadnych zmian ta osoba odda jeszcze 57 644,12 zł, czyli 7644,12 zł ponad saldo. To punkt odniesienia dla każdej oferty konsolidacji. Przyjmijmy teraz, że bank proponuje kredyt konsolidacyjny na 50 tys. zł z oprocentowaniem 8%, bez prowizji i bez ubezpieczenia. Takie warunki mieszczą się w dolnej części tego, co banki publikowały w październiku 2026 roku, więc traktuję je jako wariant korzystny. Średnie oprocentowanie trzech starych kredytów (ważone ich saldami) wynosi 13,1%, więc koszt długu spada o 5,1 punktu procentowego.
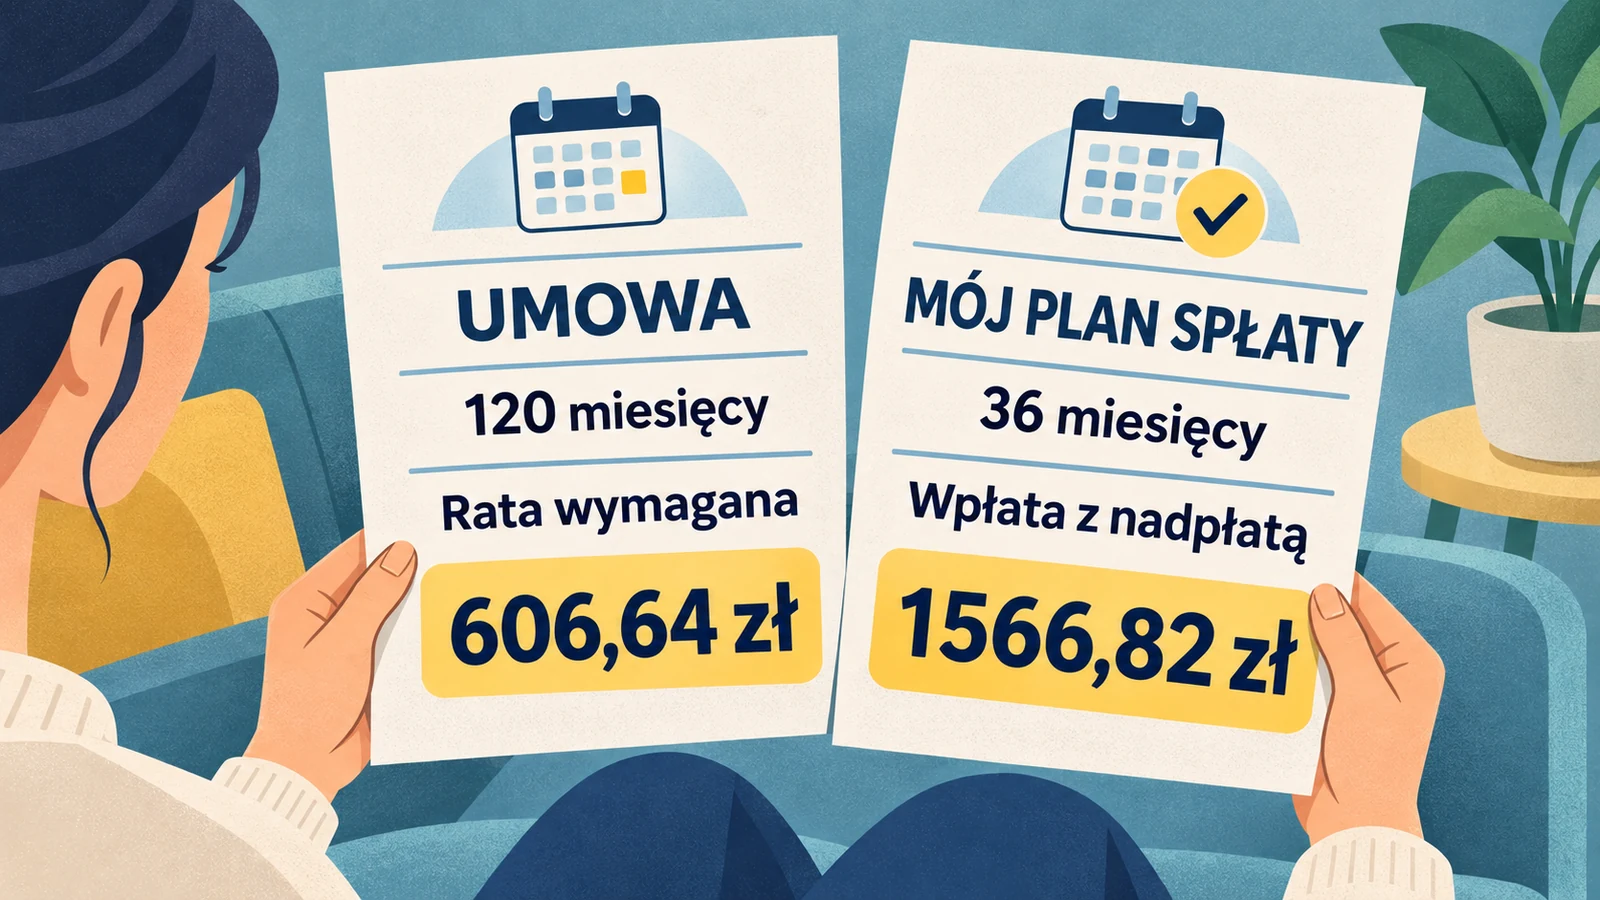
Kredyt bierzemy na najdłuższy dostępny okres, czyli 120 miesięcy, bo wtedy rata jest najniższa, a zdolność kredytowa najwyższa. To jest symulacja oficjalna, w której rata wymagalna wynosi 606,64 zł, czyli o 1703,95 zł mniej, niż ta osoba płaci dziś. Obok niej przygotowuję klientom symulację płatności, która pokazuje rzeczywiste wpłaty. Kredyt jest wtedy wzięty na 120 miesięcy, ale spłacany według własnego harmonogramu, więc jego koszt zależy od tego, jak szybko będzie spłacany.
| Spłata w | Miesięczna wpłata | Nadpłata ponad ratę | Do zapłaty od dziś | Różnica wobec starych kredytów |
|---|---|---|---|---|
| 30 miesięcy | 1844,42 zł | 1237,78 zł | 55 332,49 zł | 2311,63 zł mniej |
| 36 miesięcy | 1566,82 zł | 960,18 zł | 56 405,46 zł | 1238,66 zł mniej |
| 48 miesięcy | 1220,65 zł | 614,01 zł | 58 591,01 zł | 946,90 zł więcej |
| 60 miesięcy | 1013,82 zł | 407,18 zł | 60 829,18 zł | 3185,07 zł więcej |
| 120 miesięcy (bez nadpłat) | 606,64 zł | 0 zł | 72 796,56 zł | 15 152,44 zł więcej |
Przy spłacie w 30 i 36 miesięcy konsolidacja obniża miesięczne obciążenie i jednocześnie zmniejsza kwotę, którą trzeba oddać. Przy 36 miesiącach wpłata jest o prawie 744 zł niższa od dzisiejszych rat, a od dziś do końca spłaty ta osoba zapłaci o około 1239 zł mniej. Przy 48 miesiącach miesięczna wpłata spada już o ponad 1000 zł, ale suma przyszłych płatności rośnie o około 947 zł. Spłata w 60 miesięcy obniża wpłatę z 2311 zł do około 1014 zł (o ponad połowę), za to suma wpłat rośnie o około 3185 zł. Gdyby płacić tylko ratę wymagalną przez 120 miesięcy, suma wpłat byłaby wyższa o około 15 152 zł.
Wyższa suma wpłat przy wolniejszej spłacie nie oznacza droższego długu, bo oprocentowanie jest cały czas niższe, tylko z pieniędzy banku korzystasz dłużej. Czysty efekt niższego oprocentowania widać przy wpłatach takich jak dziś, bo kredyt zniknąłby wtedy po 27 miesiącach, a suma wpłat byłaby o około 3373 zł niższa.
W samej sumie wpłat nie widać jednak pełnego kosztu, bo złotówka dziś jest warta więcej niż za rok. Stare kredyty trzeba spłacać dużymi ratami od razu, a przy nowym kredycie część płatności przesuwa się na później, kiedy te same kwoty będą miały zwykle mniejszą siłę nabywczą. Przyszłej inflacji nikt nie zna, ale jakieś założenie do szacowania musimy przyjąć. Wziąłem 3% rocznie, czyli wartość między celem NBP (2,5%) a ostatnim odczytem GUS (3,5% w październiku 2026 roku). Przy takiej inflacji 1000 zł zapłacone za pięć lat jest warte tyle, co dzisiejsze 863 zł. W ten sam sposób przeliczyłem każdą wpłatę.
| Wariant spłaty | Suma wpłat w dzisiejszych pieniądzach | Różnica w samej sumie wpłat | Różnica po uwzględnieniu inflacji |
|---|---|---|---|
| Stare kredyty | 55 775 zł | — | — |
| 30 miesięcy | 53 272 zł | 2312 zł mniej | 2503 zł mniej |
| 36 miesięcy | 53 910 zł | 1239 zł mniej | 1865 zł mniej |
| 48 miesięcy | 55 192 zł | 947 zł więcej | 583 zł mniej |
| 60 miesięcy | 56 478 zł | 3185 zł więcej | 703 zł więcej |
| 120 miesięcy (bez nadpłat) | 62 946 zł | 15 152 zł więcej | 7171 zł więcej |
Spłata w 48 miesięcy, przy której suma wpłat jest o około 947 zł wyższa, w dzisiejszych pieniądzach wychodzi o około 583 zł taniej, a różnica przy 60 miesiącach spada z około 3185 zł do około 703 zł. Nie oznacza to, że bank pobierze mniej pieniędzy. Nominalnie oddasz mu więcej, ale część tych złotówek zapłacisz później, gdy będą warte mniej. Przy inflacji 2,5% różnica przy 60 miesiącach wyniosłaby około 1088 zł, a przy około 4% zniknęłaby całkowicie. Szybsza spłata jest przy tym nadal tańsza od wolniejszej, bo oprocentowanie 8% jest wyższe od inflacji. Spadek wartości rat odczujesz w budżecie tylko wtedy, gdy Twoje dochody będą rosły razem z cenami. Jak inflacja zmniejsza ciężar długu, możesz przeczytać w artykule o inflacji i okresie kredytu hipotecznego.
W tym wyliczeniu nie ma prowizji, bo w przykładach reprezentatywnych, które sprawdziłem, banki jej nie pobierały. Przy kredytach konsolidacyjnych nie pamiętam kiedy poleciłem jakąś ofertę z prowizją. Oferta może jednak zdrożeć przez dobrowolne ubezpieczenie albo utratę promocyjnych warunków. Z reguły oferty z ubezpieczeniami są nieco droższe niż bez (obniża się oprocentowanie, ale dochodzi składka za ubezpieczenie). Dlatego przy porównywaniu ofert ważniejsze od samego oprocentowania jest RRSO i całkowita kwota do zapłaty przy tym samym okresie. Czym różni się RRSO od oprocentowania nominalnego, możesz przeczytać w artykule o RRSO i oprocentowaniu nominalnym na planowanie-finansowe.pl.
Kiedy kredyt konsolidacyjny się opłaca?
Kredyt konsolidacyjny opłaca się wtedy, gdy obniża średni ważony koszt Twoich długów (w finansach to WACC). Typowy przykład to kredyty i karty oprocentowane na 12–14,5% zamienione na kredyt z oprocentowaniem w okolicach 8–9%. W tych wyliczeniach uwzględnia się też prowizję i obowiązkowe dodatki nowego kredytu, jeżeli występują. Tutaj wszystkie kredyty były bez takich dodatków, ale jeżeli kredyt je ma, to trzeba je uwzględnić przy liczeniu WACC. Trzeba też sprawdzić czy spłacane kredyty uwzględniają opłatę za wcześniejszą spłatę. Okres kredytu nie przesądza o opłacalności, bo oficjalnie bierzemy najdłuższy, a rzeczywiście ustalamy plan spłat i się go trzymamy. Jeżeli spłacasz w podobnym tempie co dziś, spada zarówno rata, jak i kwota, którą oddasz bankom do końca spłaty, bez względu na to, jaka będzie inflacja.Musisz jednak pamiętać, że im dłuższy okres wybierzesz, tym łączna kwota do spłaty będzie wyższa. Może zdarzyć się tak, że mimo spadku oprocentowania, kredyt konsolidacyjny stanie się droższy, bo za wolno go będziesz spłacać.
Konsolidacja może też pomóc wtedy, gdy budżet przestał się domykać. Jeżeli płacisz wszystkie raty w terminie, ale po ich zapłaceniu nie zostaje prawie nic na nieprzewidziane wydatki, niska rata wymagalna może zmniejszyć ryzyko, że za kilka miesięcy pojawi się pierwsza zaległość. W lepszych miesiącach możesz nadpłacać, a w gorszych płacić tylko tyle, ile wymaga umowa. Suma wpłat może być wtedy wyższa niż przy starych kredytach, ale wynika to z dłuższego korzystania z pieniędzy, a nie z droższego długu (w moim przykładzie przy spłacie w 60 miesięcy to około 703 zł po uwzględnieniu inflacji). Warto tę różnicę policzyć przed podpisaniem umowy.
Konsolidacja może być również sposobem na zbudowanie zdolności kredytowej. Bank odejmuje raty obecnych zobowiązań od dochodu, więc kilka kredytów na krótki okres może zablokować nowy kredyt, nawet jeśli spłacasz je bez opóźnień. Konsolidacja pozwala zastąpić je jednym kredytem na maksymalny okres, a wtedy rata spada i zdolność kredytowa rośnie. W moim przykładzie miesięczne zobowiązania spadają z 2311 zł do 607 zł. Stosuję ten mechanizm u klientów, którzy nie mają zdolności ze względu na zobowiązania.
Konsolidacja ma sens, gdy spada średnie oprocentowanie Twoich długów, czyli nowy kredyt razem z prowizją i dodatkami jest tańszy od średniej starych. Oficjalnie bierzesz najdłuższy okres, a rzeczywiście ustalasz plan spłat i się go trzymasz.
Konsolidacja może mieć sens, jeśli pozwoli spłacać raty w terminie. Najlepiej wziąć kredyt na najdłuższy okres, a potem nadpłacać tyle, na ile pozwala budżet.
Konsolidacja może pomóc, gdy zdolność blokują raty obecnych zobowiązań. Krótsze kredyty zastępujesz jednym na maksymalny okres, więc rata spada, a zdolność kredytowa rośnie.
Sama konsolidacja raczej nie wystarczy, bo przy bieżących opóźnieniach bank zwykle odmówi kredytu. Lepszym pierwszym krokiem bywa wniosek o restrukturyzację u obecnego wierzyciela.
Są też sytuacje, w których konsolidację zwykle odradzam. Pierwsza dotyczy kredytów, które i tak skończą się w ciągu roku albo półtora, bo nowa umowa niewiele wtedy daje. Druga to tani dług, bo jeżeli obecne kredyty są tańsze od nowego, a budżet się domyka, nie ma powodu przenosić ich do droższego kredytu tylko po to, żeby mieć jedną ratę. Korzyść z niższego oprocentowania może też całkiem zniknąć przy drogim ubezpieczeniu. Ostrożnie warto podchodzić także do dobrania dodatkowej gotówki na bieżące wydatki, bo jeśli do 50 tys. zł konsolidowanego długu dobierzesz 20 tys. zł, zadłużenie rośnie o 40%, nawet gdy rata przy długim okresie wciąż wygląda przyzwoicie.
Największe ryzyko pojawia się jednak już po konsolidacji. Karta kredytowa i limit w koncie spłacone z nowego kredytu zwykle nadal działają, chyba że je zamkniesz (niektóre banki wymagają tego w umowie). Jeżeli wydatki, które doprowadziły do zadłużenia, się nie zmienią, po roku czy dwóch można mieć jednocześnie kredyt konsolidacyjny i ponownie wykorzystane karty. Przy konsolidacji kart i limitów warto więc od razu zdecydować, czy któryś z nich zostaje jako rezerwa na sytuacje awaryjne, a resztę zamknąć. Rolę rezerwy lepiej jednak powierzyć poduszce finansowej, bo od wykorzystanego limitu płaci się odsetki.
Jak policzyć, czy konsolidacja opłaca się w Twojej sytuacji?
Żeby ocenić opłacalność, trzeba najpierw policzyć średnie oprocentowanie swoich długów i porównać je z kosztem nowego kredytu. Potem warto zestawić wszystkie przyszłe płatności przy obecnych umowach z tym, co zapłacisz przy nowym kredycie według swojego planu. Całkowita kwota do zapłaty z umowy pokazuje tylko symulację oficjalną, czyli spłatę bez nadpłat.
Karta kredytowa i limit w koncie nie mają harmonogramu ani liczby rat, więc sumę ich przyszłych płatności trzeba oszacować samodzielnie. Najprościej przyjąć kwotę, którą i tak co miesiąc przeznaczasz na spłatę tego długu, i policzyć, po ilu miesiącach saldo spadnie do zera, jeśli nie będziesz dokładać nowych wydatków (w Excelu zrobi to funkcja LICZBA.RAT). To samo wyliczenie można potem powtórzyć przy oprocentowaniu nowego kredytu. Przy limicie w koncie taki plan trzeba sobie założyć, bo jeśli stale z niego korzystasz, płacisz same odsetki (przy 10 000 zł i 14,5% to około 121 zł miesięcznie), a dług nie maleje. Więcej o spłacie karty, w tym o kwocie minimalnej, możesz przeczytać w artykule o tym, jak działa karta kredytowa.
Dane do tego wyliczenia znajdziesz w harmonogramach spłaty, w aplikacjach banków albo w zaświadczeniach o saldzie. Z każdego starego kredytu warto zebrać kilka informacji:
- aktualne saldo do całkowitej spłaty,
- liczbę pozostałych rat i ich wysokość (przy karcie i limicie oprocentowanie oraz kwotę, którą co miesiąc spłacasz),
- informację, czy umowa przewiduje opłatę za wcześniejszą spłatę i ile wyniesie,
- wysokość prowizji i składek ubezpieczenia zapłaconych na początku, bo od nich liczy się zwrot.
Z nowej oferty potrzebujesz natomiast całkowitej kwoty do zapłaty, liczby i wysokości rat, RRSO oraz kosztu ubezpieczenia i innych dodatków. Wszystkie te dane bank albo pośrednik musi podać przed zawarciem umowy w formularzu informacyjnym, więc nie trzeba ich szukać po regulaminach. Mając je w jednym miejscu, możesz zrobić to samo wyliczenie co w tabeli wyżej, tylko na własnych liczbach. Jako ekspert kredytowy przygotowuję klientom obie symulacje i pomagam w samej konsolidacji, a dla klienta ta pomoc nic nie kosztuje.
Zobacz, jak wygląda taka oferta
Dla trzech kredytów z mojego przykładu przygotowałem ofertę w takiej formie, w jakiej dostają ją moi klienci: porównanie banków, obie symulacje i harmonogram płatności. Jeśli chcesz ją dostać na własnych liczbach, odezwij się do mnie.
To przykład: klientka jest fikcyjna, a warunki banków odpowiadają stanowi z 2 listopada 2026 roku.
Ile kosztuje kredyt konsolidacyjny?
Najtańsze oferty bankowe miały w październiku 2026 roku RRSO w okolicach 8–9%. Z przykładów reprezentatywnych, które banki publikują na swoich stronach, wynika jednak, że najniższe stawki są prawie zawsze warunkowe. Dotyczą zwykle nowych klientów, wymagają konta z regularnymi wpływami, a czasem także minimalnej kwoty spłacanych zobowiązań z innych banków (rzędu 30–50 tys. zł). W niektórych ofertach oprocentowanie rośnie o 2 punkty procentowe, gdy przestaniesz spełniać warunek. Standardowe oferty bez promocji mają RRSO raczej w okolicach 8,8–9,2%, a w przykładach reprezentatywnych części dużych banków przekracza 11%, a nawet 15%.
Rozrzut jest więc duży i dlatego warto porównać kilka ofert, zanim podpiszesz pierwszą z brzegu. Na cenę wpływa też kwota, bo przy mniejszych konsolidacjach (do kilkudziesięciu tysięcy złotych) oprocentowanie bywa wyraźnie wyższe niż przy dużych. Ubezpieczenie w kredytach bez zabezpieczenia jest dobrowolne, ale potrafi podnieść RRSO o kilka punktów procentowych (w przykładzie reprezentatywnym jednego z banków z około 11,7% do około 18,8%). Typowe maksimum to 250 tys. zł i 10 lat spłaty, więc symulację oficjalną robimy zwykle właśnie na 120 miesięcy.
Zwrot prowizji ze starych kredytów i opłata za wcześniejszą spłatę
Konsolidacja oznacza wcześniejszą spłatę dotychczasowych kredytów, a przy wcześniejszej spłacie część zapłaconych kosztów wraca do kredytobiorcy. Chodzi o koszty przypadające na okres, o który skracasz umowę, w tym o prowizję i składki ubezpieczenia pobrane z góry przy udzieleniu kredytu. Zgodnie ze stanowiskiem UOKiK dzieli się je przez liczbę dni, przez które miała trwać umowa, i mnoży przez liczbę dni, o które ją skrócono.
Po spłacie całego kredytu bank ma 14 dni na rozliczenie się z Tobą. Jeżeli zwrotu nie ma albo wydaje się zaniżony, możesz złożyć reklamację, a kwotę orientacyjną sprawdzić w kalkulatorze UOKiK. Gdy reklamacja nie pomoże, pozostaje wniosek do Rzecznika Finansowego. Więcej o tym, jak bank rozlicza nadpłatę i wcześniejszą spłatę kredytu gotówkowego, możesz przeczytać w artykule o nadpłacie kredytu gotówkowego na Pieniądzopedii.
Przed konsolidacją warto też sprawdzić, czy stara umowa przewiduje opłatę za wcześniejszą spłatę. Przy kredytach o zmiennym oprocentowaniu i przy limicie w koncie takiej opłaty w ogóle nie ma. Przy oprocentowaniu stałym bank może ją pobrać tylko wtedy, gdy zapisał ją w umowie, a kwota spłacana w ciągu 12 miesięcy przekracza około 28,7 tys. zł (ten próg zmienia się co rok). Opłata nie może wtedy przekroczyć 1% spłacanej kwoty (0,5%, gdy do końca umowy został rok albo mniej), więc przy 30 tys. zł to najwyżej 300 zł. Te same zasady dotyczą nadpłat nowego kredytu, a w moim przykładzie nadpłaty nie przekraczają 15 tys. zł rocznie, więc opłaty by nie było.
Kredyt konsolidacyjny z hipoteką
Konsolidację można też zabezpieczyć hipoteką na mieszkaniu albo domu. Taki kredyt pozwala rozłożyć spłatę na kilkanaście, a nawet ponad dwadzieścia lat i zwykle ma niższe oprocentowanie niż kredyt bez zabezpieczenia. W przykładach reprezentatywnych banków RRSO konsolidacji hipotecznej mieściło się w październiku 2026 roku w przedziale około 8,15–9,5%. Do RRSO wchodzą tu jednak koszty, których nie ma w zwykłym kredycie konsolidacyjnym: wycena nieruchomości (kilkaset złotych), opłata sądowa za wpis hipoteki i ubezpieczenia na życie i nieruchomości, które przez cały okres kredytu potrafią wynieść kilkadziesiąt tysięcy złotych. Bank pożyczy zwykle najwyżej 80% wartości nieruchomości. W niektórych bankach taki kredyt musi obejmować kredyt mieszkaniowy, a pozostałe zobowiązania mogą stanowić tylko niewielką część kwoty.
Przeniesienie długów konsumpcyjnych pod hipotekę wymaga szczególnie dokładnego wyliczenia. Rata może spaść bardzo mocno, ale dług z kart i kredytów gotówkowych zostaje rozłożony na wiele lat i zabezpieczony mieszkaniem albo domem. Taka konsolidacja ma sens przede wszystkim przy wysokiej kwocie zadłużenia. Jeśli chcesz porównać konsolidację gotówkową i hipoteczną na swoich liczbach, wystarczy, że przygotujesz harmonogramy obecnych kredytów, a resztę policzymy razem.
A może znasz kogoś, kto myśli o kredycie hipotecznym?
Poleć mnie tej osobie i przekaż jej kontakt do mnie. Jeśli się odezwie i sprawa zakończy się kredytem, podzielę się z Tobą wynagrodzeniem.

Kredyt konsolidacyjny dla zadłużonych
Kredyt konsolidacyjny najłatwiej dostać wtedy, gdy wszystkie raty są jeszcze płacone w terminie. Bank sprawdza Twoją zdolność kredytową i historię w bazach, takich jak BIK i biura informacji gospodarczej. Bieżących zaległości nie może być, a starsze opóźnienia każdy bank ocenia indywidualnie. Banki patrzą przy tym na różne okresy (jedne na rok, inne na dwa, trzy albo pięć lat, a niektóre deklarują, że badają całą dostępną historię). Opóźnienia do 30 dni są zwykle traktowane łagodniej, o ile dotyczą niskiej kwoty. Dlatego o konsolidacji warto pomyśleć wtedy, gdy raty zaczynają ciążyć, a nie dopiero po kilku miesiącach zaległości.
Oferty „kredytu konsolidacyjnego bez BIK” albo „dla zadłużonych” warto czytać z dużą ostrożnością. Każda instytucja, która pożycza pieniądze, musi zbadać zdolność kredytową klienta, a UOKiK uznawał już takie hasła za wprowadzające w błąd. Urząd karał też za pobieranie opłat, zanim klient dostał warunki umowy na piśmie, i za „rolowanie” pożyczek, czyli udzielanie kolejnych na spłatę poprzednich. Jak działa taka spirala i kiedy pożyczka spoza banku może mieć sens, opisuję w artykule o pożyczce pozabankowej.
Pośrednicy zwykle nie pobierają opłat od klientów, bo wynagrodzenie płaci im bank. Zanim cokolwiek zapłacisz z góry, warto sprawdzić firmę w rejestrze pośredników KNF i na liście ostrzeżeń publicznych KNF.
Gdy zaległości już są, lepszym pierwszym krokiem bywa rozmowa z obecnym wierzycielem. Kredytodawca, który wzywa Cię do spłaty zaległości, musi dać Ci na to co najmniej 14 dni roboczych i poinformować, że w tym samym terminie możesz złożyć wniosek o restrukturyzację, czyli zmianę warunków spłaty. Może ona polegać na wydłużeniu umowy, odroczeniu części rat, zmianie oprocentowania, częściowym umorzeniu albo na konsolidacji zadłużenia. Kredytodawca nie musi się na nią zgodzić, ale odmowę musi szczegółowo uzasadnić. Jak rozmawiać z wierzycielem i w jakiej kolejności spłacać długi, gdy pieniędzy nie starcza na wszystkie raty, opiszę w kolejnym tekście.
Przy większych kłopotach warto skorzystać z bezpłatnej pomocy. W punktach nieodpłatnej pomocy prawnej i nieodpłatnego poradnictwa obywatelskiego wystarczy złożyć oświadczenie, że nie stać Cię na płatną pomoc prawną, a poradnictwo obywatelskie obejmuje wprost porady dla osób zadłużonych. W sporze z bankiem albo firmą pożyczkową pomagają miejscy i powiatowi rzecznicy konsumentów oraz Rzecznik Finansowy. Gdy długów nie da się już spłacić w żaden rozsądny sposób, ostateczną drogą bywa upadłość konsumencka, którą krok po kroku opisuje artykuł o tym, jak ogłosić upadłość konsumencką na Pieniądzopedii.
Najczęściej zadawane pytania
Co to znaczy kredyt konsolidacyjny?
Kredyt konsolidacyjny to kredyt, z którego spłacasz kilka dotychczasowych zobowiązań, a potem spłacasz już tylko jedną ratę w jednym banku. Słowo „konsolidacja” oznacza połączenie, w tym wypadku kilku długów w jeden. Kwota długu się nie zmniejsza, zmieniają się natomiast oprocentowanie, okres spłaty i wysokość raty. Czy konsolidacja się opłaca, zależy od tego, czy spada średnie oprocentowanie Twoich długów.
Na jaki okres wziąć kredyt konsolidacyjny?
Najlepiej na najdłuższy dostępny, bo wtedy rata jest najniższa, a zdolność kredytowa najwyższa. Płacić możesz jednak więcej, według własnego harmonogramu. Przy 50 tys. zł i oprocentowaniu 8% rata na 120 miesięcy wynosi 606,64 zł, a przy wpłatach 1566,82 zł miesięcznie kredyt zniknie po 36 miesiącach. Suma odsetek zależy od tego, jak szybko faktycznie spłacasz, a nie od okresu w umowie, dlatego warto ustalić plan spłat i się go trzymać.
Czy konsolidacja zwiększa zdolność kredytową?
Tak, jeżeli krótsze kredyty zastąpisz jednym na maksymalny okres. Bank odejmuje raty zobowiązań od dochodu, więc niższa rata oznacza wyższą zdolność kredytową. W moim przykładzie miesięczne zobowiązania spadają z 2311 zł do 607 zł. Stosuję ten mechanizm u klientów, którzy nie mają zdolności ze względu na zobowiązania.
Jak policzyć ratę kredytu konsolidacyjnego?
Ratę równą liczy się ze wzoru R = K × r ÷ (1 − (1 + r)−n), gdzie K to kwota kredytu, r to oprocentowanie roczne podzielone przez 12, a n to liczba rat. Dla 50 tys. zł przy oprocentowaniu 8% na 120 miesięcy rata wynosi 606,64 zł. Bankowe kalkulatory liczą zwykle tak samo, ale warto do raty doliczyć prowizję i ubezpieczenie, jeśli są. Na koniec warto porównać sumę planowanych wpłat z sumą rat, które zostały do zapłaty w starych kredytach, a przy dłuższej spłacie uwzględnić też inflację.
Czy dostanę kredyt konsolidacyjny z zaległościami w spłacie?
Nie, jeśli zaległość jest bieżąca. Starsze opóźnienia banki oceniają indywidualnie, a każdy patrzy na inny okres historii w BIK. Opóźnienia do 30 dni na niską kwotę są zwykle traktowane łagodniej. Zamiast szukać firmy, która obiecuje kredyt „bez BIK”, lepiej złożyć u obecnego wierzyciela wniosek o restrukturyzację. Kredytodawca musi poinformować o tej możliwości w wezwaniu do zapłaty, a restrukturyzacja może obejmować także konsolidację zadłużenia.
Kto spłaca stare kredyty przy konsolidacji?
Najczęściej robi to nowy bank, który przelewa pieniądze bezpośrednio na rachunki dotychczasowych wierzycieli. Twoim zadaniem jest dopilnować, żeby każde zobowiązanie zostało spłacone w całości, i odebrać potwierdzenia spłaty. Zdarzają się jednak oferty, w których pieniądze trafiają na Twoje konto, a stare kredyty trzeba spłacić samodzielnie w ciągu kilku dni roboczych. Taki bank może też wymagać zamknięcia spłaconej karty kredytowej i limitu w koncie.
Czy do kredytu konsolidacyjnego można dobrać gotówkę?
Tak, większość banków na to pozwala, czasem do określonego limitu, na przykład do części wartości przenoszonych kredytów. Dobrana gotówka zwiększa jednak kwotę kredytu, więc rośnie też suma odsetek i zwykle wydłuża się okres spłaty. Przy 50 tys. zł konsolidowanego długu i 20 tys. zł dodatkowej gotówki zadłużenie rośnie o 40%. Ma to sens raczej przy konkretnym celu, na przykład spłacie pożyczek pozabankowych, niż przy bieżących zakupach.
Jak połączyć kredyt hipoteczny z innymi kredytami?
Zwykły kredyt konsolidacyjny zazwyczaj nie obejmuje kredytu hipotecznego, więc potrzebna jest konsolidacja zabezpieczona hipoteką. Bank ocenia wtedy zdolność kredytową i wartość nieruchomości, a kwota kredytu zwykle nie może przekroczyć 80% tej wartości. W niektórych bankach kredyty inne niż mieszkaniowe mogą stanowić tylko niewielką część takiej konsolidacji. Rata spada zwykle mocno, ale dług z kart i kredytów gotówkowych zostaje zabezpieczony mieszkaniem albo domem, więc przed decyzją warto ustalić plan spłat.
Dane wg stanu na
Autor: Tomek Musiałowski — ekonomista i specjalista od finansów osobistych, agent pośrednika kredytu hipotecznego (wpis KNF: RHA0018910). Tekst ma charakter edukacyjny, nie jest indywidualną poradą finansową.

