
Jak znaleźć 300 zł miesięcznie bez wielkiej rewolucji
Trzysta złotych miesięcznie brzmi skromnie, dopóki nie pomnożysz ich przez dwanaście. 3600 zł rocznie to pierwszy fundusz awaryjny dla kogoś, kto dopiero zaczyna odkładać, nadpłata drogiego kredytu gotówkowego albo wakacje opłacone bez karty kredytowej. Według badania budżetów gospodarstw domowych GUS przeciętne miesięczne wydatki wyniosły w 2025 roku 2015 zł na osobę. Dla jednej osoby 300 zł to więc około 15% wydatków, ale w trzyosobowej rodzinie już tylko 5%, bo im więcej osób w gospodarstwie, tym więcej miejsc, w których pieniądze cicho wyciekają.
Oszczędność trwała, do której będę tu wracać, to zmiana, po której w każdym kolejnym miesiącu zostaje na koncie więcej pieniędzy bez dodatkowego wysiłku, tak jak po anulowaniu nieużywanej subskrypcji albo po przejściu na tańszy abonament. Sprzedaż starego laptopa, zwrot podatku czy premia za założenie konta to zastrzyk jednorazowy, który poprawi wyłącznie jeden miesiąc. Polowanie na 300 zł miesięcznie jest polowaniem na oszczędności trwałe, dlatego zaczyna się od wydatków cyklicznych, a dopiero potem schodzi do nawyków.
Wielkiej rewolucji nie będzie, bo rewolucje w finansach rzadko przeżywają drugi miesiąc. Jeżeli zamiast jednej dużej kategorii wybierzesz sześć małych miejsc po 30–80 zł, to zmiany prawie nie poczujesz, a różnicę zobaczysz na saldzie. W rozdziale o wychodzeniu z życia od wypłaty do wypłaty opisałem duże ruchy, które budują nadwyżkę; tutaj schodzimy poziom niżej, do konkretnych pozycji na wyciągu.
Ile to jest 300 zł miesięcznie i dlaczego liczą się tylko oszczędności trwałe
Trzysta złotych odkładane co miesiąc daje po roku 3600 zł, czyli prawie dwa miesiące przeciętnych wydatków jednej osoby według GUS. Dla kogoś, kto buduje zapas od zera, to cała pierwsza warstwa, o której pisałem w rozdziale o poduszce finansowej. Dla kogoś z kredytem gotówkowym oprocentowanym na kilkanaście procent to nadpłata, która skraca spłatę o kilka miesięcy i obcina odsetki. W skali miesiąca to drobiazg, po roku różnicę widać gołym okiem.
Zanim zaczniesz szukać, warto rozróżnić dwa rodzaje oszczędności, bo łatwo pomylić jedno z drugim i po kwartale odkryć, że saldo nie drgnęło.
Z tego rozróżnienia wynika prosta kolejność działania. Najpierw warto szukać oszczędności w wydatkach cyklicznych, bo każda zmiana działa przez kolejne miesiące niemal automatycznie. Anulowana subskrypcja czy tańszy abonament nie wymagają codziennej kontroli ani silnej woli. Dopiero później przychodzą nawyki, które trzeba świadomie podtrzymywać tydzień po tygodniu. Finansowo mogą dać taki sam efekt, ale wymagają więcej uwagi i dlatego łatwiej z nich zrezygnować. Kto zaczyna od odmawiania sobie kawy na mieście, a jednocześnie zostawia nieużywaną subskrypcję, wybiera po prostu trudniejszą drogę do tych samych oszczędności.
Jest jeszcze jeden powód, żeby zacząć od opłat cyklicznych. W budżetach, które przeglądam z klientami, to one najczęściej okazują się zaskoczeniem; ludzie pamiętają duże wydatki, a subskrypcję za 29 zł odnawianą od dwóch lat traktują jak część krajobrazu. Pieniądze, których nie widać, są najłatwiejsze do odzyskania, bo ich brak też pozostanie niewidoczny.
Zamierzasz wziąć kredyt hipoteczny?
Przejdźmy przez to razem. Pomogę Ci porównać oferty banków i wybrać kredyt dopasowany do Twojej sytuacji. Kliknij poniżej, aby dowiedzieć się więcej.

Godzina z wyciągiem: jak znaleźć własne przecieki
Najkrótsza droga do 300 zł prowadzi przez historię konta i kart z ostatnich trzech miesięcy. Pamięć jest tu słabym narzędziem, bo zapamiętuje duże zakupy i gubi drobne, a to drobne składają się na kwotę, której szukamy. Trzy miesiące pokazują rytm codziennych wydatków, a jeżeli chcesz zobaczyć także wydatki roczne, takie jak ubezpieczenie, przegląd auta czy prezenty, pobierz zestawienie z dwunastu miesięcy. Większość aplikacji bankowych dzieli transakcje na kategorie automatycznie, co daje dobry punkt startu, choć kategorie bywają mylące, bo jeden paragon z marketu zawiera jedzenie, chemię i zabawkę.
Przy każdej pozycji z wyciągu zadaj sobie jedno pytanie i przypisz ją do jednej z czterech gałęzi.
Usuń. Subskrypcja odnowiona z automatu, ubezpieczenie dopięte do karty, pakiet SMS. Gdybyś dziś nie miał(a) tej usługi, czy kupił(a)byś ją ponownie za tę cenę? Jeżeli odpowiedź brzmi „nie”, anulowanie od razu to najlepszy pomysł.
Zoptymalizuj. Telefon, internet, bank, polisa OC, plan rodzinny zamiast trzech osobnych kont.
Zmniejsz częstotliwość. Dostawy jedzenia, zakupy na stacji, przekąski przy kasie. Cztery zamówienia w miesiącu zamiast pięciu to nadal dostawy, tylko o 60 zł tańsze.
Zostaw. Siłownia, na którą chodzisz, kino z dziećmi, kawa z przyjaciółką. Wydatek, który daje dużo radości, jest ostatnim kandydatem do cięcia. Finanse osobiste nie są o oszczędzaniu, tylko o byciu szczęśliwym.
Dopiero na końcu dodaj kwoty z dwóch pierwszych gałęzi. Jeżeli wyjdzie 190 zł, to też jest wynik; kwota 300 zł jest punktem odniesienia, żeby wiedzieć, kiedy przestać szukać. Gdy wyjdzie 450 zł, możesz wybrać te trzysta, które najmniej poczujesz, i zostawić resztę na później. Cała operacja zajmuje godzinę, może dwie, i to jest jedyny moment tej metody, który wymaga wysiłku; wszystko dalej wynika z decyzji podjętych przy tym stole.
Mapa: gdzie szukać i ile można znaleźć
Poniższa tabela zbiera osiem kategorii, w których 300 zł chowa się najczęściej, razem z widełkami i rodzajem wysiłku, jakiego wymaga odzyskanie pieniędzy. Widełki opieram na wyciągach, które przeglądam z klientami, oraz na cenach usług z 2026 roku; w Twoim wyciągu jedna kategoria może być pusta, a inna dwa razy większa. Chodzi o to, żeby wiedzieć, gdzie patrzeć i jakiej kwoty spodziewać się w danym miejscu.
| Kategoria | Gdzie dokładnie szukać | Ile miesięcznie (typowo) | Wysiłek |
|---|---|---|---|
| Subskrypcje i usługi cykliczne | jeden serwis VOD za dużo, plan premium bez potrzeby, aplikacje z okresu próbnego | 30–60 zł | raz: anulowanie |
| Telefon i internet | umowa po okresie promocyjnym, rata za telefon dawno spłacona, pakiet GB ponad zużycie | 20–40 zł | raz: rozmowa z operatorem |
| Bank | opłata za kartę i konto przy niespełnionym warunku, obce bankomaty, przelewy natychmiastowe | 10–20 zł | raz: zmiana taryfy lub banku |
| Jedzenie, które trafia do kosza | zakupy bez listy, brak planu na 3–4 dni, produkty kupowane na wszelki wypadek | 40–80 zł | nawyk: lista i plan tygodnia |
| Jedzenie na mieście i podatek od wygody | dostawy, kanapki i napoje przy pracy, zakupy na stacji | 50–100 zł | nawyk: rzadziej zamiast wcale |
| Energia w domu | tryb czuwania, pranie w 40 stopniach, temperatura o stopień niżej | 10–30 zł | nawyk: drobne ustawienia |
| Ubezpieczenia | OC odnawiane bez porównania, ubezpieczenie dopięte do karty lub konta | 5–15 zł | raz w roku: porównanie |
| Zakupy impulsowe | promocje tylko dziś, koszyk w sklepie online, drobiazgi przy kasie | 30–60 zł | nawyk: reguła 48 godzin |
| Razem | dolne widełki 195 zł, górne 405 zł | środek widełek ok. 300 zł | cztery decyzje i cztery nawyki |
Skalę tych kategorii pokazują dane GUS za 2025 rok. Żywność i napoje bezalkoholowe to 25,1% wydatków, czyli około 505 zł miesięcznie na osobę; restauracje i hotele to 5,3% (około 107 zł), łączność 3,8% (około 77 zł), a same nośniki energii 10,9% (około 220 zł). Kategoria, w której szukamy 50–80 zł, ma więc zazwyczaj kilkaset złotych miesięcznego obrotu na każdą osobę w gospodarstwie. Cięcie rzędu kilkunastu procent nie zmienia stylu życia, a w skali domowego budżetu daje kwoty, które widać w tabeli.
Kolumna wysiłku dzieli tabelę na pół. Subskrypcje, telefon, bank i ubezpieczenia to decyzje jednorazowe, które po podjęciu pracują same przez rok. Jedzenie, energia i zakupy impulsowe to nawyki, które trzeba podtrzymywać; są warte dużo, ale wymagają systemu, o którym piszę pod koniec rozdziału. Jeżeli masz mało czasu, warto zacząć od decyzji jednorazowych, bo one mają największy stosunek oszczędności do poświęconego czasu i wysiłku.
Subskrypcje, telefon i bank
Trzy pierwsze kategorie z tabeli łączy jedna cecha. Pieniądze odzyskuje się jedną decyzją, a potem oszczędność wraca co miesiąc, dlatego są pierwsze w kolejce, nawet jeżeli kwoty wyglądają skromnie. Są też niewidoczne, bo opłaty schodzą z konta automatycznie.
Subskrypcje sprawdzisz najszybciej, filtrując wyciąg po płatnościach powtarzalnych co miesiąc. We wpisie o najpopularniejszych subskrypcjach policzyłem, że typowy zestaw pięciu usług kosztuje około 157 zł miesięcznie, a największe pieniądze uciekają przez usługi, których nikt w domu nie używa. Jeden równoległy serwis VOD za około 40 zł to 480 zł rocznie przy zerowej stracie, bo dwóch platform naraz i tak nie da się obejrzeć. UOKiK opisał w marcu 2026 roku mechanizmy nazywane dark patterns, czyli darmowe okresy próbne niepostrzeżenie zamieniające się w płatne subskrypcje oraz procesy, w których włączenie usługi jest bardzo łatwe, a rezygnacja celowo utrudniona. Rozbraja je ten sam test co w drzewku wyżej, czyli pytanie, czy kupił(a)bym tę usługę ponownie za tę cenę, gdybym dziś jej nie miał(a). Jeżeli odpowiedź brzmi „nie”, możesz anulować od razu po opłaceniu okresu, bo dostęp i tak działa do końca opłaconego miesiąca.
Przy telefonie i internecie najlepszym momentem jest koniec umowy terminowej. Prawo komunikacji elektronicznej reguluje sytuację, w której umowa zawarta na czas określony przedłuża się po tym okresie automatycznie na czas nieokreślony, a tak działa większość umów z operatorami; możesz ją wtedy wypowiedzieć w każdej chwili z zachowaniem miesięcznego okresu wypowiedzenia. Operator ma obowiązek poinformować Cię o przedłużeniu nie później niż 30 dni przed końcem umowy i wskazać swoje najkorzystniejsze pakiety, a po przedłużeniu przypominać o nich co najmniej raz w roku (art. 302 ustawy). Rachunek sprzed dwóch lat zwykle da się obniżyć, bo zawiera pakiet gigabajtów ponad zużycie, ratę za telefon dawno spłaconą, ale wciąż wliczoną w abonament, albo usługę dodatkową, z której prawdopodobnie nie korzystasz. Jedna rozmowa z operatorem pomoże Ci oszczędzić zwykle 10–20 zł na umowie; przy dwóch telefonach i internecie domowym z drobnych kwot robi się 30–50 zł miesięcznie.
Bank też kosztuje więcej, niż sugeruje hasło „konto za zero”, bo zero obowiązuje pod warunkiem wpływu, liczby transakcji kartą albo płatności telefonem. Gdy warunek nie zostanie spełniony, dochodzi opłata za kartę, czasem za konto, do tego wypłaty z obcych bankomatów, przelewy natychmiastowe i ubezpieczenie dopięte do karty za kilka złotych. Pojedyncze pozycje wyglądają niewinnie, ale kilka takich opłat daje 10–20 zł miesięcznie za usługę, która w innej taryfie tego samego banku bywa darmowa. Warto sprawdzić, dlaczego bank pobiera opłatę, bo często wystarczy zmiana taryfy albo jedna płatność kartą więcej w miesiącu. Osobie, która nie ma żadnego innego konta w złotych, przysługuje podstawowy rachunek płatniczy: bez opłat za prowadzenie i kartę, z pięcioma darmowymi przelewami i pięcioma wypłatami z obcych bankomatów w miesiącu (art. 59ia i następne ustawy o usługach płatniczych). To rozwiązanie dla osób bez konta; drugiego darmowego rachunku w ten sposób nie założysz, bo warunkiem jest brak innego.
Oszczędzaj na tym, czego nie zjadasz
Największa kategoria domowego budżetu kryje najłatwiejszy sposób oszczędzania pieniędzy bo część jedzenia kupujemy tylko po to, żeby po tygodniu je wyrzucić. Według badań IOŚ-PIB z marca 2026 roku statystyczna polska rodzina wyrzuca około 165 kg żywności rocznie, czyli ponad 3 kg tygodniowo, a gospodarstwa domowe odpowiadają za blisko 60% całego marnotrawstwa żywności w Polsce. Instytut szacuje stratę na 2–3 tys. zł rocznie na rodzinę, co oznacza 170–250 zł miesięcznie. Główne przyczyny to utrata świeżości, przygotowanie zbyt dużej ilości jedzenia i zepsucie produktów, a każda z nich zaczyna się w sklepie, gdy do koszyka włożysz więcej niż potrzebujesz.
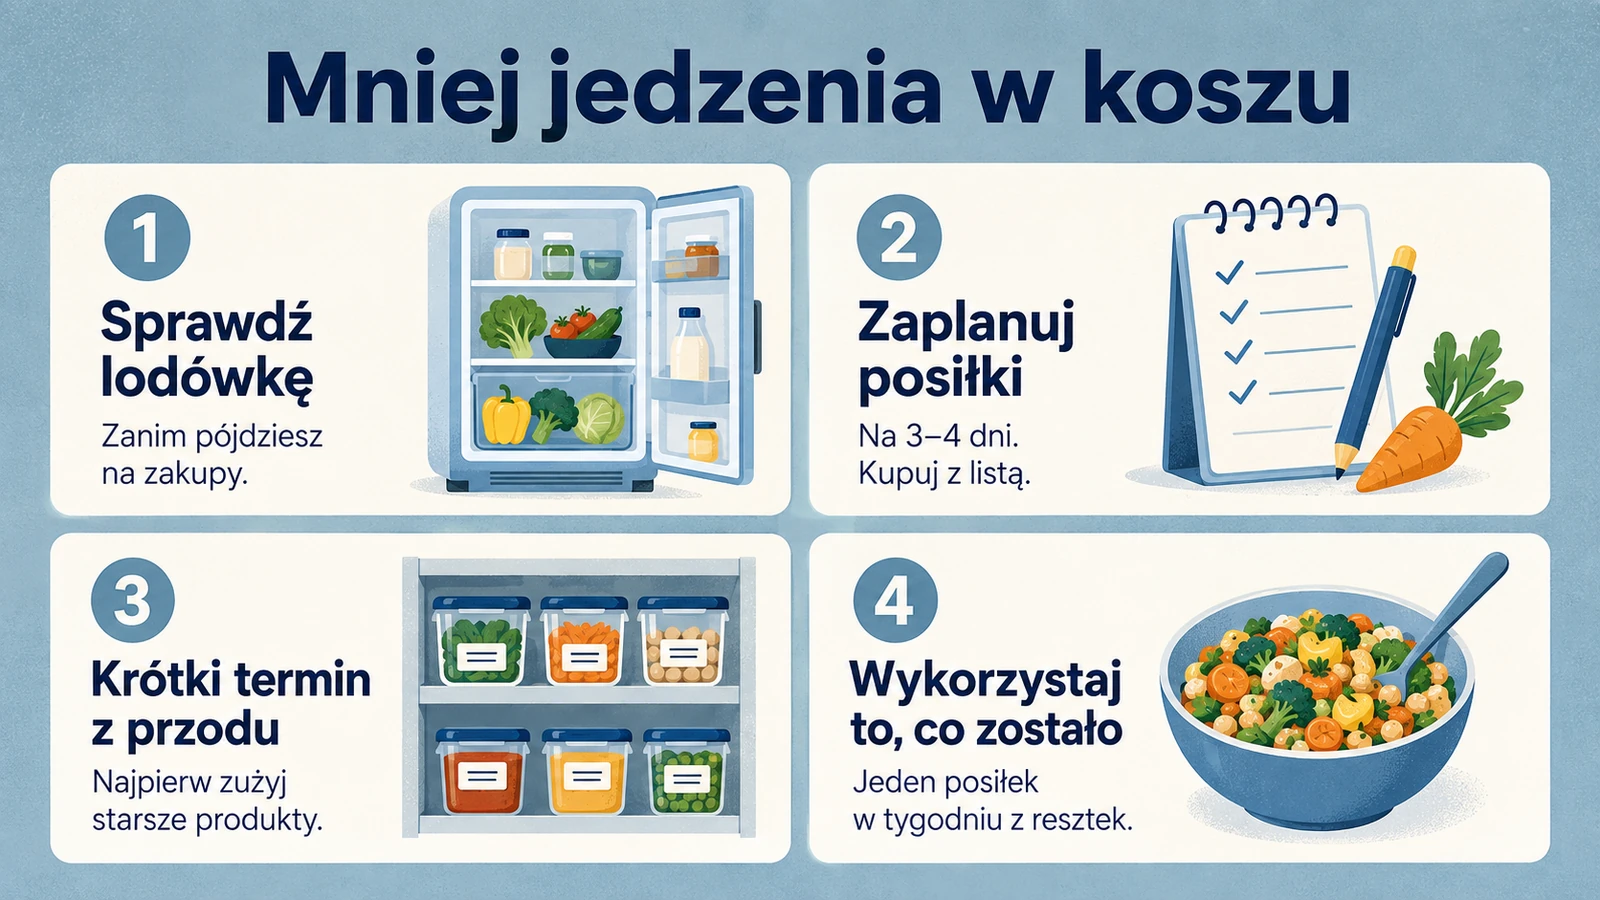
Ograniczenie tej straty o jedną trzecią daje 60–80 zł miesięcznie bez zmiany diety i bez tańszych produktów. Wystarczą cztery nawyki: sprawdzenie lodówki przed wyjściem do sklepu, plan posiłków na trzy–cztery dni zamiast zakupów na wszelki wypadek, produkty z krótkim terminem trzymane z przodu półki i jeden posiłek w tygodniu z tego, co zostało. Ministerstwo Rolnictwa ujmuje to w zasadę 4P, czyli planuj, przechowuj, przetwarzaj, podziel się. Planowanie zakupów opisałem szerzej w rozdziale o budżecie domowym, więc tu tylko przypomnę, że lista zakupów pisana przy otwartej lodówce da większe oszczędności niż wybór tańszego sklepu. Lepiej bowiem jest nie kupić w ogóle, niż kupić taniej i wyrzucić.
Osobną pozycją jest to, co nazywam podatkiem od wygody, czyli dostawy zamawiane, bo w domu nie ma nic szybkiego, kanapki i napoje kupowane przy pracy, zakupy na stacji paliw, przekąski przy kasie. Według GUS restauracje i hotele to 5,3% wydatków, czyli około 107 zł miesięcznie na osobę w przeciętnym gospodarstwie; w domach, które zamawiają regularnie, ta kwota jest kilkukrotnie wyższa. Poranna kawa na mieście, jeżeli sprawia Ci radość, należy do gałęzi „korzystam i jest ważne” i zostaje. Do cięcia nadaje się automat, czyli piąta dostawa w miesiącu i codzienna kanapka za 12–15 zł, które nikomu nie sprawiają szczególnej przyjemności. Jedno zamówienie mniej to zwykle 50–70 zł, dwie kupione kanapki w tygodniu to około 100–130 zł miesięcznie, a przygotowane w domu kosztują jedną trzecią tej kwoty. By móc wytrwać w postanowieniu, postanów, że będziesz kupować je rzadziej; postanowienia typu nigdy więcej rzadko utrzymują się do końca miesiąca.
Energia, ubezpieczenia i zakupy impulsowe
Trzy ostatnie kategorie z tabeli dają mniej niż subskrypcje czy jedzenie, ale razem potrafią dorzucić 50–100 zł, w myśl zasady „ziarnko do ziarnka, a zbierze się miarka”. Zaczynam od energii, bo w danych GUS same nośniki energii to 10,9% wydatków, około 220 zł miesięcznie na osobę, więc nawet kilka procent tej kwoty ma istotną wagę. Drobne nawyki energetyczne to 10–30 zł miesięcznie: wyłączanie urządzeń z trybu czuwania listwą z wyłącznikiem, pranie w 30–40 stopniach, gotowanie tylko tyle wody, ile potrzeba, a w sezonie grzewczym termostat niżej o stopień. Głębiej w ogrzewanie w bloku wejdę w osobnym tekście przed sezonem, bo tam kryją się większe kwoty i więcej niuansów niż w codziennych nawykach.
Ubezpieczenia to kategoria, w której oszczędza się raz w roku, przy odnowieniu. Polisę OC warto porównać przed każdym odnowieniem, bo składki dla tego samego auta i kierowcy potrafią różnić się między towarzystwami o kilkaset złotych rocznie; przy przeciętnej składce OC rzędu 550 zł rocznie (średnia PIU po drugim kwartale 2026) dwadzieścia procent różnicy to około 9 zł miesięcznie. Do tego dochodzą ubezpieczenia dopięte do karty, konta albo rachunku za telefon, po kilka złotych każde, które trafiają do gałęzi „płacę i nie korzystam”. Jest tu jednak granica, bo OC jest obowiązkowe, a polisa mieszkania czy ubezpieczenie na życie, gdy ktoś od Ciebie zależy finansowo, chronią przed stratami liczonymi w dziesiątkach tysięcy, więc nie są kandydatem do cięcia.
Do zakupów impulsowych można podejść na dwa sposoby. Pierwszy to reguła 48 godzin, czyli zamiast wrzucać rzecz do koszyka online albo kupować z promocji, zapisujesz na liście życzeń i wracasz do niej po dwóch dniach. W rozdziale o kontroli wydatków opisałem podobną zasadę trzech dni; dla zakupów do 200 zł dwa dni w zupełności wystarczą. Z mojego doświadczenia większość pozycji na liście życzeń po dwóch dniach traci urok, a te, które go nie tracą, są tymi, które warto kupić. Drugi sposób to stała lista zakupów w sklepie i omijanie półki przy kasie, gdzie leżą rzeczy zaprojektowane do kupowania bez zastanowienia. Cztery niekupione drobiazgi po 10–15 zł to kolejne 40–60 zł w miesiącu.
Skąd bierze się 300 zł w dwuosobowym gospodarstwie? Przykład z życia
Liczby z tabeli najlepiej pokazać na przykładzie, bo błędy lepiej popełniać na papierze niż w życiu. Weźmy parę z dochodem 7000 zł netto, której zależy tylko na tym, żeby przestać płacić za rzeczy, których nie używa, bez zmiany stylu życia. Po godzinie z wyciągiem z 90 dni lista wygląda tak.
To tylko przykład, a Twoja sytuacja może wyglądać zupełnie inaczej; w większości wyciągów, które oglądam, znajduje się jednak przynajmniej kilka takich pozycji. Do 300 zł nie warto dochodzić na siłę, bo cięcie, które boli, nie przeżyje trzeciego miesiąca. Lepiej znaleźć 220 zł, które zostaną, niż 350 zł, z których po kwartale wróci połowa.
A może znasz kogoś, kto myśli o kredycie hipotecznym?
Poleć mnie tej osobie i przekaż jej kontakt do mnie. Jeśli się odezwie i sprawa zakończy się kredytem, podzielę się z Tobą wynagrodzeniem.

Cięcia, które kosztują więcej, niż dają
Nie każda oszczędność jest oszczędnością, a kilka popularnych sposobów kończy się wyższym rachunkiem. Rezygnacja z polisy mieszkania albo z ubezpieczenia na życie przy kredycie daje 30–60 zł miesięcznie i zostawia rodzinę bez ochrony przed stratą liczoną w setkach tysięcy. Najtańsze jedzenie kupowane wyłącznie ze względu na cenę potrafi odbić się na zdrowiu, a wtedy koszt wraca w aptece. Objazd trzech sklepów po promocje zjada paliwo i czas warte więcej niż różnica w cenie, a duże zapasy kupione, bo taniej, lądują w koszu według tego samego mechanizmu, który opisuje IOŚ-PIB.
Osobną pułapką są zakupy oszczędnościowe. Urządzenie za 1200 zł, które ma obniżyć rachunki o 20 zł miesięcznie, zwróci się po pięciu latach, więc przez ten czas pozostaje wydatkiem. Do oszczędności trwałych nie liczy się też to, co z definicji jest jednorazowe, czyli promocje, sprzedane rzeczy, zwrot podatku, premia, cashback ani wydatek, który tylko przesunął się na następny miesiąc. Oszczędność istnieje dopiero wtedy, gdy pieniądze zostają na koncie w drugim i trzecim miesiącu z rzędu.
Co zrobić ze znalezionymi 300 zł, żeby nie wyparowały
Pieniądze zostawione na rachunku bieżącym rozpływają się w innych wydatkach, bo wyższe saldo łatwo pomylić z pieniędzmi do wydania. Dlatego znalezioną kwotę warto od razu zamienić w przepływ, czyli automatyczny przelew 300 zł dzień po wypłacie na osobne konto oszczędnościowe albo do pocketa, który nie jest połączony z kartą płatniczą. Jak zbudować taki system, opisałem w rozdziale o metodzie kopertowej.
Dokąd mają trafiać te pieniądze, zależy od etapu. Najpierw powstaje fundusz awaryjny, potem idzie spłata najdroższego długu, potem cele z terminem, jak wakacje czy wymiana sprzętu, a na końcu oszczędności długoterminowe. Kolejność nie jest przypadkowa, bo bez rezerwy każdy nieplanowany wydatek zwiększa budżet miesięczny i cały wysiłek może pójść na odsetki za niespłaconą kartę kredytową lub zaciągnięty limit w koncie.
Może się też okazać, że tych 300 zł po prostu nie ma. Gdy większość dochodu pochłaniają mieszkanie, raty, dojazdy i dzieci, kolejne cięcia oznaczają już odczuwalne pogorszenie życia. Dane GUS pokazują, że gospodarstwa z najniższej grupy dochodowej wydają średnio 117,9% swojego dochodu, więc dla części budżetów problem leży poza drobnymi wydatkami. Wtedy warto przejść poziom wyżej i sprawdzić, czy da się zmniejszyć duży koszt stały, zrestrukturyzować drogie zobowiązania, sięgnąć po świadczenia, które przysługują, albo podnieść dochód. To już jednak kolejny etap porządkowania finansów, wykraczający poza 300 zł bez rewolucji; opisałem go w rozdziale o wychodzeniu z cyklu od wypłaty do wypłaty.
Cała metoda mieści się w siedmiu krokach na jeden wieczór.
- Pobierz historię konta i kart z ostatnich 90 dni.
- Wypisz wszystkie płatności cykliczne i przy każdej zadaj pytanie o ponowny zakup.
- Sprawdź datę końca umowy z operatorem i warunki bezpłatności konta.
- Oszacuj, ile jedzenia wyrzucasz w tygodniu, choćby w przybliżeniu.
- Znajdź trzy najczęściej powtarzające się drobne zakupy.
- Wybierz zmiany, które łącznie dają około 300 zł, i ustaw przelew automatyczny.
- Po miesiącu sprawdź, czy kwota faktycznie została na koncie.
Najważniejszy jest krok siódmy, bo oszczędność istnieje dopiero wtedy, gdy pieniądze zostają.
Najczęściej zadawane pytania
Ile można zaoszczędzić na subskrypcjach bez rezygnacji z rozrywki?
Najczęściej 30–60 zł miesięcznie, czyli jeden równoległy serwis, którego nikt w domu nie ogląda regularnie. Zamiast anulować wszystko, możesz utrzymywać jeden serwis VOD naraz i przełączać się między platformami pod premiery, a plany premium sprawdzić pod kątem funkcji, z których korzystasz. Plan rodzinny dla domowników pod jednym dachem obniża koszt na osobę, ale dzielenie go z osobami spoza gospodarstwa łamie regulaminy. Anulowanie warto zrobić od razu po opłaceniu okresu, bo dostęp działa do końca miesiąca, a przypominanie sobie przed kolejną płatnością rzadko się udaje. Szczegółowe ceny i testy opisałem we wpisie o subskrypcjach.
Czy warto zmienić bank, żeby nie płacić za konto?
Najpierw warto sprawdzić, dlaczego obecny bank pobiera opłatę, bo zwykle chodzi o niespełniony warunek, taki jak brak wpływu albo za mało transakcji kartą. Często wystarczy zmiana taryfy albo przeniesienie codziennych płatności kartą do tego konta i opłata znika bez formalności. Zmiana banku ma sens, gdy warunków nie da się spełnić bez pilnowania, bo konto darmowe pod warunkiem po kilku miesiącach znów zaczyna kosztować. Osoba bez żadnego konta w złotych może skorzystać z podstawowego rachunku płatniczego, który z mocy ustawy jest bezpłatny w podstawowym zakresie. Ile kont w ogóle warto mieć i jak je rozdzielić, opisałem osobno.
Jak sprawdzić, na czym wydaję najwięcej, jeśli nie prowadzę budżetu?
Wystarczy historia konta z trzech miesięcy i godzina czasu. Aplikacja banku podzieli transakcje na kategorie automatycznie, a Ty nakładasz na nie własne etykiety z drzewka, czyli zostaje, do optymalizacji albo do usunięcia. Kwoty z dwóch ostatnich etykiet sumujesz i dostajesz swoją listę oszczędności trwałych, bez arkusza i bez codziennego notowania. Jeżeli chcesz zobaczyć także wydatki roczne, pobierz dwanaście miesięcy, bo ubezpieczenie czy przegląd auta w trzech miesiącach może się nie pojawić. Pełny budżet domowy warto zbudować później, gdy pierwsze oszczędności już działają.
Czy oszczędzanie na jedzeniu oznacza gorsze jedzenie?
Nie musi, bo największa część oszczędności bierze się z jedzenia, które dziś trafia do kosza, a dieta zostaje ta sama. IOŚ-PIB szacuje stratę przeciętnej rodziny na 2–3 tys. zł rocznie, więc ograniczenie marnowania o jedną trzecią daje 60–80 zł miesięcznie przy tych samych produktach. Pomagają cztery nawyki, czyli przegląd lodówki przed zakupami, plan na kilka dni, produkty z krótkim terminem z przodu i jeden posiłek w tygodniu z resztek. Dopiero drugim krokiem jest ograniczenie dostaw i przekąsek na mieście, i to w wersji „rzadziej”, bo radykalne postanowienia rzadko się utrzymują. Najtańsze produkty kupowane wyłącznie ze względu na cenę są złą drogą, bo koszt wraca w innym miejscu.
Co zrobić, jeśli po przeglądzie wyciągu nie ma z czego wyciąć 300 zł?
To uczciwy i częsty wynik, zwłaszcza gdy mieszkanie, raty i dzieci pochłaniają większość dochodu. Wtedy dalsze cięcia drobnych wydatków przynoszą kilkadziesiąt złotych kosztem odczuwalnego pogorszenia życia, więc szukanie po 2 zł nie ma sensu. Lepiej przejść poziom wyżej i sprawdzić duży koszt stały, możliwość refinansowania drogiego zadłużenia, świadczenia, które przysługują, albo sposoby na podniesienie dochodu. Nawet 100–150 zł znalezione w drobnych wydatkach warto jednak ustawić jako przelew automatyczny, bo mały fundusz awaryjny zmienia sposób, w jaki znosisz nieplanowane wydatki.
Jak sprawić, żeby zaoszczędzone 300 zł nie poszło na coś innego?
Przelew automatyczny dzień po wypłacie na osobne konto lub do kieszeni bez dostępu karty załatwia większość problemu, bo pieniędzy nie widać w codziennym saldzie. Kwota powinna być stała i wpisana w zlecenie stałe; przelewanie tego, co zostanie na koniec miesiąca, kończy się zwykle przelewem zera. Po miesiącu warto sprawdzić, czy oszczędność pojawiła się na koncie, bo to jedyny test, który się liczy. Jeżeli przelew nie przechodzi, znaczy to, że któreś z cięć nie zadziałało i trzeba wrócić do wyciągu. System rozdzielania pieniędzy opisałem w rozdziale o metodzie kopertowej.
Ważne pojęcia
Oszczędność trwała, zastrzyk jednorazowy, przegląd wyciągu (etykiety: zostaje, do optymalizacji, do usunięcia), subskrypcja z automatycznym odnowieniem, dark patterns, umowa przedłużona na czas nieokreślony, podstawowy rachunek płatniczy, podatek od wygody, marnowanie żywności (zasada 4P), reguła 48 godzin, lista życzeń, przelew automatyczny w dniu wypłaty.
Czytaj dalej
- Zasada 50/30/20: czy naprawdę ma sens?
- Rachunek przepływów: jak ewidencjonować przychody i wydatki
- Czy warto mieć kilka kont bankowych? Prosty system na codzienne pieniądze
Dane wg stanu na
Autor: Tomek Musiałowski — ekonomista i specjalista od finansów osobistych, agent pośrednika kredytu hipotecznego (wpis KNF: RHA0018910). Widełki oszczędności i dane GUS podane według stanu na wrzesień 2026. Tekst ma charakter edukacyjny, nie jest indywidualną poradą finansową.