
Wspólne pieniądze w związku: trzy modele, podział składki i pierwsza rozmowa
W 2024 roku polskie sądy orzekły 57 463 rozwody. W 3510 z nich wśród przyczyn rozkładu pożycia wskazano nieporozumienia na tle finansowym, przy czym tylko w 251 sprawach były one przyczyną jedyną. Pieniądze rzadko rozbijają związek same, częściej dokładają się do innych pęknięć. Podobny obraz dały badania na danych 4574 amerykańskich par (Dew, Britt i Huston, 2012), w których spory o pieniądze pojawiały się najczęściej, i to niezależnie od tego, ile para miała pieniędzy. Problemem okazuje się zwykle brak ustaleń. Pieniędzy może być mało albo dużo, ale kłótnie o nie wyglądają podobnie.
O co konkretnie kłócą się pary, sprawdził zespół Johanny Peetz (2023), analizując ponad tysiąc opisów poważnych sporów o pieniądze i kilkaset codziennych nieporozumień małżonków. Wracały te same tematy, a więc nierówny wkład do wspólnych wydatków, spór o to, kto płaci za co, jednostronne decyzje o większych zakupach oraz poczucie, że druga osoba jest nieodpowiedzialna. A można tego wszystkiego uniknąć dzięki spokojnej rozmowie i wspólnym ustaleniom, zanim jeszcze dojdzie do kłótni. System wspólnych pieniędzy, do którego będę wracać przez cały rozdział, składa się właśnie z trzech takich ustaleń, czyli co jest wspólne, ile kto dokłada i ile każde z was może wydać bez pytania.
Jeżeli prowadzisz już własny budżet domowy, masz połowę pracy za sobą, bo wspólne pieniądze to ten sam budżet, tylko z dwiema wypłatami i dwoma zdaniami na temat każdego wydatku. Samo wspólne konto jest narzędziem, o którym pisałem osobno we wpisie o wspólnym koncie z partnerem. Tutaj zajmuję się tym, co ustalić, zanim w ogóle je otworzycie, i jak prowadzić wspólne finanse miesiąc po miesiącu, także wtedy, gdy ślubu nie planujecie.
Trzy modele wspólnych pieniędzy: wszystko wspólne, wszystko osobno albo hybryda
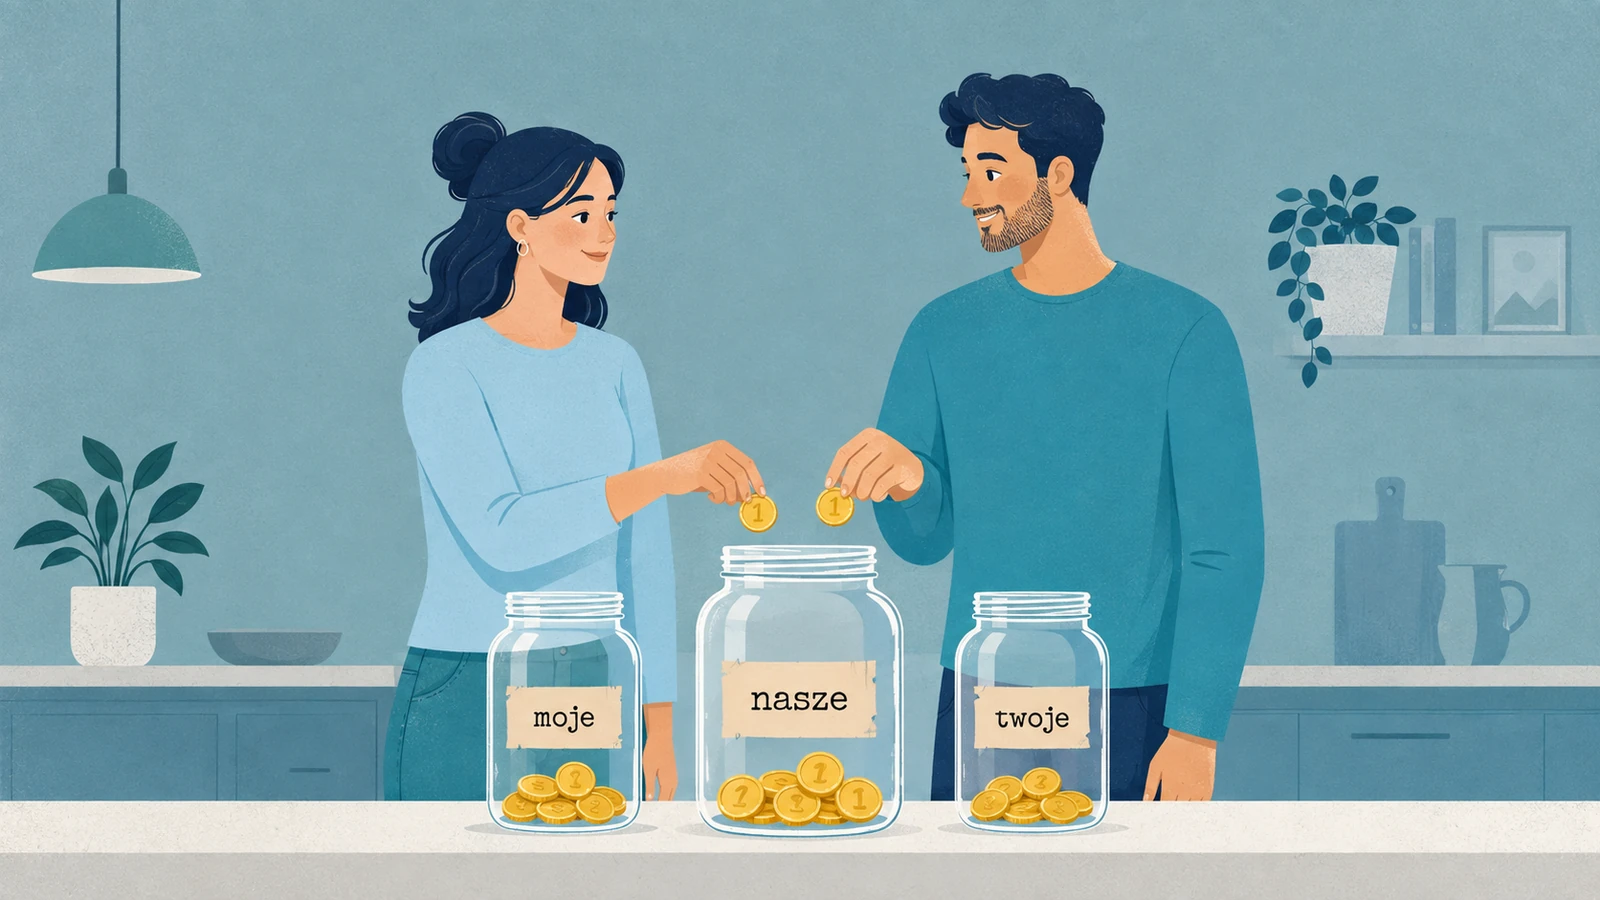
Modele różnią się tym, ile pieniędzy trafia do wspólnej puli i kto decyduje o reszcie. W modelu „wszystko wspólne” obie wypłaty wpływają na jedno konto i z niego opłacane jest całe życie, od czynszu po kawę na mieście. W modelu „wszystko osobno” każde z was zostaje przy własnym koncie, a wspólne rachunki rozliczacie zrzutką albo na przemian, raz płaci jedno, raz drugie. Hybryda łączy oba podejścia, bowiem wspólne konto dostaje stałą składkę na życie, a reszta wypłaty zostaje na kontach osobistych i nikomu nie trzeba jej tłumaczyć.
Żaden z tych modeli nie jest z góry lepszy, choć badania dają pewną wskazówkę. Zespół Jenny Olson (2023) przez dwa lata obserwował 230 par tuż po zaręczynach albo ślubie, losowo przydzielonych do wspólnego konta, do osobnych kont albo do grupy bez żadnego zalecenia. Pary ze wspólnym kontem utrzymały jakość relacji z początku małżeństwa, natomiast w pozostałych grupach ta jakość powoli spadała, co u nowożeńców jest zjawiskiem typowym. Badacze tłumaczą to tym, że wspólne pieniądze wymuszają rozmowę o celach i sprawiają, że o zakupach myśli się jako o „naszych”, zamiast rozliczać, kto komu ile oddał.
| Model | Jak działa | Dla kogo | Gdzie najczęściej iskrzy | Zasada, bez której się rozsypuje |
|---|---|---|---|---|
| Wszystko wspólne | obie wypłaty na jedno konto, z niego całe życie i oszczędności | pary z dużą różnicą dochodów, z dziećmi, po kilku latach razem | „dlaczego kupiłeś/aś to bez pytania”, kontrola każdego wydatku | jednakowa kwota bez pytania dla każdego, niezależna od zarobków |
| Wszystko osobno ze zrzutką | każde ma własne konto, wspólne rachunki dzielone po połowie albo proporcjonalnie | początek związku, dwie osobne firmy, podobne dochody | ciągłe rozliczanie, spór o to, czy wakacje albo prezent dla teściów są „wspólne” | jedna lista wspólnych wydatków spisana raz i przeglądana co kwartał |
| Hybryda (nasze + moje + twoje) | wspólne konto na życie zasilane stałą składką, reszta zostaje osobista | większość par, zwłaszcza na start | składka ustalona raz i nieaktualizowana po zmianie zarobków | składka liczona od dochodów i przeliczana po każdej podwyżce albo utracie pracy |
Ta wskazówka nie oznacza, że para z osobnymi kontami ma gorszy związek, bo w badaniu liczyły się przede wszystkim przejrzystość i wspólne cele, a te da się mieć w każdym modelu. Z kolei w sześciu badaniach na łącznie ponad 38 tysiącach osób (Gladstone, Garbinsky i Mogilner, 2022) pary łączące wszystkie pieniądze deklarowały wyższą satysfakcję ze związku i rzadziej się rozstawały. Tam jednak badano zależność, więc równie dobrze szczęśliwsze pary mogą chętniej łączyć pieniądze. W mojej praktyce najwięcej par zaczyna od hybrydy i to ją opisuję dalej jako model startowy. Jeżeli po roku okaże się, że wspólne konto i tak pochłania prawie wszystko, przejście do wspólnego worka jest naturalne i bezbolesne.
Ile kto dokłada do wspólnego, czyli po połowie, proporcjonalnie albo wspólny worek
Podział składki to miejsce, w którym najczęściej rodzi się poczucie niesprawiedliwości, bo równy podział kwoty i równe obciążenie to dwie różne rzeczy. Weźmy parę z dochodami 5000 i 8000 zł netto, której wspólne wydatki i wspólne oszczędności wynoszą razem 7800 zł miesięcznie. Składa się na to 3000 zł czynszu albo raty, 1800 zł na jedzenie, 700 zł na media, internet i telefony, 800 zł na auto i dojazdy, 200 zł na ubezpieczenia oraz 1300 zł odkładane na wspólne cele. Te same 7800 zł można rozłożyć na trzy sposoby, a każdy z nich zostawia parze inny obraz miesiąca. Wyliczenie wygląda następująco.
| Wariant | Wpłaca osoba z 5000 zł | Wpłaca osoba z 8000 zł | Zostaje pierwszej | Zostaje drugiej |
|---|---|---|---|---|
| Po połowie (50/50) | 3900 zł | 3900 zł | 1100 zł | 4100 zł |
| Proporcjonalnie do dochodu (38% i 62%) | 3000 zł | 4800 zł | 2000 zł | 3200 zł |
| Wspólny worek (równe kieszonkowe) | całe 5000 zł | całe 8000 zł | 2600 zł | 2600 zł |
Podział po połowie brzmi uczciwie i tak wygląda w arkuszu, ale osobie z niższym dochodem zostaje 1100 zł na wszystko, co osobiste, podczas gdy drugiej prawie cztery razy więcej. Po kilku miesiącach jedno z was odmawia sobie wyjścia ze znajomymi, a drugie nie rozumie, w czym problem, przecież płacicie tyle samo. Wariant proporcjonalny naprawia to częściowo, bo obciąża każde z was tym samym odsetkiem dochodu, w tym przykładzie 60%. Różnica w pieniądzach osobistych zostaje, ale jest już do udźwignięcia i nikt nie dokłada się do wspólnego życia ponad siły.
Zamierzasz wziąć kredyt hipoteczny?
Przejdźmy przez to razem. Pomogę Ci porównać oferty banków i wybrać kredyt dopasowany do Twojej sytuacji. Kliknij poniżej, aby dowiedzieć się więcej.

Wspólny worek zmienia samo pytanie. Zamiast wyrównywać wkład, wyrównujecie dostęp do pieniędzy na własne przyjemności, bo po opłaceniu wspólnego życia każde z was dostaje tyle samo kieszonkowego, w tym przykładzie po 2600 zł. Ten wariant pasuje parom, które myślą o pieniądzach jako o jednym gospodarstwie, i najlepiej znosi duże różnice dochodów. Wymaga za to największego zaufania, bo osoba zarabiająca więcej oddaje do wspólnej puli także to, co mogłaby zatrzymać dla siebie. Który wariant wybrać, zależy od tego, czy widzicie się jako dwie osoby dzielące koszty, czy jako jedno gospodarstwo; przy podobnych dochodach różnice między wariantami są niewielkie, a przy dużych rosną z każdym miesiącem.
Kwota bez pytania i próg wspólnej decyzji
Trzecie ustalenie odpowiada za większość codziennych kłótni o pieniądze i dlatego warto zapisać je liczbą zamiast ogólnym „bądźmy rozsądni”. Kwota bez pytania to suma, którą każde z was może wydać z własnych pieniędzy albo ze wspólnego konta bez konsultacji z drugą osobą. Powyżej niej zakup staje się wspólną decyzją, nawet jeżeli płaci za niego jedno z was. W budżetach, które układam z parami, próg wypada najczęściej między 200 a 500 zł przy wspólnych wydatkach i bywa wyższy dla pieniędzy osobistych, ale sama liczba ma mniejsze znaczenie niż to, że w ogóle została ustalona.
Dlaczego to działa? Większość konfliktów o wydatki rodzi się z zaskoczenia. Druga osoba dowiaduje się o zakupie po fakcie i czuje, że pominięto ją w decyzji, choć sama kwota bywa znośna. Wyznaczony próg zdejmuje z drobnych wydatków obowiązek tłumaczenia się, a większe automatycznie trafiają do rozmowy. W badaniu Peetz i współautorek jednostronne decyzje o pieniądzach były jednym z ośmiu głównych tematów sporów, a próg wspólnej decyzji usuwa ich najczęstszą przyczynę. Podobnie działa on w drugą stronę, bo osoba, która lubi kontrolować, dostaje jasną granicę, poniżej której nie ma czego kontrolować.
Kiedy odbyć pierwszą rozmowę o pieniądzach w związku i o co w niej zapytać
Rozmowę o pieniądzach najlepiej odbyć wtedy, gdy nic się nie pali, czyli z dala od nieopłaconego rachunku i zakupu, który już kogoś zezłościł. Dobrym pretekstem jest zmiana, na przykład wspólne mieszkanie, ślub, dziecko w planach, nowa praca albo pierwszy wspólny kredyt. Rozmowa ma jeden cel, którym jest wspólny obraz sytuacji obu stron, bez oceniania, kto dotąd gospodarował lepiej. Trudno budować wspólny system, jeżeli jedna osoba planuje mieszkanie za dwa lata, a druga spłaca 40 tysięcy złotych kredytów, o których nikt nie wspomniał.
Rozmowę dobrze jest podzielić na dwie części. Pierwsza to bilans otwarcia, czyli dochody, oszczędności, długi i stałe zobowiązania każdego z was, także te wobec dzieci z poprzednich związków albo wobec rodziców. Druga to zasady na przyszłość, czyli wybór modelu, sposób podziału składki i kwota bez pytania. Nie trzeba wszystkiego rozstrzygać za jednym razem; wystarczy wyjść z rozmowy z trzema liczbami i terminem pierwszego przeglądu.
Ostatnie pytanie odprawy jest najważniejsze, bo poczucie niesprawiedliwości narasta po cichu i wybucha przy okazji drobiazgu. W badaniu Peetz nierówny wkład i poczucie, że druga osoba jest nieodpowiedzialna, były tematami sporów najsilniej związanymi z niższą satysfakcją ze związku. Piętnaście minut miesięcznie to niewiele jak na ubezpieczenie od takich rozmów prowadzonych w złości. Z mojego doświadczenia pary, które trzymają ten rytm, po kilku miesiącach kłócą się o pieniądze wyraźnie rzadziej, bo wszystko, co mogłoby zaboleć, zostało powiedziane wcześniej, przy spokojnym stole.
Wspólne cele, od poduszki finansowej pary do mieszkania i wakacji
Wspólny system, który tylko dzieli rachunki, nie buduje majątku, dlatego przelewy na cele warto ustawić przed wydatkami. Kolejność w dniu wypłaty wygląda tak, że najpierw idą przelewy na wspólne cele, potem zasilenie konta na życie, a dopiero to, co zostaje, jest do wydania. Kto odkłada „to, co zostanie pod koniec miesiąca”, zwykle odkłada niewiele, bo pod koniec miesiąca zostaje mniej, niż planowano. Mechanikę takiego automatu opisałem przy metodzie kopertowej, tu wystarczy zasada, że każdy cel ma osobne miejsce i osobną kwotę.
Pierwszym wspólnym celem jest poduszka finansowa pary, bo dopiero ona pozwala przetrwać utratę jednego dochodu bez sięgania po kartę kredytową. Jak ją zbudować i gdzie trzymać, opisałem w rozdziale o poduszce finansowej dla początkujących; przy dwóch dochodach liczy się ją od wspólnych kosztów życia, zwykle na trzy do sześciu miesięcy. Potem przychodzą cele z terminem, jak wkład własny, remont, wakacje czy wymiana auta, a na końcu oszczędności długoterminowe. Ważne, żeby na kwotę i termin wspólnego celu zgadzały się obie strony, bo wakacje, na które odkłada tylko jedna osoba, kończą się pretensją o to, kto za nie zapłacił.
Podział odkładania między osoby idzie tym samym kluczem co składka na życie. Przy wariancie proporcjonalnym para z przykładu odkłada 1300 zł w proporcji 500 i 800 zł, a przy wspólnym worku pytanie w ogóle znika, bo cele finansuje wspólna pula. Cele osobiste, jak kurs, sprzęt do hobby czy prezent dla rodziców, zostają po stronie pieniędzy osobistych, dzięki czemu nikt nie musi ich uzasadniać. Jak formułować cele, żeby dało się je zmierzyć i sprawdzić, opisałem w rozdziale o celach finansowych.
Model bez zależności i pretensji, gdy jedno zarabia dużo więcej albo nie pracuje
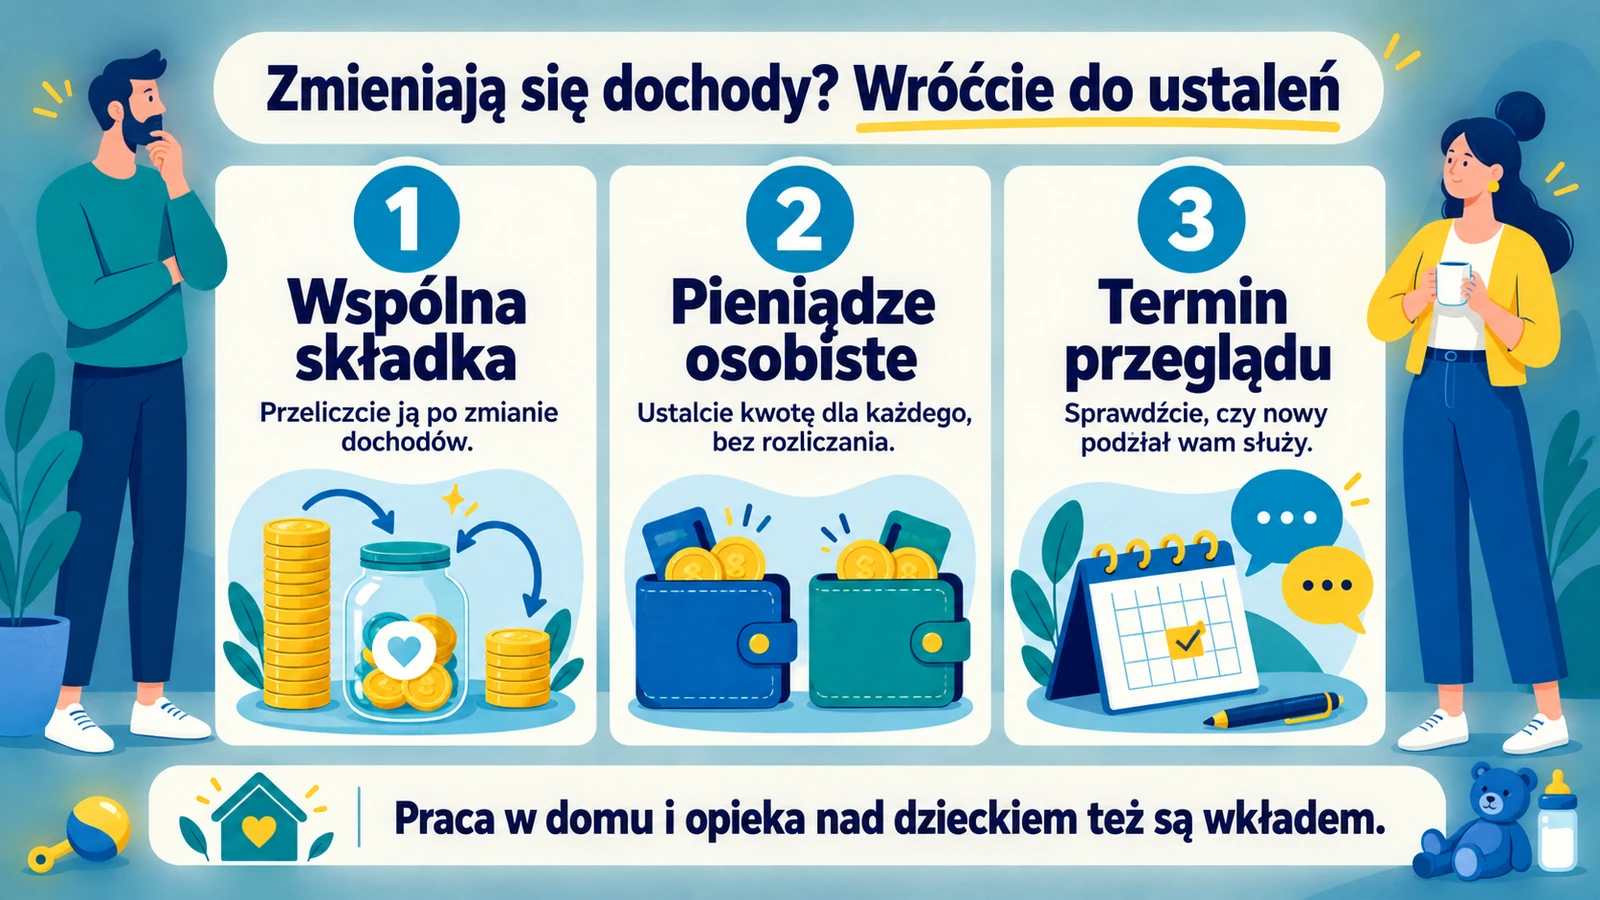
Różnica dochodów rzędu dwukrotności zdarza się często, a po pojawieniu się dziecka jedna osoba na kilka miesięcy albo lat zarabia mniej lub wcale. W takiej sytuacji podział po połowie przestaje działać, bo osoba na urlopie rodzicielskim nie ma z czego dopłacać do wspólnego. Wariant proporcjonalny prowadzi z kolei do tego, że jedno z was ma pieniądze osobiste, a drugie musi o nie prosić. Prośba o pieniądze na własne potrzeby w dorosłym związku buduje zależność, a z zależności rodzi się pretensja, po obu stronach. Dlatego przy dużej asymetrii dochodów najlepiej sprawdza się wspólny worek z równym kieszonkowym albo hybryda, w której osoba bez dochodu dostaje stały przelew na pieniądze osobiste, bez rozliczania.
Za takim rozwiązaniem stoi coś więcej niż grzeczność, bo praca w domu i przy dziecku jest wkładem w gospodarstwo, tylko niewidocznym na wyciągu. Kodeks rodzinny i opiekuńczy ujmuje to wprost w art. 27, według którego małżonkowie przyczyniają się do zaspokajania potrzeb rodziny według swoich sił oraz możliwości zarobkowych i majątkowych, a obowiązek ten można spełniać także osobistymi staraniami o wychowanie dzieci i pracą we wspólnym gospodarstwie domowym. Ten sam kodeks przy ustalaniu udziałów w majątku wspólnym nakazuje uwzględniać nakład osobistej pracy przy wychowaniu dzieci i w gospodarstwie (art. 43 § 3). Przepisy dotyczą małżeństw, ale zasada sprawiedliwości jest ta sama dla każdej pary, która dzieli między siebie obowiązki.
Ustalenie „ja zarabiam 12 tysięcy, ty 4, więc odkładam dla siebie trzy razy więcej” wygląda logicznie w arkuszu i bywa głęboko niesprawiedliwe, jeżeli niższe zarobki wynikają z tego, że druga osoba wzięła na siebie większość pracy w domu. Warto więc przy każdej takiej zmianie, czyli urlopie rodzicielskim, utracie pracy czy przejściu na część etatu, wrócić do trzech ustaleń i przeliczyć składkę oraz kieszonkowe na nowo. Zmiana modelu na czas przejściowy jest normalna, a po powrocie do pracy można wrócić do poprzedniego układu.
Czerwone flagi: ukryte długi, kontrola i niewierność finansowa
Prywatność finansowa to coś innego niż tajemnica finansowa. Własne konto i wydatki, o których nie trzeba się tłumaczyć, są zdrowe i wpisane w model hybrydowy. Problem zaczyna się, gdy jedna osoba ukrywa coś, co wpływa na wspólne życie. Badacze nazwali to niewiernością finansową (Garbinsky, Gladstone, Nikolova i Olson, 2020) i zdefiniowali jako zachowanie finansowe, którego druga osoba by nie zaakceptowała, celowo przed nią ukrywane. Przykładem jest zakup poza budżetem schowany w szafie, drugi limit na karcie albo pożyczka, o której nikt nie wie.
Najczęściej ukrywane są długi, a wychodzą one w najgorszym momencie. Przy wspólnym wniosku o kredyt hipoteczny bank sprawdza raport BIK obojga wnioskodawców i widzi każdą kartę, limit w koncie oraz raty za telefon. Kilka razy byłem świadkiem, jak jedno z pary dowiadywało się przy stole o kilkudziesięciu tysiącach złotych zobowiązań drugiego, a zamiast wniosku o kredyt na horyzoncie pojawiał się wniosek o coś innego, ale nie do banku – do sądu. Były też inne sytuacje, mniej poważne życiowo, ale komplikujące kwestie kredytowe. Jak bank liczy zdolność kredytową pary i co w niej psują ukryte raty, opisałem na planowanie-finansowe.pl. Dlatego jedną z zasad wspólnych pieniędzy najlepiej ustalić wprost. Nie ma tajnych zobowiązań, a każdy nowy kredyt powyżej kwoty bez pytania jest decyzją wspólną, nawet jeżeli umowę podpisuje jedna osoba, bo rata i tak obciąży wspólny budżet.
Sygnały ostrzegawcze wyglądają podobnie w większości związków.
- ukrywanie kredytów, kart, limitów albo dochodów, także „żeby nie martwić”;
- wyciąganie pieniędzy ze wspólnych oszczędności bez wiedzy drugiej osoby;
- zaciąganie zobowiązań, których ratę spłaca potem wspólny budżet, bez uzgodnienia;
- odmawianie drugiej osobie dostępu do jakichkolwiek pieniędzy albo rozliczanie jej z każdych 20 zł;
- hazard, zakupy kompulsywne albo inwestycje o wysokim ryzyku prowadzone po cichu;
- sabotowanie wspólnie ustalonych celów, na przykład „pożyczanie” z poduszki na bieżące zachcianki.
Pełna kontrola jednej osoby nad wszystkimi pieniędzmi jest równie groźna jak ukrywanie, choć często wygląda jak troska. Jeżeli któreś z was nie ma dostępu do pieniędzy na własne potrzeby i nie zna stanu wspólnych finansów, to system przestał być partnerski. Wracamy tu do pierwszego ustalenia, bo przejrzystość obu stron jest warunkiem wyjściowym każdego z trzech modeli.
Co zmienia ślub, czyli osobne pieniądze w małżeństwie a finanse w związku nieformalnym
Do tej pory pisałem o zasadach, które para ustala sama; ślub dokłada do nich zasady ustawowe, i to niezależnie od tego, czy ktoś o nich wie. Z chwilą zawarcia małżeństwa powstaje z mocy ustawy wspólność majątkowa, a do majątku wspólnego należy w szczególności pobrane wynagrodzenie za pracę i dochody z innej działalności zarobkowej każdego z małżonków (art. 31 Kodeksu rodzinnego i opiekuńczego). Wniosek bywa dla par zaskoczeniem. Osobne konto w małżeństwie porządkuje wydatki, ale pieniądze na nim są nadal wspólne, bo pensja wpływająca na rachunek prowadzony na jedno nazwisko i tak wchodzi do majątku wspólnego. Osobiste pozostają natomiast rzeczy nabyte przed ślubem oraz spadki i darowizny, chyba że darczyńca postanowił inaczej (art. 33). Małżonkowie mają też ustawowy obowiązek informowania się wzajemnie o stanie majątku wspólnego i o zobowiązaniach, które go obciążają (art. 36 § 1), więc zasada „żadnych tajnych długów” po ślubie przestaje być tylko dobrym obyczajem.
Odpowiedzialność za długi rozkłada się według zgody. Jeżeli jedno z małżonków zaciągnie zobowiązanie za zgodą drugiego, wierzyciel może sięgnąć także do majątku wspólnego, a bez tej zgody co do zasady tylko do majątku osobistego dłużnika i jego wynagrodzenia (art. 41). Za zobowiązania zaciągnięte przez jedno z małżonków w sprawach zwykłych potrzeb rodziny, jak zakupy czy rachunki, odpowiadacie natomiast solidarnie (art. 30). Kto woli inny układ, może u notariusza zawrzeć umowę majątkową, potocznie intercyzę, która ogranicza albo wyłącza wspólność (art. 47); taką umowę można podpisać także przed ślubem. Rozdzielność majątkowa ma sens zwłaszcza wtedy, gdy jedno z was prowadzi firmę z ryzykiem albo wnosi do związku duże długi, bo chroni drugą osobę przed cudzymi wierzycielami, choć z obowiązku wspólnego utrzymywania rodziny z art. 27 nie zwalnia.
A może znasz kogoś, kto myśli o kredycie hipotecznym?
Poleć mnie tej osobie i przekaż jej kontakt do mnie. Jeśli się odezwie i sprawa zakończy się kredytem, podzielę się z Tobą wynagrodzeniem.

Para bez ślubu żyje w innym świecie prawnym, bo między partnerami nie powstaje żadna wspólność majątkowa i każde zostaje właścicielem tego, co kupiło i co wpłynęło na jego konto. Przy większych zakupach, zwłaszcza mieszkania, warto dlatego zapisywać, kto ile wniósł i w jakich udziałach kupujecie, bo przy rozstaniu nie ma przepisów o podziale majątku wspólnego, jakie mają małżonkowie. Jak wygląda taki podział majątku po rozwodzie, opisałem osobno. Partner bez ślubu nie dziedziczy też z ustawy, bo w pierwszej kolejności powołane są dzieci i małżonek zmarłego (art. 931 Kodeksu cywilnego), a osoba niespokrewniona bez testamentu z ustawy nie dziedziczy. Nie może być nawet wskazana w bankowej dyspozycji wkładem na wypadek śmierci, bo Prawo bankowe dopuszcza w niej tylko małżonka, wstępnych, zstępnych i rodzeństwo (art. 56). Jeżeli budujecie majątek bez ślubu, testament i ustalenie współwłasności przestają być formalnością na później.
Wspólny rachunek bankowy działa tak samo dla małżonków i par bez ślubu, bo o ile umowa z bankiem nie mówi inaczej, każdy współposiadacz może samodzielnie dysponować całością środków, a nawet wypowiedzieć umowę ze skutkiem dla drugiej osoby (art. 51a Prawa bankowego). Konto wspólne określa więc dostęp do pieniędzy, natomiast o ich własności decyduje wspólność ustawowa albo jej brak. To, co dzieje się z takim rachunkiem po śmierci jednego ze współposiadaczy, zależy od umowy z bankiem. Rzecznik Finansowy zwraca uwagę, że praktyka banków nie jest tu jednolita, bo jedne przekształcają rachunek w indywidualny, a inne rozwiązują umowę i rozliczają środki. Dobrze to sprawdzić w regulaminie własnego banku. Dla par bez ślubu dochodzi jeszcze podatek. Darowizna między osobami niespokrewnionymi trafia do III grupy podatkowej, w której kwota wolna wynosi 5733 zł od jednej osoby w ciągu pięciu lat, a nadwyżka jest opodatkowana od 12% w górę. Zwykłe rozliczenie wspólnego czynszu czy zakupów darowizną nie jest. Duże przelewy między partnerami, na przykład na wkład własny, warto natomiast opisywać w tytule i dokumentować, żeby po latach nie tłumaczyć urzędowi, czy to była darowizna, pożyczka czy zwrot kosztów. Małżonkowie są z tego podatku zwolnieni, pod warunkiem zgłoszenia większej darowizny na formularzu SD-Z2 w ciągu sześciu miesięcy.
W 2026 roku Sejm uchwalił ustawę o statusie osoby najbliższej, która miała dać parom bez ślubu możliwość zawarcia przed notariuszem umowy regulującej między innymi sprawy majątkowe. Prezydent zawetował ją 17 lipca 2026 roku i na dzień pisania tego rozdziału przepisy te nie obowiązują, a do odrzucenia weta potrzeba większości trzech piątych głosów w Sejmie. Jeżeli czytasz ten tekst później, warto sprawdzić aktualny stan prawny, bo ten fragment może się zestarzeć najszybciej z całego rozdziału.
Najczęściej zadawane pytania
Czy do wspólnych pieniędzy w związku potrzebne jest wspólne konto?
Wspólne konto jest narzędziem, a wspólne pieniądze to zasady, więc jedno bez drugiego się obejdzie. Para może mieć osobne konta i dobrze zarządzać wspólnym budżetem przez zrzutkę albo mieć jedno konto i kłócić się o każdą większą płatność. W badaniu Olson i współautorów pary ze wspólnym kontem utrzymały lepszą jakość relacji, ale badacze wiążą to z przejrzystością i wspólnymi celami, które da się mieć również przy osobnych kontach. Najczęstszym rozwiązaniem jest hybryda, czyli wspólne konto tylko na wydatki na życie i osobne konta na resztę. O tym, kiedy wspólne konto ma sens, a kiedy lepiej je odpuścić, pisałem osobno we wpisie o wspólnym koncie z partnerem.
Jak dzielić wydatki, gdy jedno z nas zarabia dwa razy więcej?
Najlepiej proporcjonalnie do dochodów albo przez wspólny worek z równym kieszonkowym, bo podział po połowie przy dużej różnicy zarobków zostawia osobie z niższym dochodem bardzo mało pieniędzy osobistych. Przy dochodach 5000 i 8000 zł netto proporcja wynosi 38 do 62, więc ze wspólnych kosztów 7800 zł pierwsza osoba płaci 3000 zł, a druga 4800 zł. W wariancie wspólnego worka po opłaceniu wspólnego życia każde z was dostaje tyle samo, w tym przykładzie po 2600 zł. Który wariant wybrać, zależy od tego, czy widzicie się jako dwie osoby dzielące koszty, czy jako jedno gospodarstwo. Składkę przelicza się po każdej większej zmianie dochodów.
Ile pieniędzy „dla siebie” jest w porządku w związku?
W porządku jest tyle, ile ustalicie razem i zapiszecie liczbą. W modelu hybrydowym pieniądze osobiste to reszta wypłaty po składce na wspólne życie i cele, a w wariancie wspólnego worka to równe kieszonkowe dla każdego. Osobno działa kwota bez pytania, czyli próg wydatku ze wspólnych pieniędzy, którego nie trzeba uzgadniać; w budżetach, które układam z parami, wypada zwykle między 200 a 500 zł. Sama liczba jest mniej ważna od tego, że obie strony ją znają i traktują tak samo. Gdy jedno z was ma poczucie, że jego „dla siebie” jest za małe, to temat na najbliższą odprawę finansową.
Czy przelewy między partnerami bez ślubu są opodatkowane?
Zwykłe rozliczenia wspólnego życia, jak przelew na czynsz, zakupy czy wakacje, nie są darowizną, bo każde z was pokrywa część wspólnych kosztów. Darowizną może być natomiast przekazanie pieniędzy bez świadczenia w zamian, na przykład na wkład własny do mieszkania kupowanego na jedną osobę. Partner bez ślubu należy podatkowo do III grupy, w której kwota wolna wynosi 5733 zł od jednej osoby w ciągu pięciu lat, a od nadwyżki podatek zaczyna się od 12%. Dlatego większe przelewy warto opisywać w tytule i mieć dokument, z którego wynika, czy to darowizna, pożyczka czy wspólny zakup w udziałach. Małżonkowie korzystają ze zwolnienia, jeżeli zgłoszą darowiznę powyżej kwoty wolnej na formularzu SD-Z2 w ciągu sześciu miesięcy.
Czy osobne konto po ślubie chroni moje pieniądze przed długami współmałżonka?
Osobne konto ogranicza dostęp drugiej osoby do pieniędzy, ale przy wspólności ustawowej pensja na tym koncie nadal należy do majątku wspólnego. Jeżeli współmałżonek zaciągnął dług za Twoją zgodą, wierzyciel może sięgnąć do majątku wspólnego, a bez Twojej zgody co do zasady tylko do jego majątku osobistego i wynagrodzenia (art. 41 Kodeksu rodzinnego i opiekuńczego). Za zobowiązania w sprawach zwykłych potrzeb rodziny odpowiadacie solidarnie niezależnie od tego, kto podpisał umowę. Skuteczniejszą ochroną jest umowa majątkowa u notariusza, czyli intercyza, którą można zawrzeć także przed ślubem. Ma sens zwłaszcza wtedy, gdy jedno z was prowadzi ryzykowną firmę albo wnosi do związku duże zobowiązania.
Jak zacząć rozmowę o pieniądzach, jeżeli dotąd jej nie było?
Najłatwiej zacząć od powodu, na przykład od planowanego wspólnego mieszkania albo dziecka, i od własnych liczb położonych na stole jako pierwszych. Pierwsza część rozmowy to bilans otwarcia, czyli dochody, oszczędności i długi każdego z was, a druga to zasady na przyszłość. Jeżeli emocje rosną, można rozłożyć rozmowę na dwa wieczory i skończyć pierwszy na samych liczbach. Lepiej wyjść z niej z trzema ustaleniami niż z kompletnym planem, bo resztę dopracujecie na comiesięcznych odprawach. Gdy druga osoba odmawia rozmowy o pieniądzach w ogóle, sam ten fakt jest ważną informacją o tym, jak będą wyglądały wspólne finanse.
Ważne pojęcia
Trzy ustalenia (co wspólne, ile kto dokłada, kwota bez pytania), model „wszystko wspólne”, model „wszystko osobno ze zrzutką”, hybryda „nasze + moje + twoje”, składka proporcjonalna do dochodu, wspólny worek z równym kieszonkowym, kwota bez pytania i próg wspólnej decyzji, bilans otwarcia, odprawa finansowa, poduszka finansowa pary, niewierność finansowa, wspólność ustawowa, majątek osobisty, umowa majątkowa małżeńska (intercyza), rachunek wspólny i współposiadacz, dyspozycja wkładem na wypadek śmierci, III grupa podatkowa.
Czytaj dalej
- Metoda kopertowa: ręcznie, w Excelu czy w banku?
- Czy warto mieć kilka kont bankowych? Prosty system na codzienne pieniądze
- Zasada 50/30/20: czy naprawdę ma sens?
Stan prawny na
Autor: Tomek Musiałowski — ekonomista i specjalista od finansów osobistych, agent pośrednika kredytu hipotecznego (wpis KNF: RHA0018910). Przepisy i kwoty podane według stanu na wrzesień 2026. Tekst ma charakter edukacyjny, nie jest indywidualną poradą finansową.