
Konto w Revolucie bywa opisywane w internecie jako rachunek, którego komornik nie widzi. Dla wielu osób to po prostu drugie konto obok polskiego banku (o tym, kiedy kilka kont bankowych ma sens, możesz przeczytać osobno), ale przy długach szybko pojawia się pytanie o komornika. Pieniądze na Revolucie podlegają egzekucji tak jak każde inne, a różni się droga, którą wierzyciel musi przejść, żeby do nich dotrzeć. Zależy ona od tego, kto prowadzi konto i jaki ma ono numer.
W tym artykule opisuję kto dziś prowadzi konta polskich klientów Revoluta, jak komornik szuka rachunków i co zmienia polski numer konta. Wyjaśniam też, jak wierzyciel może sięgnąć po pieniądze na Litwie, ile zostaje dłużnikowi na życie i jak wygląda to przy koncie firmowym, Wise i Zen.
Revolut a komornik w październiku 2026
Pieniądze na koncie Revolut mogą zostać zajęte, ale komornik dochodzi do nich inną drogą niż do konta w polskim banku. Polski komornik zajmuje rachunek, wysyłając zawiadomienie do banku, w którym dłużnik ma konto. Revolut Bank UAB jest bankiem litewskim, który świadczy usługi w Polsce transgranicznie, bez działającego oddziału, i nie ma go na listach uczestników publikowanych przez Krajową Izbę Rozliczeniową (KIR). Dlatego zwykła droga komornika (zapytanie do banków i zajęcie przez system teleinformatyczny) nie prowadzi wprost do pieniędzy na Revolucie.
Nie oznacza to, że pieniądze na Revolucie są bezpieczne przed wierzycielem. Wierzyciel z polskim wyrokiem może zlecić egzekucję komornikowi na Litwie, a przed wyrokiem albo po nim może wystąpić o europejski nakaz zabezpieczenia, który blokuje środki na koncie w innym kraju Unii. Do tego dochodzi obowiązek samego dłużnika, bo konto w Revolucie trzeba podać w wykazie majątku, jeśli komornik wezwie do jego złożenia. Komornik na Litwie może przy tym ustalić konto bez znajomości numeru, przez system, do którego dane o rachunkach przekazuje tamtejsza inspekcja podatkowa.
| Konto | Kto je prowadzi | Jak wierzyciel może dojść do pieniędzy | Kwota wolna od zajęcia |
|---|---|---|---|
| Konto osobiste w polskim banku | bank działający w Polsce | komornik ustala bank i wysyła zawiadomienie o zajęciu (numer konta nie jest potrzebny) | 3604,50 zł miesięcznie, od 1 stycznia 2027 r. 3712,50 zł |
| Konto osobiste Revolut (litewski IBAN w euro) | Revolut Bank UAB, Litwa | egzekucja przez komornika na Litwie albo blokada europejskim nakazem zabezpieczenia | według prawa litewskiego, w 2026 r. 468 euro miesięcznie |
| Polski numer konta w Revolucie (do wpływów w złotych) | subkonto konta w Revolut Bank UAB, przelewy przyjmuje UniCredit | tak jak przy koncie osobistym Revolut (umowę zawierasz z Revolut Bank UAB) | tak jak przy koncie osobistym Revolut |
| Konto firmowe Revolut Business (litewski IBAN) | Revolut Bank UAB, Litwa | egzekucja na Litwie albo europejski nakaz zabezpieczenia | polska kwota wolna nie obejmuje rachunków firmowych |
Kto prowadzi Twoje konto w Revolucie?
Twoje konto w Revolucie prowadzi Revolut Bank UAB, bank z siedzibą w Wilnie, z licencją Europejskiego Banku Centralnego i pod nadzorem Banku Litwy. To z nim zawierasz umowę o konto osobiste, co regulamin dla klientów z Polski zapisuje wprost. KNF wymienia Revolut Bank UAB w zestawieniu instytucji kredytowych, które działają w Polsce transgranicznie, czyli bez oddziału (pierwsza notyfikacja wpłynęła do KNF w marcu 2020 r.). Pieniądze na koncie chroni litewski system gwarantowania depozytów (do 100 000 euro).
W Krakowie jest już zarejestrowany oddział tego banku. Do Krajowego Rejestru Sądowego trafił 14 kwietnia 2026 r. (KRS 0001235152), a według raportu rocznego Revoluta za 2025 r. KNF przekazała bankowi warunki działania oddziału w interesie dobra ogólnego, co zamknęło procedurę notyfikacyjną. Sam wpis do KRS nie oznacza jednak, że oddział prowadzi już konta. Na 4 października 2026 r. KNF nie wymienia go w zestawieniu oddziałów instytucji kredytowych, w KRS od 21 kwietnia nie pojawił się żaden nowy wpis, a Revolut nie ogłosił przeniesienia kont polskich klientów do oddziału.
Zamierzasz wziąć kredyt hipoteczny?
Przejdźmy przez to razem. Pomogę Ci porównać oferty banków i wybrać kredyt dopasowany do Twojej sytuacji. Kliknij poniżej, aby dowiedzieć się więcej.

Jak komornik szuka kont dłużnika?
Komornik zaczyna od ustalenia, w jakich bankach dłużnik ma rachunki. Może żądać takich informacji od banków (art. 761 § 1¹ KPC), a bank musi mu ich udzielić mimo tajemnicy bankowej (art. 105 Prawa bankowego). Gdy da się to zrobić przez system teleinformatyczny, komornik musi z niego korzystać, także przy samym zajęciu rachunku (art. 761 § 2² i art. 893²ᵃ KPC). Takim systemem jest Ognivo, które według KIR służy do wymiany informacji między uczestnikami polskich systemów rozliczeniowych a ZUS, sądowymi i administracyjnymi organami egzekucyjnymi.
Zajęcie działa nawet wtedy, gdy komornik nie zna numeru konta. Zgodnie z art. 889 KPC zawiadomienie wysłane do banku, w którym dłużnik ma rachunek, jest skuteczne „także w przypadku niewskazania rachunku bankowego”. Komornik musi jednak wiedzieć, do którego banku je wysłać. Revoluta nie ma w zestawieniu oddziałów banków prowadzonym przez KNF ani na liście banków uczestniczących w Centralnej informacji KIR (stan na 20 lipca 2026 r.), więc komornik, który odpytuje banki w Polsce, nie dostanie z Revoluta odpowiedzi tą samą drogą co z polskiego banku.
Komornik może się też dowiedzieć o koncie od samego dłużnika. Jeśli wierzyciel nie wskaże majątku, komornik wzywa dłużnika do złożenia wykazu majątku z oświadczeniem, że jest on prawdziwy i zupełny (art. 801 i 801¹ KPC). Za niezłożenie wykazu komornik może ukarać grzywną, a potem wystąpić do sądu o przymusowe doprowadzenie dłużnika. Fałszywe oświadczenie, na przykład pominięcie konta w Revolucie, grozi już odpowiedzialnością karną z art. 233 § 6 Kodeksu karnego (od 6 miesięcy do 8 lat pozbawienia wolności).
Polski numer konta w Revolucie a komornik
Polski numer konta w Revolucie jest częścią Twojego konta w litewskim Revolut Bank UAB. Klienci z adresem w Polsce dostają polski numer (PL BAN) do przychodzących przelewów w złotych, a do euro litewski IBAN. Jako bank dla przychodzących przelewów w złotych Revolut podaje UniCredit (dawniej Aion Bank, dziś UniCredit S.A. Oddział w Polsce z siedzibą w Warszawie). W regulaminie Revolut zapisał, że polski numer traktuje jako subkonto Twojego konta Revolut, więc umowę o to subkonto nadal masz z Revolut Bank UAB.
Polski numer bywa źródłem nieporozumień, bo skoro zaczyna się od PL i prowadzi przez polski bank, część osób zakłada, że komornik znajdzie go tak jak każde inne polskie konto. Sęk w tym, że to nie jest numer konta, tylko subkonta; właścicielem konta jest Revolut, który zawarł z Unicredit umowę, pozwalającą na tworzenie wielu subkont. Pieniądze trafiają do Revoluta, który zapisuje je na koncie klienta. Klient jednak nie zawiera umowy z Unicredit o prowadzenie konta. Zajęcie z art. 889 KPC dotyczy pieniędzy na rachunku, który bank prowadzi dla dłużnika, a z dokumentów Revoluta wynika, że konto klienta prowadzi Revolut Bank UAB. Pieniądze wpływające na polski numer nie są przez to lepiej chronione, bo trafiają na to samo konto Revolut co reszta środków, więc dotyczą ich te same drogi egzekucji, które opisuję niżej, i ten sam obowiązek ujawnienia konta w wykazie majątku.
Jak wierzyciel może dotrzeć do pieniędzy na Litwie?
Wierzyciel, który ma polski wyrok albo nakaz zapłaty, może zlecić egzekucję komornikowi na Litwie. Orzeczenie wykonalne w Polsce jest wykonalne w innym państwie Unii bez dodatkowego stwierdzania wykonalności (art. 39 rozporządzenia Bruksela I bis), w sprawach wszczętych od 10 stycznia 2015 r. Wierzyciel przedstawia litewskiemu komornikowi odpis orzeczenia i zaświadczenie wydane przez polski sąd, a samo postępowanie toczy się według prawa litewskiego. Dotyczy to spraw cywilnych i handlowych, takich jak niespłacona pożyczka czy faktura, natomiast długów podatkowych i składek to rozporządzenie nie obejmuje.
Litewski komornik nie musi wiedzieć, w którym banku dłużnik ma konto. Polecenia blokady i ściągnięcia środków wysyła elektronicznie, przez litewski system ograniczeń środków pieniężnych, do banków, instytucji płatniczych i instytucji pieniądza elektronicznego, a dane o rachunkach system dostaje od litewskiej inspekcji podatkowej (art. 689 litewskiego kodeksu postępowania cywilnego). Revolut Bank UAB jest bankiem z licencją litewską, więc z brzmienia przepisu wynika, że obejmuje on także jego klientów. Często spotykana teza, że do całej tej procedury potrzebny jest europejski tytuł egzekucyjny, jest uproszczeniem, bo to tylko jedna z możliwości wierzyciela.
Wierzyciel może wystąpić o taki nakaz przed procesem, w jego trakcie i po uzyskaniu wyroku, w sprawach cywilnych i handlowych, gdy konto jest prowadzone w innym państwie niż państwo sądu albo wierzyciela. Sąd wydaje go bez uprzedzania dłużnika, który dowiaduje się o blokadzie dopiero po jej dokonaniu. Przed uzyskaniem wyroku wierzyciel musi przekonać sąd, że bez blokady późniejsze odzyskanie pieniędzy będzie niemożliwe albo znacznie utrudnione i że ma szansę wygrać sprawę. Sąd co do zasady wymaga wtedy od niego zabezpieczenia (kaucji) na wypadek szkody, jaką blokada mogłaby wyrządzić dłużnikowi.
Wierzyciel, który ma już wykonalny wyrok i podejrzewa, że dłużnik ma konto w konkretnym kraju Unii, może w ramach wniosku o taki nakaz poprosić sąd o ustalenie banku i rachunku (art. 14 rozporządzenia). Na Litwie tych informacji udziela inspekcja podatkowa na podstawie danych o rachunkach. Wierzyciel nie musi więc znać numeru konta w Revolucie, wystarczy, że wskaże Litwę i wyjaśni, skąd przypuszczenie, że dłużnik ma tam rachunek. Egzekucja na Litwie wymaga od niego jednak więcej zachodu niż zajęcie konta w Polsce, bo litewski komornik przyjmuje sprawę po wpłaceniu kosztów administracyjnych i może zażądać tłumaczenia zaświadczenia na język litewski.
Kwota wolna od zajęcia na koncie Revolut
W Polsce kwota wolna od zajęcia na rachunku wynosi 75% płacy minimalnej (art. 54 Prawa bankowego). W 2026 r. to 3604,50 zł miesięcznie, a od 1 stycznia 2027 r. (przy płacy minimalnej 4950 zł) będzie to 3712,50 zł. Przepis dotyczy rachunków oszczędnościowo-rozliczeniowych, oszczędnościowych i lokat oszczędnościowych. Chodzi w nim o środki „jednej osoby, niezależnie od liczby zawartych umów”, a ochrona działa w każdym miesiącu kalendarzowym, w którym obowiązuje zajęcie. Do oddziałów zagranicznych banków stosuje się go odpowiednio (art. 48k Prawa bankowego), ale Revolut nie prowadzi jeszcze kont przez polski oddział.
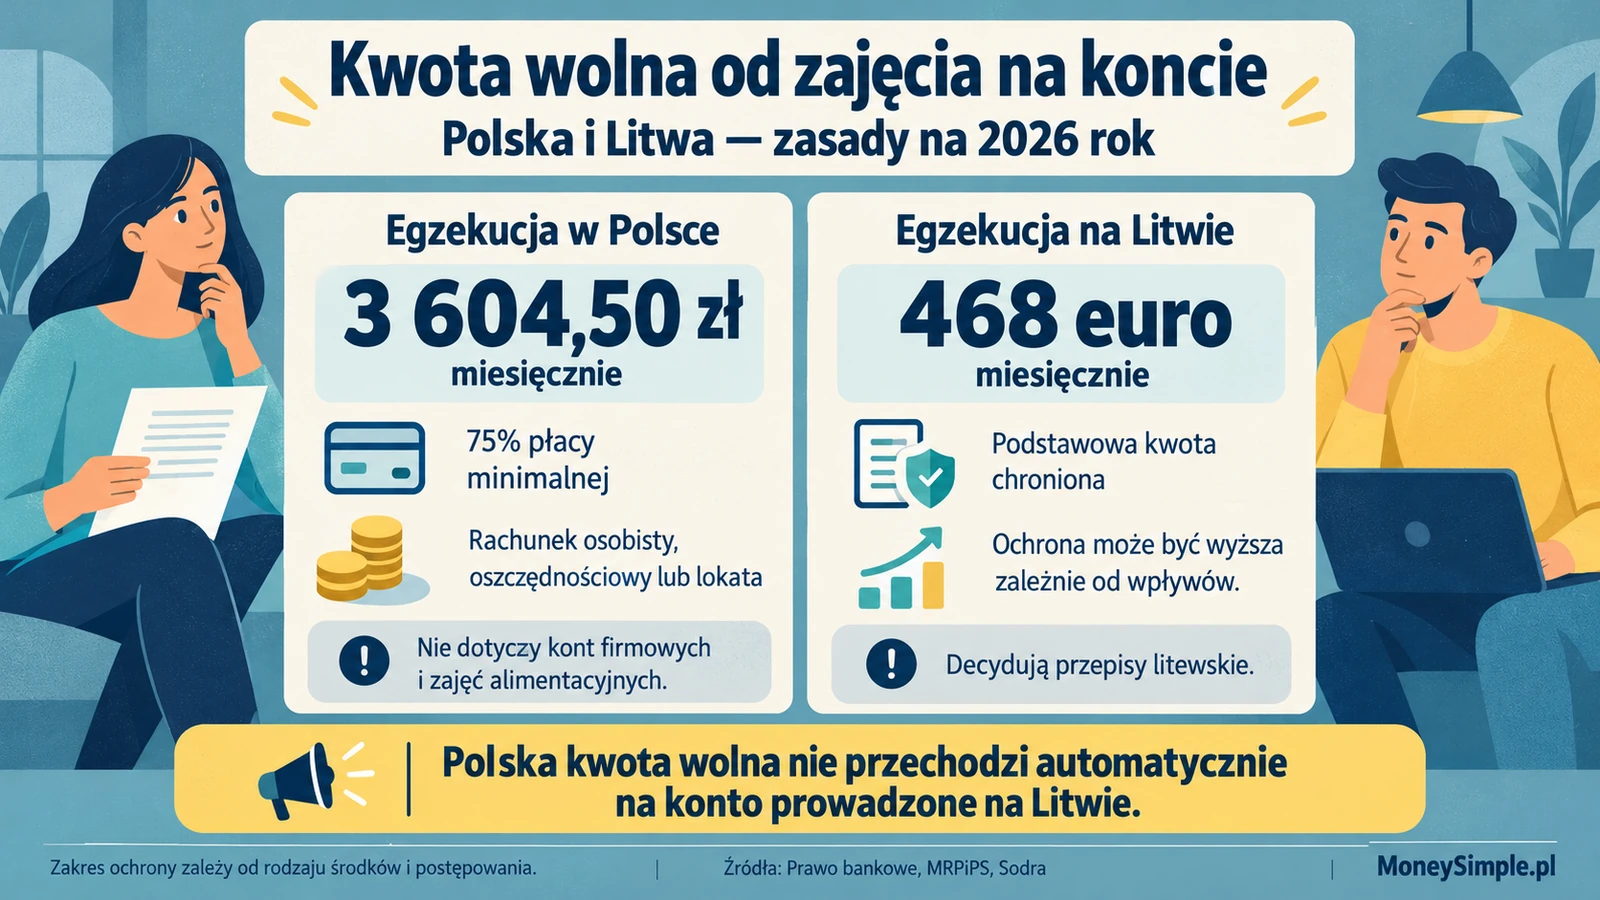
Jeżeli pieniądze z konta Revolut zajmie komornik na Litwie, ochronę wyznaczy prawo litewskie. Rozporządzenie o europejskim nakazie zabezpieczenia też odsyła w tej sprawie do prawa kraju, w którym prowadzone jest konto (art. 31). Na Litwie na rachunku zostaje kwota równa minimalnym potrzebom konsumpcyjnym (art. 689 ust. 6 litewskiego kodeksu postępowania cywilnego), którą Litewska Izba Komornicza podaje dla 2026 r. w wysokości 468 euro miesięcznie. Może być wyższa, gdy dłużnik wykaże wpływy z pensji albo świadczeń socjalnych, ale niewykorzystana część nie przechodzi na kolejny miesiąc.
Polskie 3604,50 zł nie przechodzi więc automatycznie na konto prowadzone przez litewski bank. Podobnie jest ze świadczeniami, których w Polsce w ogóle nie można zająć, jak 800+ (świadczenie wychowawcze). Na polskim rachunku chronią je art. 833 § 6 KPC i art. 54a Prawa bankowego, czyli przepisy o egzekucji prowadzonej w Polsce. Ustawowym rachunkiem przeznaczonym wyłącznie na świadczenia, których nie można zająć, jest rachunek rodzinny w polskim banku (art. 52a Prawa bankowego).
Konto firmowe Revolut a komornik
Konto firmowe Revolut Business również prowadzi Revolut Bank UAB, a polskie firmy dostają do niego litewski IBAN, bo Polski nie ma na liście krajów z lokalnym numerem dla kont firmowych. Do egzekucji z takiego konta odnoszą się więc te same drogi co przy koncie osobistym, czyli egzekucja na Litwie albo europejski nakaz zabezpieczenia. Revolut nie publikuje dla Polski informacji o tym, jak obsługuje zajęcia rachunków firmowych. Obie unijne procedury obejmują długi z faktur czy umów handlowych, ale nie zaległości podatkowe ani składki.
Przy koncie firmowym trzeba też pamiętać, że polska kwota wolna z art. 54 Prawa bankowego dotyczy rachunków osobistych, oszczędnościowych i lokat. Rachunków rozliczeniowych, czyli firmowych, przepis nie wymienia, także wtedy, gdy prowadzi je jednoosobowa działalność. Przy jednoosobowej firmie dług firmowy jest długiem przedsiębiorcy, więc komornik może sięgać zarówno po konto firmowe, jak i prywatne. Przy egzekucji prowadzonej na Litwie o tym, ile zostaje na koncie firmowym, decyduje prawo litewskie.
Wise, Zen i inne fintechy a komornik
Wise i Zen nie są bankami, więc polskie przepisy o zajęciu rachunku bankowego nie odnoszą się do nich wprost. Klientom z Polski usługi Wise świadczy Wise Europe SA, belgijska instytucja płatnicza nadzorowana przez Narodowy Bank Belgii, która działa w Polsce transgranicznie, bez oddziału. W umowie z klientem Wise zapisał, że po otrzymaniu nakazu sądowego albo zajęcia może wstrzymać płatności, ograniczyć konto albo wydać środki. Polskich danych do przelewów w złotych Wise obecnie nie wydaje. Pieniędzy na koncie nie obejmuje gwarancja depozytów, chroni je natomiast wydzielenie od majątku firmy (safeguarding).
Zen to marka litewskiej instytucji pieniądza elektronicznego UAB ZEN.COM z licencją Banku Litwy, która w Polsce również działa transgranicznie. Klientom z polskim obywatelstwem daje polskie numery kont z oznaczeniami (BIC) polskich banków. Zen opisuje, że po formalnym wniosku wierzyciela blokuje saldo i przelewa je wierzycielowi, choć jako przykłady podaje litewskie urzędy i sąd. Polskiego komornika wprost nie wymienia.
Polski kodeks postępowania cywilnego rozciąga zasady zajęcia rachunku bankowego wprost tylko na SKOK-i (art. 893⁴ KPC), a o instytucjach płatniczych i instytucjach pieniądza elektronicznego w tym dziale nie wspomina. KIR, opisując Ognivo, wymienia wśród uczestników banki i SKOK-i, bez instytucji płatniczych. Nie oznacza to, że pieniądze w Wise czy Zen są nietykalne, bo obie firmy przewidują w regulaminach wykonywanie zajęć, a dłużnika obowiązuje też wykaz majątku. Jak dokładnie polski komornik dociera do takiego konta, to już kwestia interpretacji przepisów, do której nie znalazłem jednoznacznego źródła.
A może znasz kogoś, kto myśli o kredycie hipotecznym?
Poleć mnie tej osobie i przekaż jej kontakt do mnie. Jeśli się odezwie i sprawa zakończy się kredytem, podzielę się z Tobą wynagrodzeniem.

Co się zmieni po starcie polskiego oddziału Revoluta?
Najwięcej może się zmienić, gdy oddział Revolut Bank UAB w Polsce zacznie działać i przejmie konta polskich klientów. Do oddziałów zagranicznych banków stosuje się odpowiednio przepisy Prawa bankowego o rachunkach, w tym o kwocie wolnej, oraz o tajemnicy bankowej i informacjach dla komornika (art. 48k). Konta w oddziale byłyby więc bliżej zwykłych rachunków w polskim banku, także w kontaktach z komornikiem. Na razie Revolut nie ogłosił, kiedy i czy w ogóle przeniesie do oddziału konta polskich klientów.
Harmonogram uruchamiania oddziału i wejścia Revoluta do Ognivo opisuję osobno, w artykule o tym, kiedy Revolut trafi do systemu Ognivo. Tutaj aktualizuję stan prawny i to, co z niego wynika dla egzekucji, gdy zmieni się status Revoluta w rejestrach KNF albo regulamin konta. Datę ostatniego sprawdzenia znajdziesz w ramce o autorze na początku artykułu.
Czasem można też przeczytać, że od lipca 2027 r. unijne przepisy przeciwko praniu pieniędzy pokażą komornikom wszystkie konta, także w fintechach. Dyrektywa 2024/1640 rzeczywiście obejmie centralnymi rejestrami rachunków także wirtualne numery IBAN, ale dostęp do tych danych dostaną jednostki analityki finansowej, unijny urząd AMLA i nadzorcy. Komorników ani organów egzekucyjnych w tych przepisach nie ma. Termin na wdrożenie dyrektywy mija 10 lipca 2027 r., a połączenie rejestrów w całej Unii ma nastąpić do 10 lipca 2029 r.
Co możesz zrobić, gdy masz długi i konto w Revolucie?
Samo posiadanie konta w Revolucie, także przy długach, jest legalne. Inaczej wygląda przenoszenie pieniędzy po to, żeby wierzyciel ich nie dostał. Kto w celu udaremnienia wykonania orzeczenia sądu usuwa albo ukrywa składniki majątku zajęte lub zagrożone zajęciem, podlega karze od 3 miesięcy do 5 lat pozbawienia wolności (art. 300 § 2 Kodeksu karnego). Do ścigania tego przestępstwa nie trzeba wniosku wierzyciela, bo przepis zastrzega taki wymóg tylko dla czynu z § 1 (popełnionego w razie grożącej niewypłacalności).
Jeżeli komornik zajął Ci konto w polskim banku, co miesiąc zostaje na nim kwota wolna. Na czynności komornika możesz złożyć skargę do sądu rejonowego w terminie tygodnia (art. 767 KPC). Skargę wnosi się do komornika, który dokonał zaskarżonej czynności. Jeżeli egzekucji jeszcze nie ma, a raty kilku zobowiązań przestają się mieścić w budżecie, warto policzyć, czy pomoże kredyt konsolidacyjny.
Jeśli nie stać Cię na prawnika, możesz skorzystać z nieodpłatnej pomocy prawnej. Przysługuje ona osobie, która nie jest w stanie ponieść kosztów płatnej porady, także prowadzącej jednoosobową firmę bez pracowników, a punktów jest około 1500 w całej Polsce. Gdy długów nie da się spłacić, ostatnią drogą bywa upadłość konsumencka, o której możesz przeczytać na Pieniądzopedii. Przed każdą z tych rozmów warto zebrać zawiadomienia od komornika, umowy i wyciągi z kont, w tym z Revoluta.
Najczęściej zadawane pytania
Czy komornik widzi konto Revolut?
Nie, przynajmniej nie tak, jak widzi konto w polskim banku. Komornik szuka rachunków, pytając banki działające w Polsce, a Revolut Bank UAB jest bankiem litewskim bez działającego w Polsce oddziału i nie ma go na listach uczestników publikowanych przez KIR. O koncie może się jednak dowiedzieć z wykazu majątku, który dłużnik musi złożyć zgodnie z prawdą, albo od wierzyciela. Komornik na Litwie może je znaleźć przez tamtejszy system, bez znajomości numeru.
Od kiedy komornik może zająć pieniądze na Revolucie?
Pieniądze na Revolucie przez cały czas podlegały egzekucji, a zmieniała się droga, którą wierzyciel musi do nich dojść. W sprawach wszczętych od 10 stycznia 2015 r. polskie orzeczenia w sprawach cywilnych i handlowych są wykonalne na Litwie bez dodatkowego stwierdzania wykonalności, a europejski nakaz zabezpieczenia na rachunku bankowym stosuje się od 18 stycznia 2017 r. Zmiana, na którą czeka wiele osób, to start polskiego oddziału Revoluta i przeniesienie do niego kont. Na 4 października 2026 r. Revolut takiego przeniesienia nie ogłosił.
Co z pieniędzmi wpłacanymi na polski numer konta Revolut?
Trafiają na Twoje konto w Revolut Bank UAB, bo według regulaminu Revoluta polski numer jest subkontem konta Revolut. UniCredit, który Revolut wskazuje jako bank dla przychodzących przelewów w złotych, nie jest stroną Twojej umowy o konto. Te pieniądze podlegają tym samym drogom egzekucji co reszta konta, a samo konto trzeba ujawnić w wykazie majątku.
Czy trzeba powiedzieć komornikowi o koncie w Revolucie?
Tak, jeśli komornik wezwie Cię do złożenia wykazu majątku. Wykaz składa się z oświadczeniem, że jest prawdziwy i zupełny, a fałszywe oświadczenie grozi karą od 6 miesięcy do 8 lat pozbawienia wolności (art. 233 § 6 Kodeksu karnego). Za samo niezłożenie wykazu komornik może nałożyć grzywnę, a potem wystąpić do sądu o przymusowe doprowadzenie. Konto w Revolucie jest składnikiem majątku tak samo jak rachunek w polskim banku.
Ile wynosi kwota wolna od zajęcia na koncie w 2026 i 2027 roku?
Na rachunku osobistym, oszczędnościowym i lokacie w banku działającym w Polsce kwota wolna wynosi 75% płacy minimalnej, czyli 3604,50 zł miesięcznie w 2026 r. Od 1 stycznia 2027 r. płaca minimalna wzrośnie do 4950 zł, a kwota wolna do 3712,50 zł. Przy egzekucji z konta Revolut prowadzonej na Litwie obowiązuje kwota litewska, która w 2026 r. wynosi 468 euro miesięcznie. Polska kwota wolna nie obejmuje rachunków firmowych.
Gdzie szukać bezpłatnej pomocy, gdy komornik zajął konto?
Możesz skorzystać z nieodpłatnej pomocy prawnej, jeśli nie stać Cię na płatną poradę, także gdy prowadzisz jednoosobową firmę bez pracowników. Porad udziela około 1500 punktów w całej Polsce, a wizytę można umówić przez rządowy serwis zapisy-np.ms.gov.pl. Prawnik pomoże ocenić, czy komornik działał prawidłowo i czy warto złożyć skargę na jego czynności, na którą jest tylko tydzień. Przed wizytą warto przygotować zawiadomienie o zajęciu i wyciągi z konta.
Stan prawny na
Autor: Tomek Musiałowski — ekonomista i specjalista od finansów osobistych, agent pośrednika kredytu hipotecznego (wpis KNF: RHA0018910). Stan opisany w tym artykule sprawdzam regularnie i aktualizuję, gdy zmienia się status Revoluta w Polsce. Tekst ma charakter edukacyjny, nie jest indywidualną poradą finansową.

